ナバル为普通美国人推出了一只新基金,门槛为500美元,全额投资于顶尖人工智能公司。
シリコンバレーで最も有名なエンジェル投資家のナワルは、新しいファンドを設立しました。Uber、Twitter、Notionなど400を超える企業に個人的に投資したことのあるナワルは、今回はあなたも投資できます。
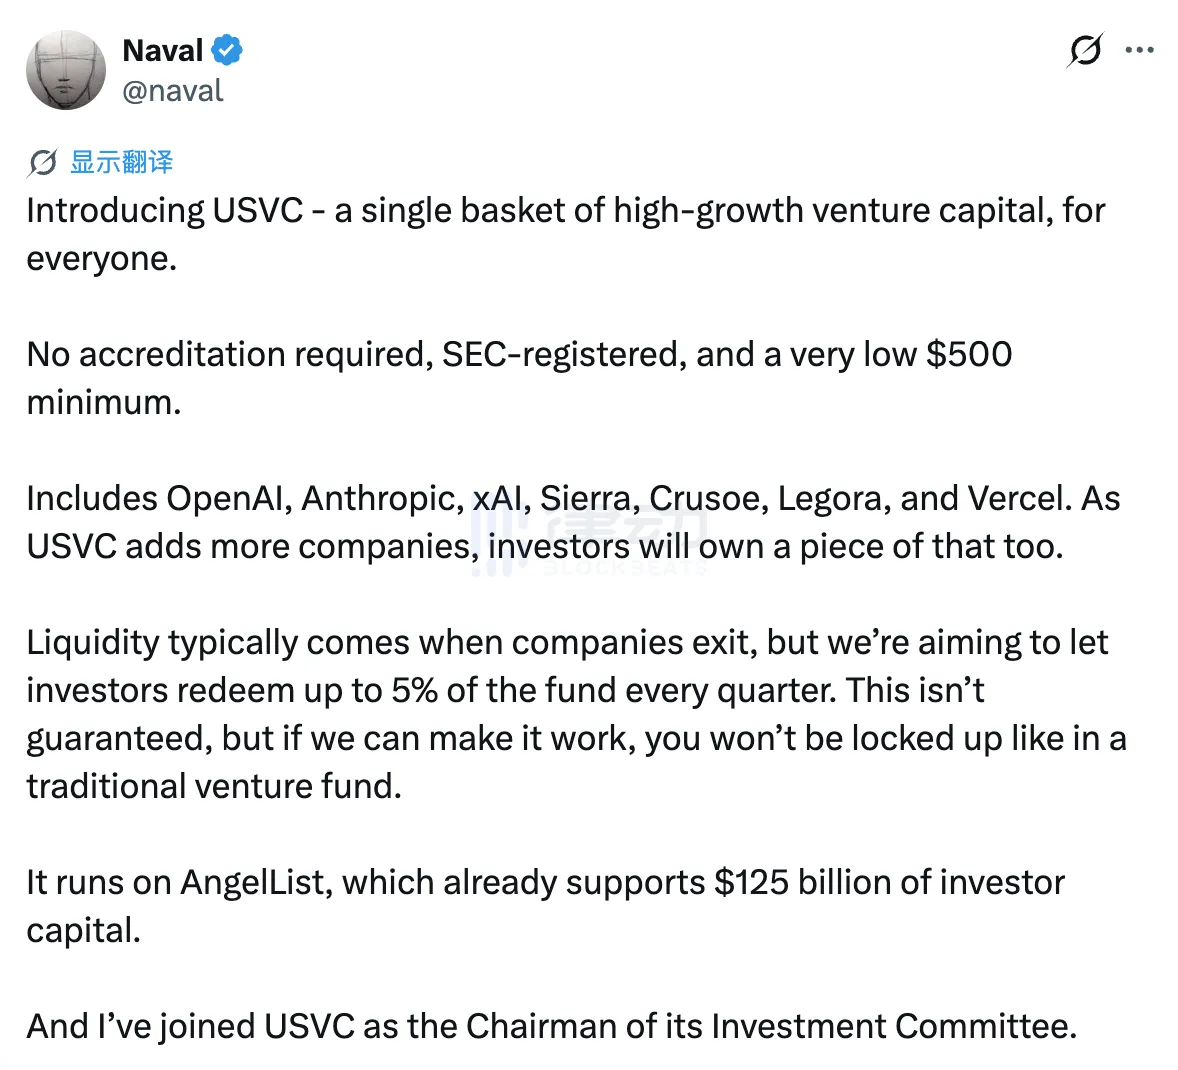
100万長者である必要も、コネクションが必要ないし、米国証券法上の「認定投資家」である必要もありません。500ドルから投資でき、OpenAI、Anthropic、xAI、SpaceXの株を同時に購入できます。
このファンドの名前はUSVC(United States Venture Capital)であり、AngelListが構築し、ナワル自身が投資委員長を務めています。昨夜サイトにアップされた後、AngelListの発表ツイートは275万回閲覧され、ナワルの長文ツイートは225万回閲覧されました。彼らはこのファンドに「米国人民の寄付ファンド」という大きなタグラインを付けました。
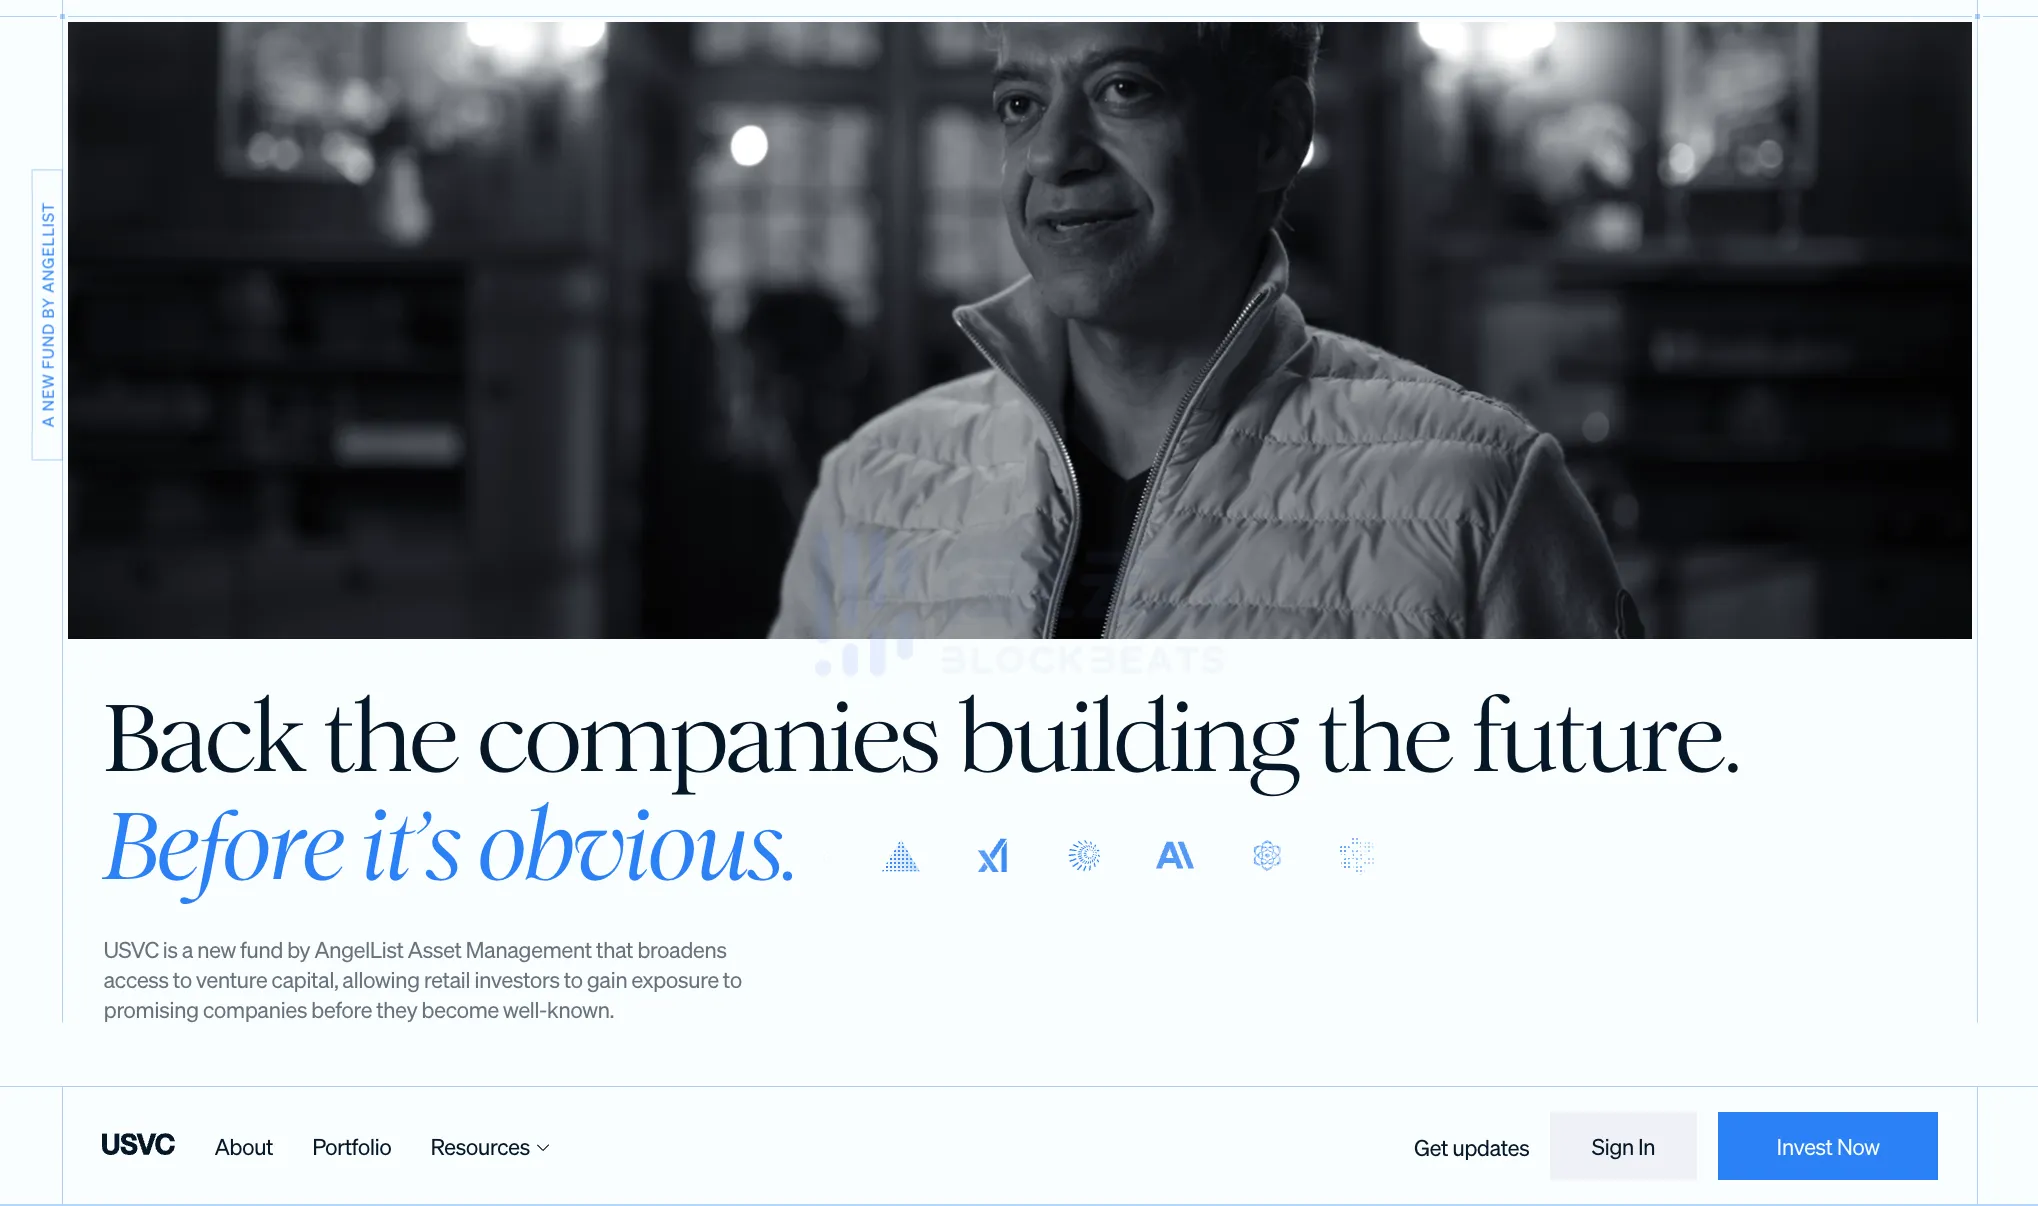
これはまるで完全な金融民主化のようですが、このバスケットをのぞくと、その中身はプロモーション文よりも複雑です。
500ドルでシリコンバレートップ企業のポートフォリオを購入
公開された長文ツイートは、ナワル自身が書いたものであり、スタイルもナワルらしい短文、格言、歴史的比喩が用いられています。
彼は、1500年代の大航海時代から始まり、1980年の米国企業の平均上場年齢(6歳)と今日の上場企業の中位年齢(13歳)の比較を示しました。これは、一般投資家がかつて公開市場で享受できた成長が、今日では主にプライベート市場に閉じ込められていることを意味しています。
全体としてのツイートは、少し宿命論的なニュアンスを帯びた格言で締めくくられ、「将来、あなたがコンピュータに何をするか指示するか、コンピュータがあなたに何をするか指示するか。あなたはその取引の間違った側に立ちたくないでしょう。」という内容です。語り口は、まるでシリコンバレーが真剣に最後に書いたIPO広告のように見事です。
過去数十年の米国プライベート市場の厳しいルールの1つは、未上場企業に投資したい場合、まず「認定投資家」であることを証明する必要があります。このハードルにより、ほとんどの一般投資家がVCの外に立たされてきました。
USVCがこのハードルを回避した方法は、自身を1940年の投資会社法下のクローズドエンドファンドとして登録することです。これは、米国の共同基金やETFが適用される同じ法律です。一旦登録されると、ファンドは標準化された監査や定期的な財務報告の提出を受ける必要がありますが、その代わりに得られる利益は誰にでも開かれており、認定投資家審査が不要であり、個人投資家にとっては、私募ファンドで一般的なK-1フォームよりも友好的な1099税表が毎年提出されます。
USVC のキャッチフレーズには、常に 1250 億ドルという数字が登場します。これは AngelList プラットフォームが現在ホストしている累計資産額です。AngelList は 2010 年以来、Naval Ravikant によって共同設立され、徐々にアメリカのプライベート投資の基盤となり、プラットフォームには 4500 人以上のファンドマネージャーが活動し、25000 以上のファンドが運営され、13000 社以上の活発なスタートアップが支援されています。
USVC の GP Ankur Nagpal は、USVC のツイート連なりでこれを「当社の不公正な優位性」と表現しました。この意味するところは、USVC の株式選定能力は、Naval や Ankur 個人の判断に基づいているのではなく、AngelList のデータフローとマネージャーネットワークをふるいにかけることから得られている、ということです。
Ankur Nagpal は USVC の日常経営陣であり、オンライン教育プラットフォーム Teachable の創設者であり、現在は USVC の GP であり、同時に AngelList 内の新興ファンド Vibe Capital の創設 GP でもあります。Naval は USVC で投資委員会議長を務め、投資戦略の形成に責任を負っていますが、日常的な意思決定はしていません。
アドバイザーとして、いくつかのシリコンバレーのベテランも参加しています。Cyan Banister は、元 Founders Fund パートナーであり、Arielle Zuckerberg は、ヘッジファンド Coatue と Kleiner Perkins での投資経験があり、Jeff Fagnan は、Accomplice ファンドの創業者であり、Carbon Black、PillPack、Whoop などに初期投資を行っています。
このリスト自体が、USVC が小売投資家に向けて発信したいメッセージです:私たちは一時しのぎの小口投資商品ではなく、私たちの背後には完全な VC コミュニティがいます。
蓋を開けて、USVC の内部は何があるのか?
USVC は、通常の ETF や共同基金とは異なる構造を持っています。これは、常に公募型のクローズドエンドファンドであり、固定された期間はなく、株式は二次市場で取引されません。
従来の VC ファンドと比較して、10 ~ 15 年といった拘束期間がありません。ETF と比較して、その株式は取引所に上場されず、価格も二次市場の感情の動きに従わず、むしろ基礎にある企業の公正な価値に連動しています。
この構造は、「リーズナブルな」収益曲線を提供でき、公開取引の ETF のように日々二次市場の感情に左右されることはなく、また古典的な VC ファンドのように資金を 10 年間ロックアップさせることもありません。
公式サイトによると、USVC は資金調達後、以下の3つの投資戦略に分かれます:
第1は、他のファンドマネージャーに投資することです。 USVC は LP の立場として、AngelList プラットフォーム上で見込みの新興ファンドマネージャーに資金を提供します。これは USVC が早期段階の露出を得るための主要な経路です。
第2は、成長ラウンドの追加投資です。 ポートフォリオ企業のうち一社が成功すると、USVC は後続ラウンドで追加投資を試み、自身のシェアが企業が引き続き資金調達する過程で希釈されるのを防ぎます。
第3は、二次市場投資です。 AngelList のネットワークを介して、進捗があるプライベート企業の株式を直接既存株主から購入します。
これら3つの経路には、USVCが本質的に直接投資ファンドではなく、むしろFOF(ファンド・オブ・ファンズ)により近いことを示唆する隠れた意味があります。そのほとんどの資金は直接OpenAIやAnthropicの株主名簿に入るのではなく、最初に他のファンドマネージャーによってそこに入れられ、そしてそのファンドマネージャーによって投資されます。
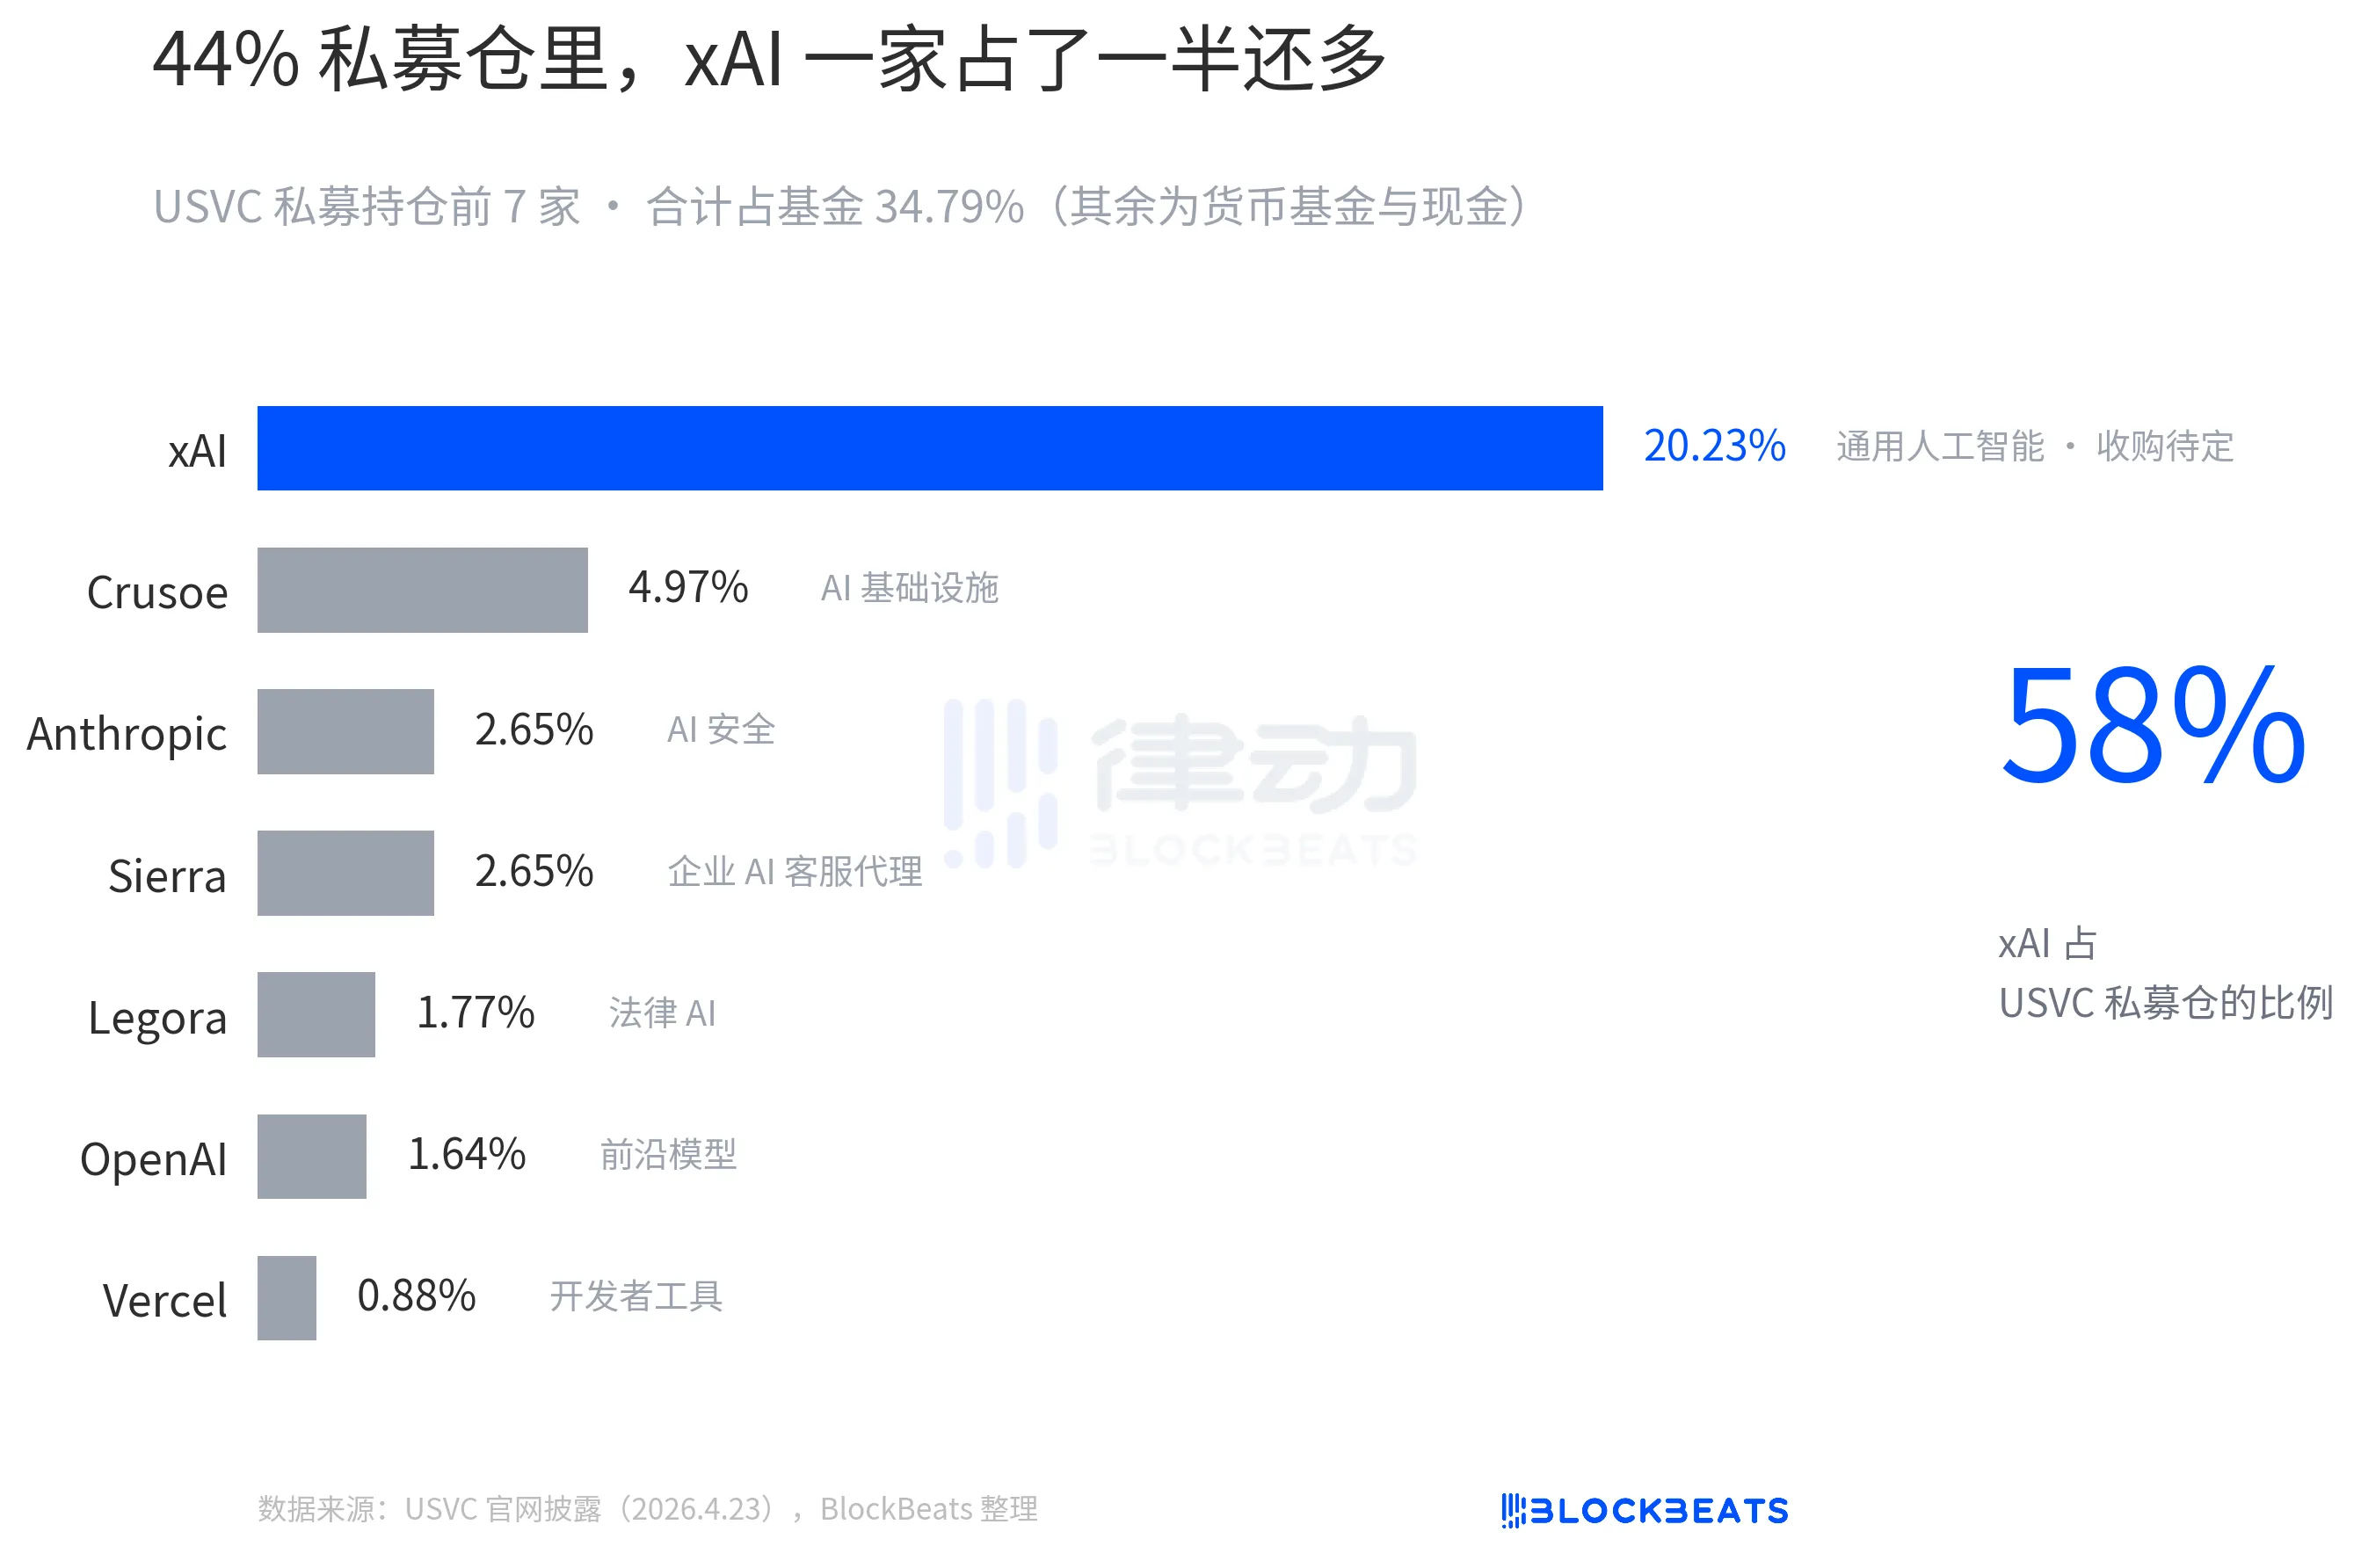
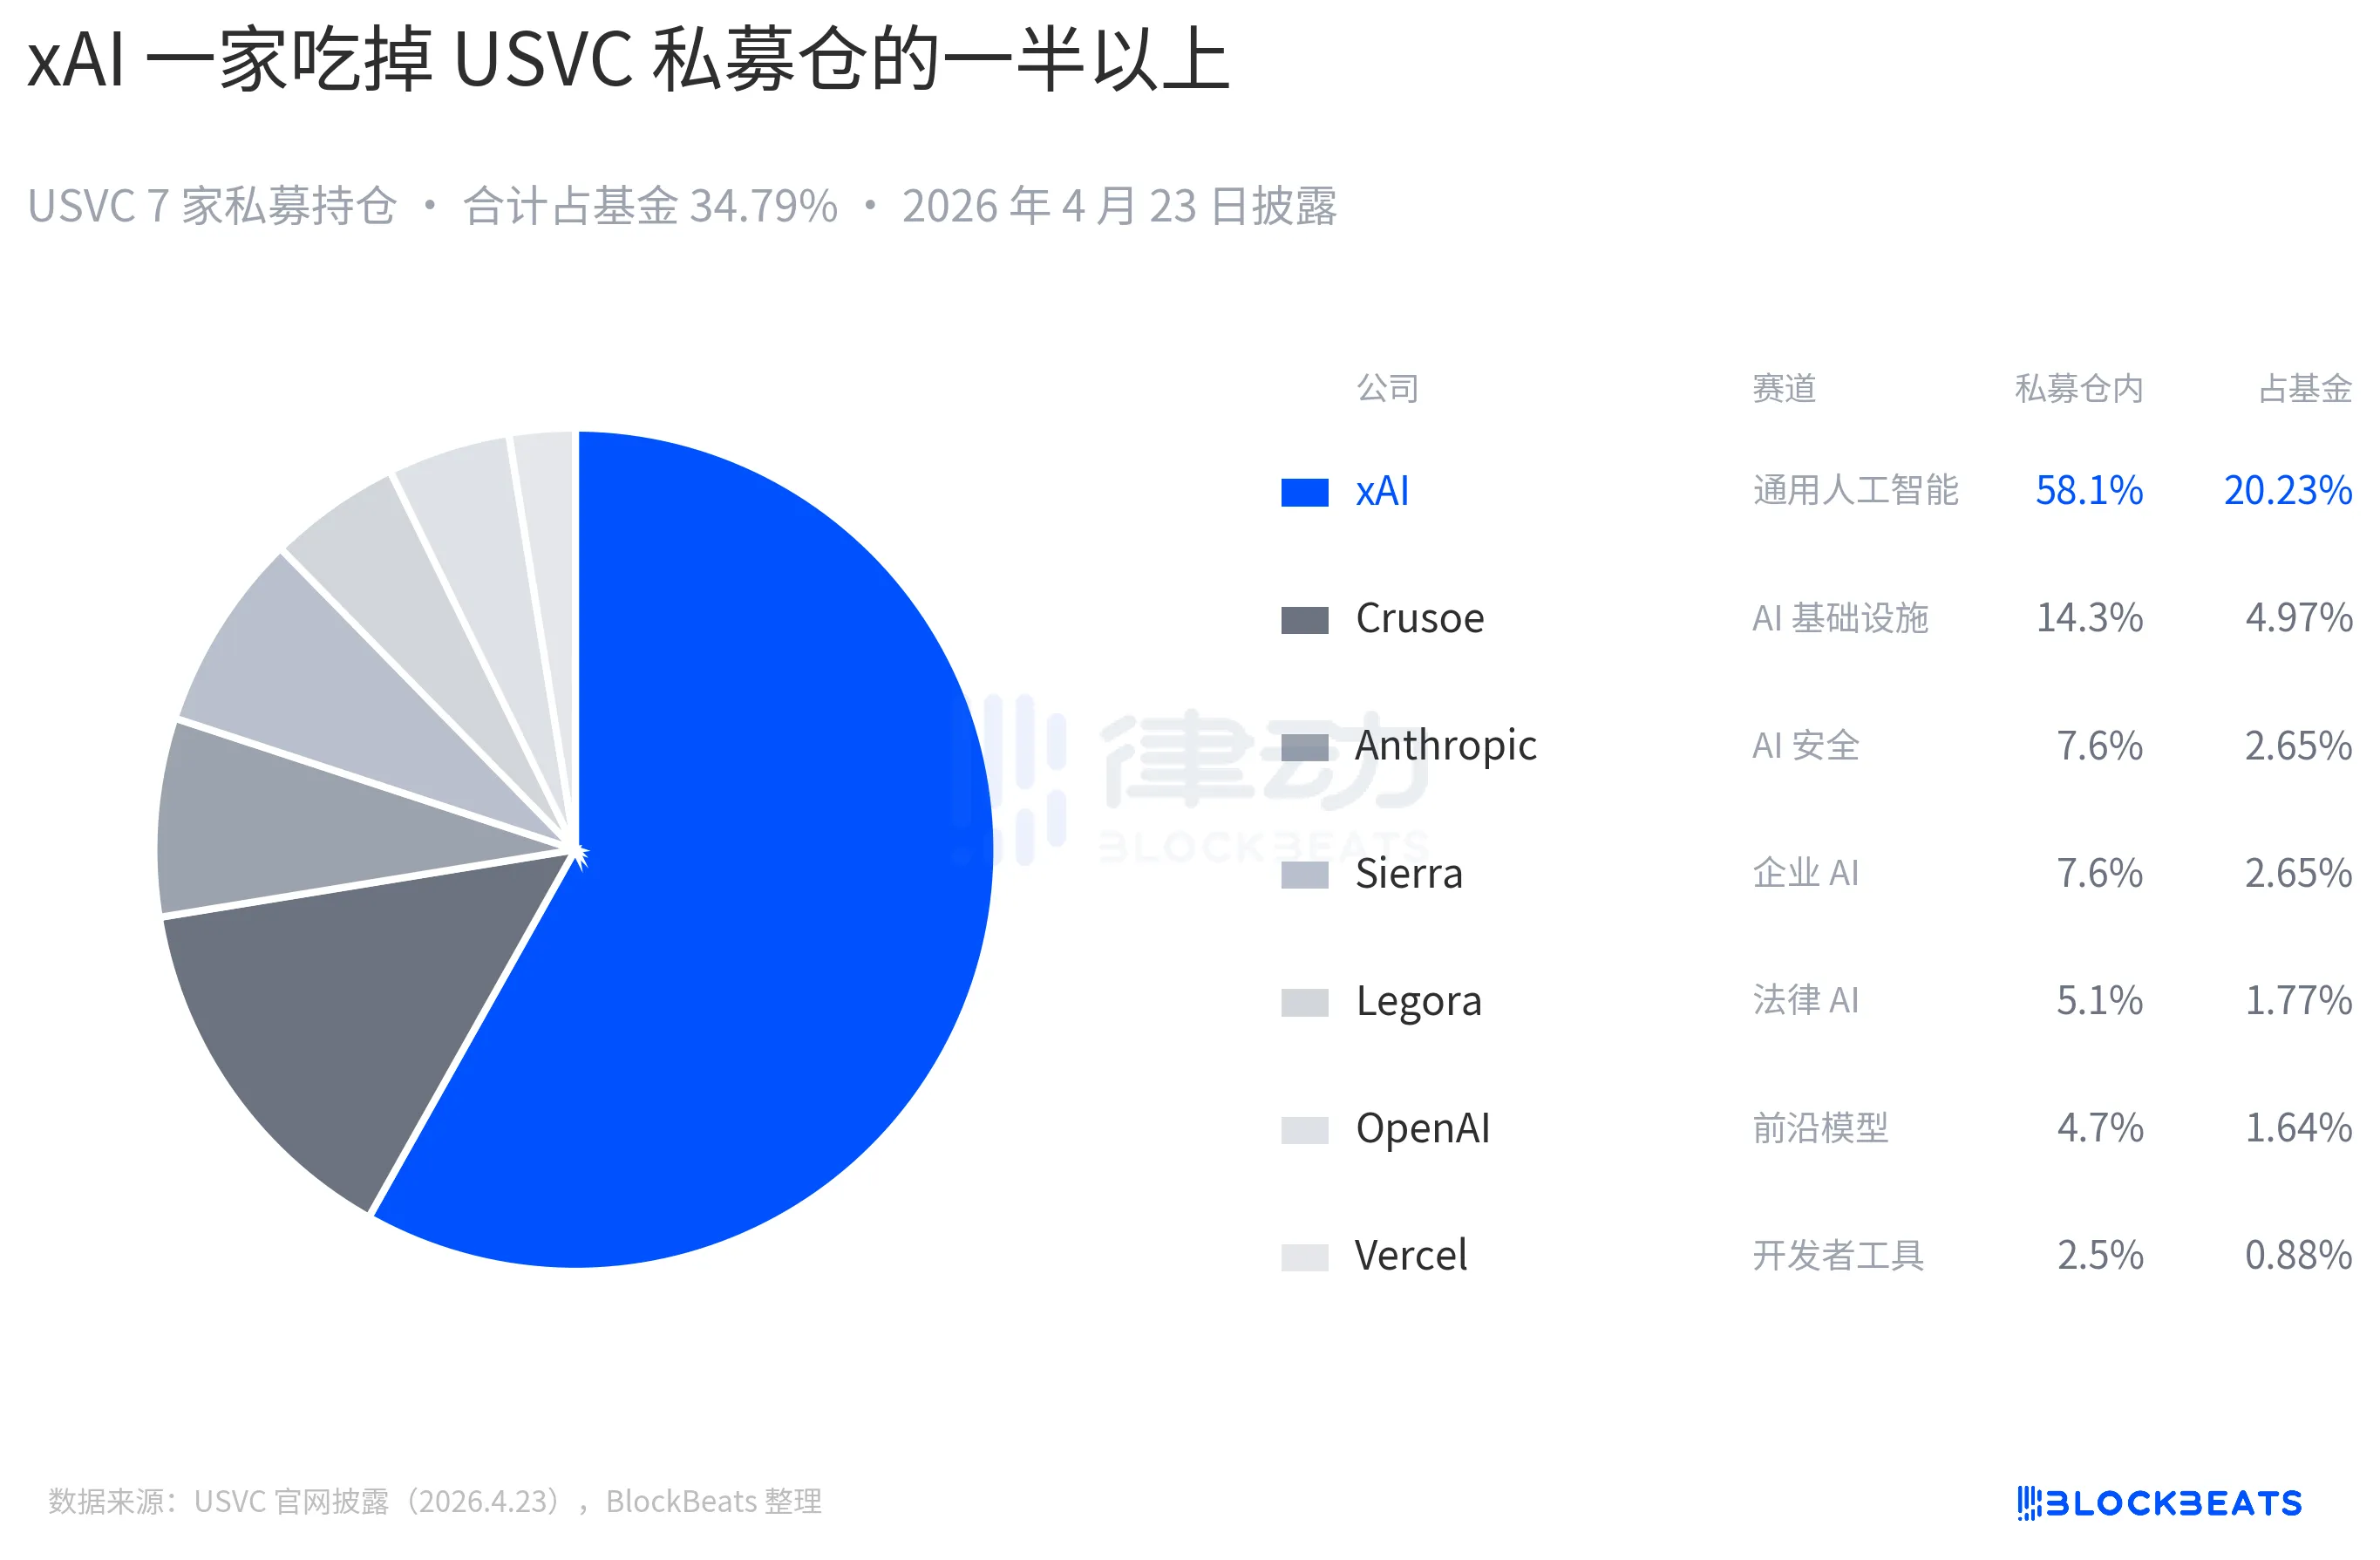
USVC の公式サイトに掲載されているポジションは、OpenAI や Anthropic を持っているだけでなく、最大の割合は xAI です:
USVC の株式はどの国の証券取引所にも上場していませんが、では投資家はどのように資金を引き出すのでしょうか?
その答えは四半期ごとのバイバックオファーです。ファンドは四半期ごとに、ファンド資産価値の5%までのバイバックを自発的に行う権利があります。ただし、これは理事会の「自由裁量権」であり、契約上の義務ではありません。これはETFよりも悪く、伝統的なVCよりも良い中間的な領域です。読者にとっては、いつでも資金が必要な時、USVC の株式は本質的に現金化できません。
USVC ストーリー全体の中で最も注目すべき点は、その料金構造です。
ホームページのトップには、USVC が最大のフォントサイズで次のように記載されています:"1% 管理手数料、パフォーマンスベースの手数料なし"。そして、比較のために伝統的なVCの2%の管理手数料を掲げています。
これが USVC の広告面です。同じページの底にスクロールすると、料金明細表が表示され、物語が変わります。USVC が開示している完全な料金分解は次のようになります:
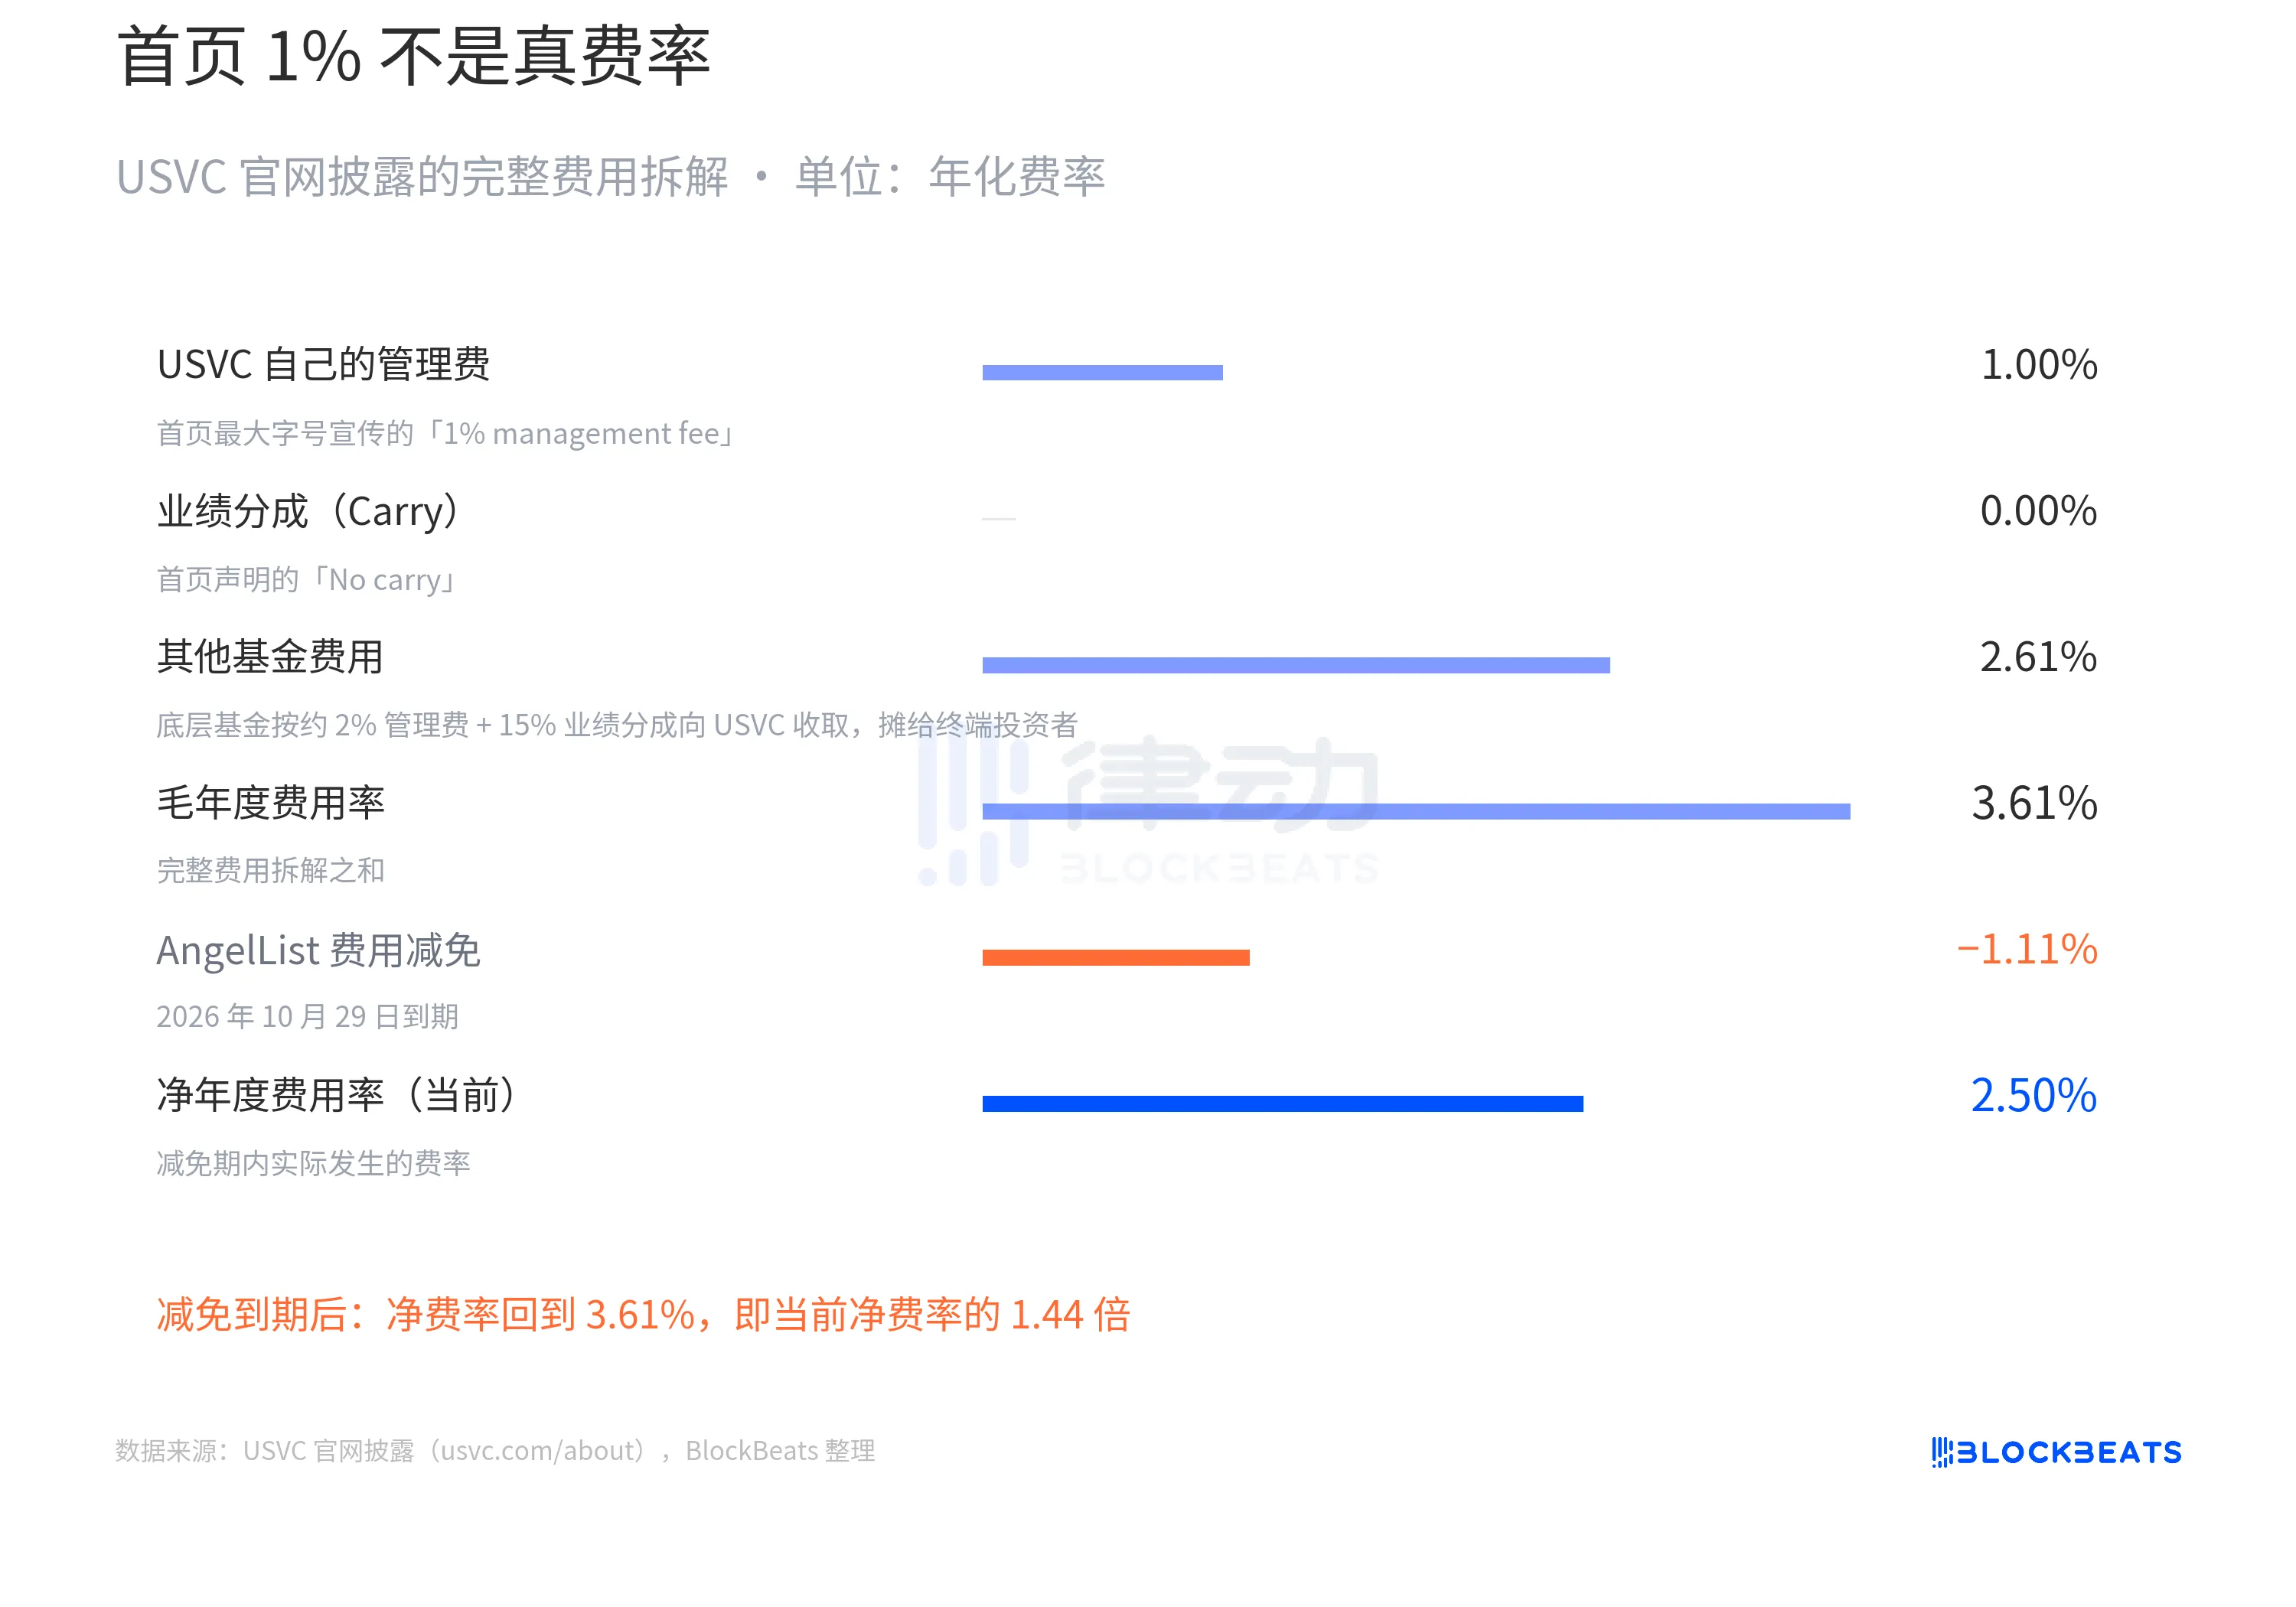
"その他のファンド費用 2.61%" とは何でしょうか?それは USVC が前述した3つの経路のうちの第1経路であり、他の新興ファンドマネージャーに資金を提供し、これらのファンドマネージャーがUSVCに対して2%の管理手数料と20%のパフォーマンスベースの手数料を徴収することを意味します。これらの費用はUSVCがLPとして負担しなければならず、最終的には最終投資家に負担されます。
したがって、USVCのネット手数料率は実際には2.50%であるべきです。これは最終形態ではありません。公式ウェブサイトには、AngelListが一部の手数料を免除し、一部の運営費用を負担することを条件とする重要な制約があり、免除期間は少なくとも2026年10月29日まで続きますが、免除が切れると手数料率は直ちに3.61%になります。
USVCのポートフォリオの年間純収益率が12%であると仮定し、過去10年間の一流VCの中央値水準に合わせています。免除期間中のネット手数料率は2.50%で、投資家の純利益は約9.5%です。免除期限後、ネット手数料率が3.61%に戻ると、投資家の純利益は約8.4%です。
複利で10年間投資した場合、1万ドルはそれぞれ24,800ドルと22,400ドルになります。差額は2,400ドルで、元本の24%に相当します。
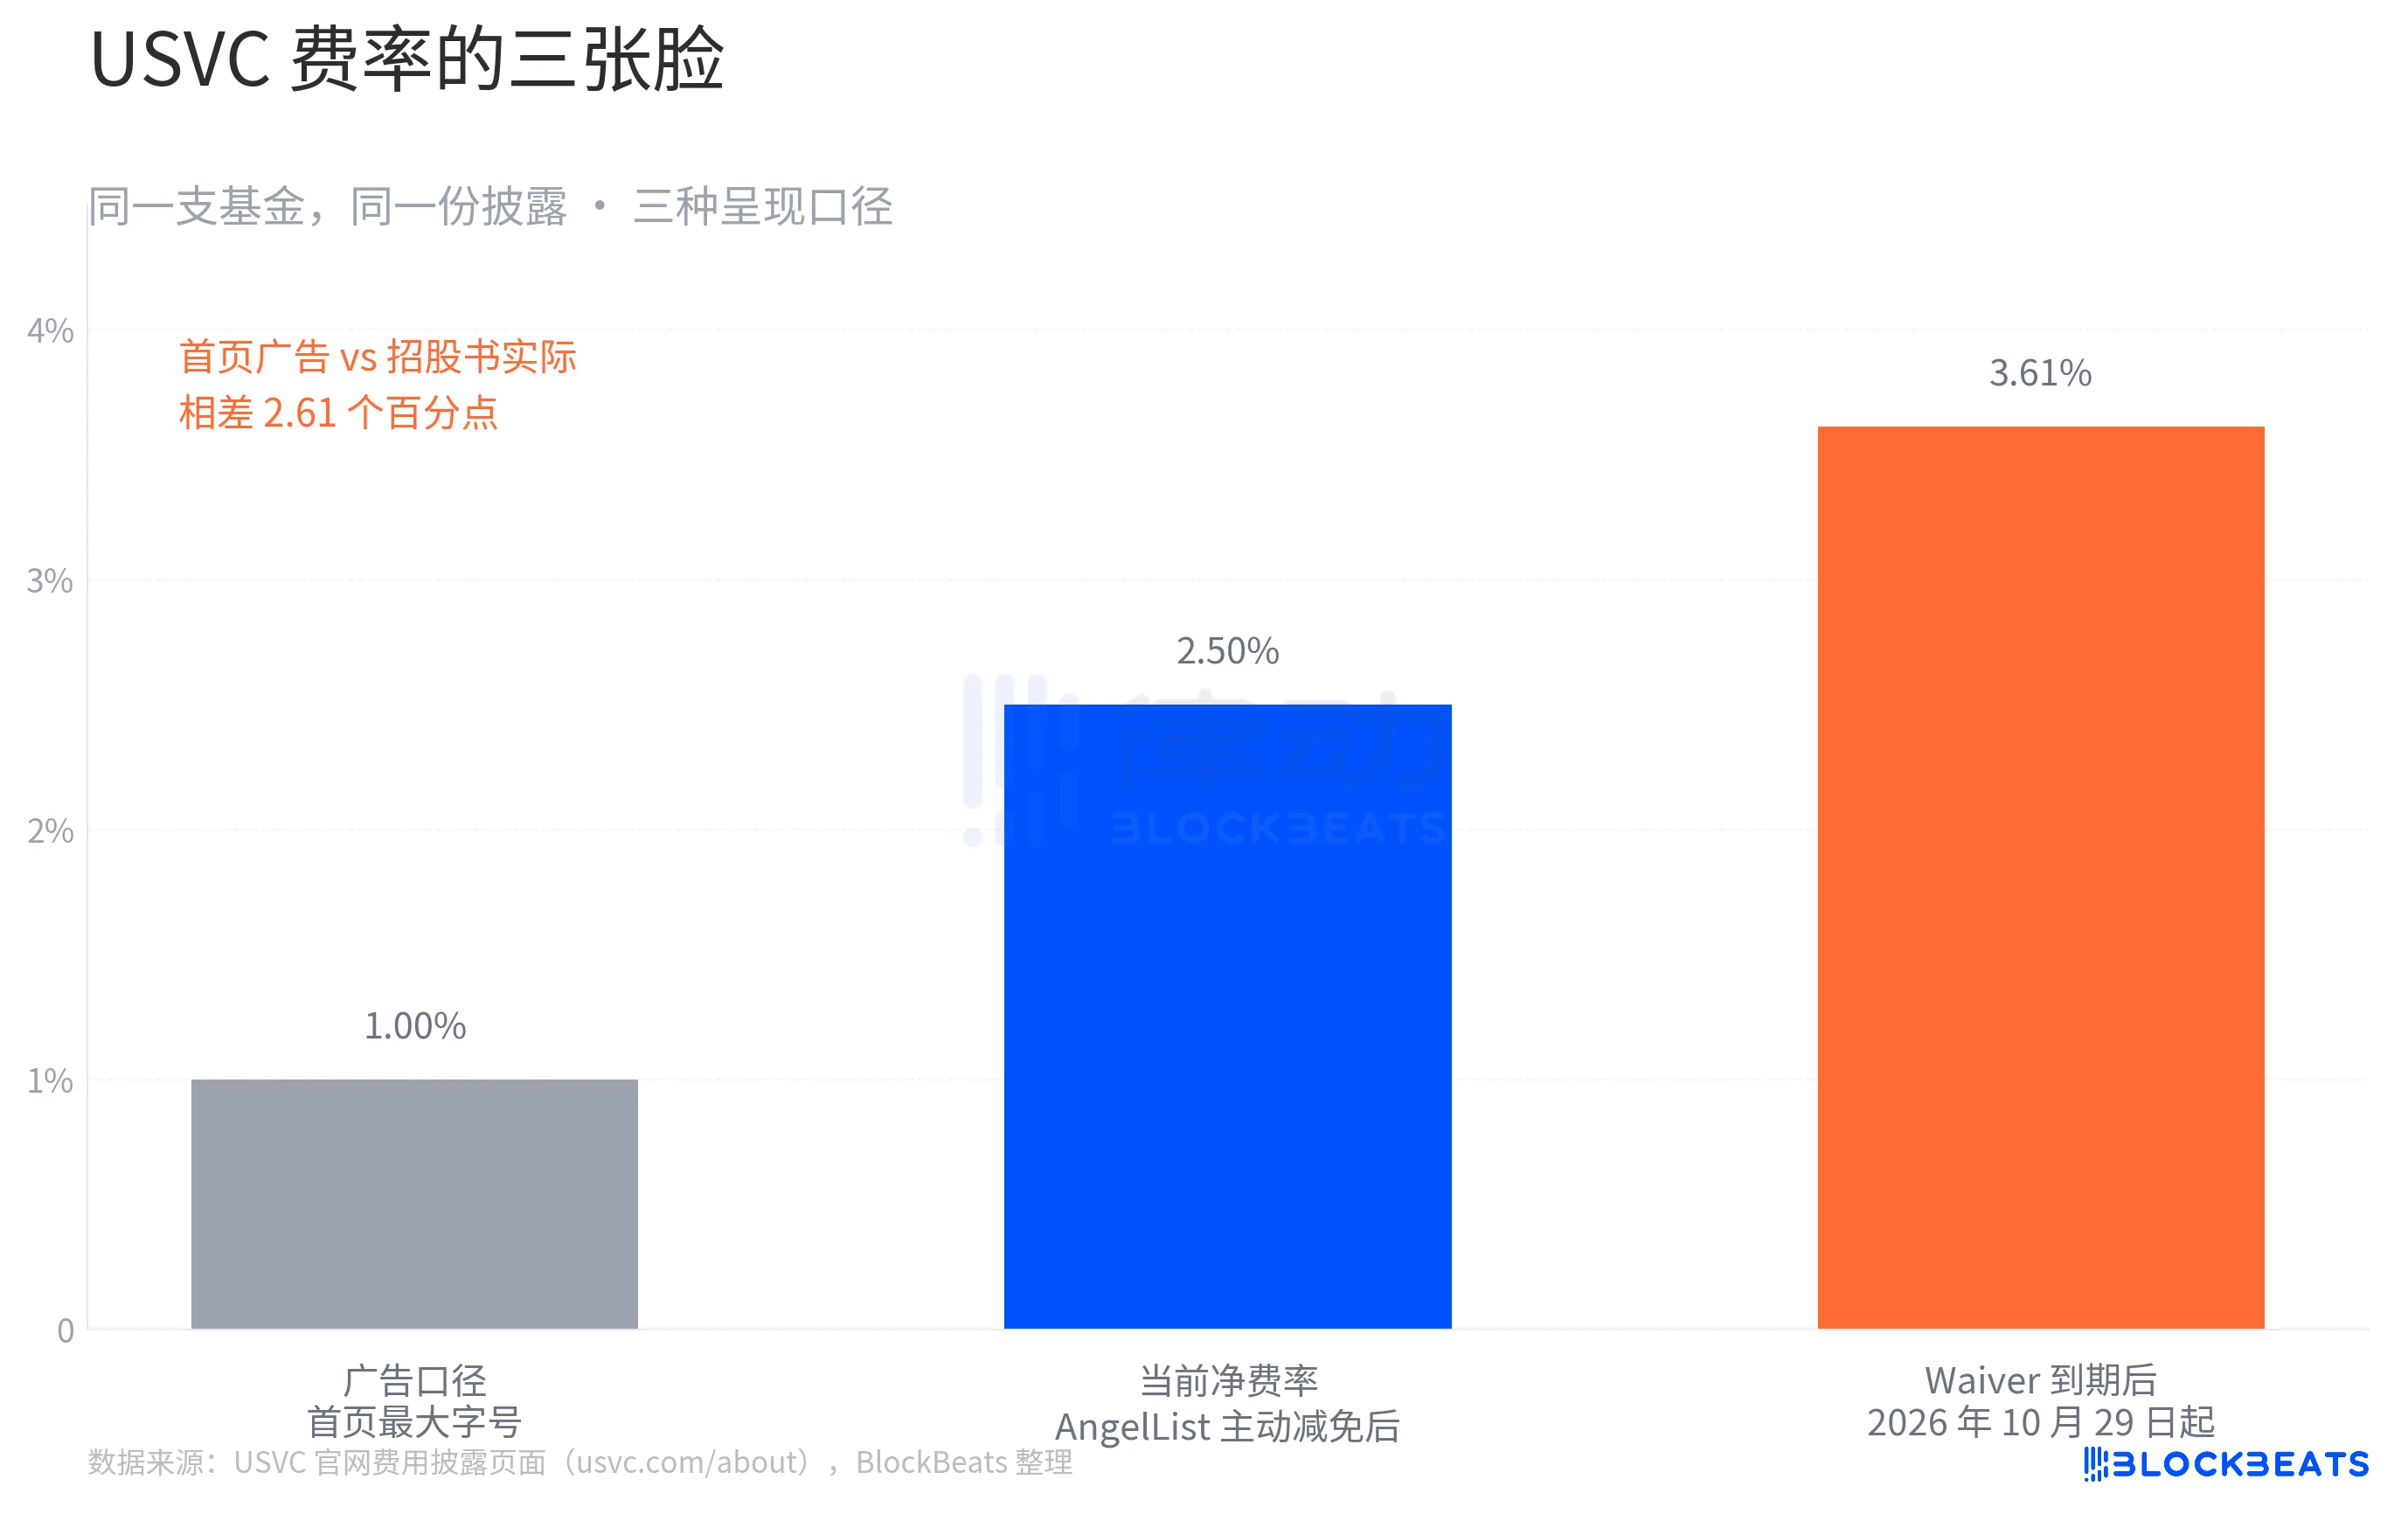
これは作り話ではありません。すべての数字は明確にUSVCの公式ウェブサイトのコンプライアンス開示ページに記載されています。ただし、「金融透明性」を標榜するファンドにとって、この差は言及に値すると言えます。
語りの背後に、「本当に投資の民主化」があるのでしょうか?
有名なシリコンバレーのプロダクトアナリストであるAakash Gupta氏は、USVCがSECに開示した書類を直接精査しました。2025年12月31日時点で、USVCファンドの総資産はわずか830万ドルであることがわかりました。この830万ドルの内訳では、56%(約465万ドル)が3.66%の利回りを誇る政府通貨市場ファンドに投資されています。
これらの数字は、公式ウェブサイトのホームページに掲載されている7つの有名企業とははっきりと対照をなしています。OpenAI、Anthropic、xAI、SpaceXなどが表示されると、自分の500ドルがこれらの企業にほぼ同等の配分で投資されると思うかもしれません。しかし、このファンド全体のSECの定義による総資産がまだ1000万ドルにも達しておらず、その半分以上が短期国債であるという事実です。
もちろん、これには妥当な説明ができるでしょう。ファンドは創設されたばかりであり、現金のデプロイメントには時間がかかるためです。Ankurは後にツイートで「パイプラインにはポテンシャルのある新しいプロジェクトがまだたくさんある」と述べています。
また、一部のコミュニティの見方では、USVCをNavalの新しい「リキッド出口アート」と批判し、USVCがアクセス権ではなく、配布メカニズムであり、すでに価格が上昇し終わったポジションを配布していると考えています。
過去10年間、プライベートバリュエーションは大幅な成長を遂げました。OpenAI は3年間で8600億ドルから5000億ドルに、xAI は18ヵ月で2400億ドルから2000億ドル以上に増加しました。一方で、オープン市場では、プライベートバリュエーションが過剰である可能性を示唆する先行例もすでにいくつか見られます。Figma は上場2週間でプライベートバリュエーションの半額まで株価が下落し、Klarna は460億ドルのプライベートバリュエーションから上場時の670億ドルまで下落しました。この背景を考えると、ポジションを小売投資家にパッケージ化して売却することは、確かに「ディストリビューション」に近いものです。
四半期の自己株買い上限が5%であることは、通常の市場状況では友好的に見えます。しかし、2027年に市場に大きな調整が発生し、USVC の基礎となるプライベート企業の評価額が下落し、セカンダリ取引が縮小した場合を想定してみましょう。このとき、理事会の合理的な選択肢は、その四半期に株を取得しないことであり、低価格で基礎資産を売却して買い戻しを満たすことではありません。
シリコンバレーの開発者兼投資家であるケン・エジマは、USVC を、ナバルが投資委員会の議長にどれだけの期間留まるかによって窓口の長さが決まる限られた機会のファンドと見なす直接コメントをしました。
「民主化」という言葉は、金融史上の過去1世紀で何度も登場しています。繰り返し問われる質問の1つは、「民主化されたものはチャンスなのか、それともリスクなのか?」です。ただし、今回尋ねるべきことは、「あなたが購入したのはファンドなのか、それともナバルの数年間の注意なのか?」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事