ナバロの「庶民VC」USVC は、一体何なのでしょうか?
原文タイトル:脱出流動性の技術
原著者:チューリップキング
翻訳:Peggy,BlockBeats
Editor's Note: Recently, Naval Ravikant, author of the "Navalmanack" and a well-known Silicon Valley investor, launched a investment product called USVC (U.S. Venture Capital) on social media. It is marketed as "no need for accredited investor status, starting from $500," and includes a basket of equity in high-growth startups such as OpenAI, Anthropic, xAI, Vercel, among others. The narrative is clear and familiar: allowing ordinary investors to enter the previously exclusive venture capital market, achieving "democratization of opportunity."
However, the question remains: when this "entrance" is truly opened, are retail investors sharing in growth or are they taking on chips that have already been priced in?
This article starts from this seemingly progressive product and looks back on a key "social contract" implicit in the U.S. capital market over the past few decades. The stock market is not just a financing tool but effectively plays a role in wealth distribution. Through pension systems and index funds, ordinary workers are able to indirectly participate in corporate growth, thus, while inequality widens, they can still share in the benefits of capital appreciation.
However, as companies go public later and accumulate more value in the private stages, this mechanism is undergoing a structural change: the public market is no longer a place for value creation but has become the endpoint of value distribution; index funds are no longer just risk diversification tools but may instead become passive buyers absorbing high-priced chips.
In this context, whether it is USVC or institutional designs around index weights and the IPO mechanism, their common feature is not "expanding participation" but providing a more efficient exit path for existing holders.
As the boundary between "increasing participation" and "having more people take over" becomes blurred, a deeper problem also arises: as the way ordinary people participate in the market gradually shifts from "sharing in growth" to "taking over exits," is the implicit contract that has long maintained the stability of the capital market still valid.
The following is the original text:
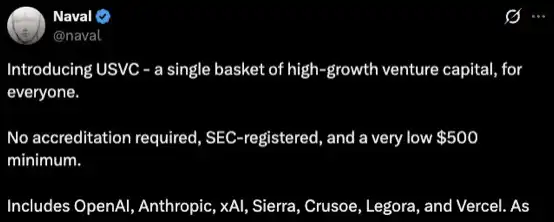
Naval Ravikant is promoting an investment product called USVC (U.S. Venture Capital), essentially doing one thing: packaging venture capital (VC), which was previously only accessible to a few, into a "basket" that ordinary people can also buy. The underlying assets include top AI/technology companies such as OpenAI, Anthropic, xAI, Vercel.
おそらくお気づきかもしれませんが、一部のベンチャーキャピタル企業が一連の民間企業の評価額を1兆ドルまで押し上げた後、これらの投資家はついに退出準備を始めました。 問題は、彼らが「脱退流動性」を受け入れる相手を見つける必要があることだけです。
説明が必要なのは、私がサンフランシスコのベンチャーキャピタル業界が何か違法な行為をしていると非難しているのではないということです。私が非難しているのは、彼らが道徳的に非常に疑わしい行動をとり、かつ資本主義社会の約束を侵害しているということです。
この「取引」。
ベビーブーマー世代は、この恩恵を本当に受けた最後の世代です。
アメリカにはヨーロッパ式の社会福祉国家はなく、最初からその方針がありませんでした。その取り決めは次のようなものでした:株式市場が社会福祉の機能を担うこと。確定給付型年金は確定拠出型年金に徐々に取って代わられ、従来の年金は401(k)口座に置き換えられました。社会保障は、それだけでは生活できない「底辺」になりました。
代替としての暗黙の前提条件は次のとおりです:すべての労働者が株主になり、資本の成長に伴う「エレベーター」が労働者を一緒に連れて行くでしょう。賃金は停滞するかもしれませんし、不平等は拡大するかもしれませんが、退職口座はバックグラウンドで複利を利かせ続けるため、すべての人が同じレールを走っていく――最終的な結果はおおむね「まあまあ」になるでしょう。
このメカニズムによって、アメリカの不平等は政治的に「許容可能」なままです。あなたの401(k)が上昇して雇用主の資産と同じペースで上昇しているかぎり、あなたは雇用主の収入があなたの400倍であることを受け入れることができます。パッシブ・インデックス・ファンドは、この契約の最も純粋な表現です:レジ係、教師、配管工など、すべての人がプロの資本力を借りて市場全体のリターンを得ることができ、その後は自分の人生を送ることができます。市場はある意味で「公共の資源」となりました。
ただし、この取引には前提条件があります:公開市場は引き続き価値が実際に創造されている場所でなければならず、上昇リターンの取得は広く利用可能でなければならず、新規資本の形成によって得られる「マージナル・ドル」は、インデックス・ファンドが保有できる1ドルでなければなりません。これらの条件は長らく成立してきましたが、今ではもはや成立していません。
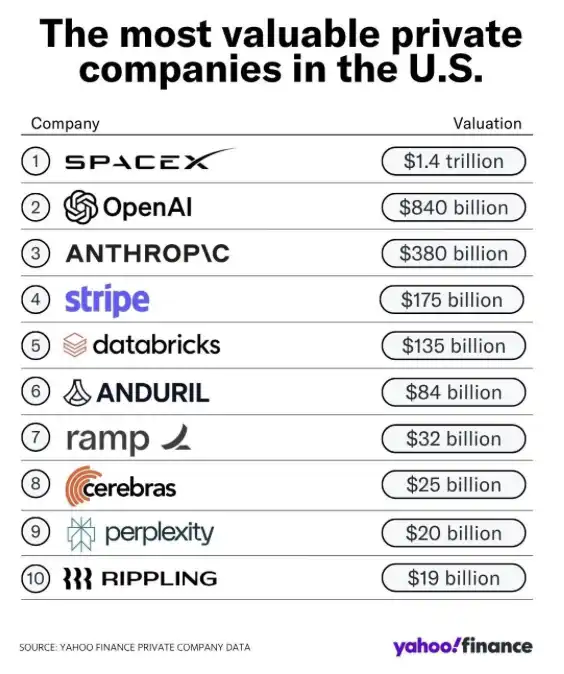
これが彼らがあなたから取り上げたものです。
企業が民間段階で成長して1兆ドルの評価額に達してから上場すると、公開市場はもはや価値が創造されている場所でなく、価値が実現される場所となりました。今日の公開市場で起こっていることは、「配当」であり、「複利の成長」ではありません。過去には、企業の成長過程でパッシブ型の退職金が受け取るべきだった各パーセンテージポイントのリターンが、今や、企業の評価額が2兆ドルに達する前に、株主名簿に記載されていた人々に流れています。
Figmaが上場してから、わずか数週間で株価がプライベートの評価額から50%下落しました。一方、Klarnaは90%下落しました。残念ながら、このシステムはまさに「デザインに従っている」。
業界もこの構造が小売投資家を排除していることに気づき、彼らは解決策を提案しました — 小売投資家もプライベートマーケットに参加できるようにします。これが彼らの主張です:民主化、オープンアクセス、ギャップの縮小。
しかし、実際に提供されているのは、10年にも及ぶプライベートマーケットの拡大サイクルの頂点であり、これらの企業の評価額が今の千分の一だったときに内部の人々が既にポジションを取っていたものを購入するというものです。いわゆる米国ベンチャーキャピタルチャネル(USVC)は「オープンアクセス」とは言えず、すでに上昇相場を経ている資産を配布するためのチャネルです。Naval自身の表現も、実際にはこのことを認めています。
設計された退場戦略
相変わらず、暗号通貨業界は最初にこの「プレイブック」を理解しました。
いくつかの財団が、手持ちの多額なロックアップされたトークン資産に気づき、元々の小売需要が枯渇し、アンロックノードが近づいても誰も引き受け手がいない時、このプレイブックが現れました。解決策は:これらのロックアップされたトークンを株式の形でパッケージ化し、規制上の伝統金融(TradFi)バイヤーが参加できるようにすることです。
本来小売投資家が直接購入することはないトークンが、株式として「パッケージ化」されました — 機関投資家はコンプライアンスを通じて購入し、小売投資家も証券口座を通じて参加できます。チップは分配されました。規制当局(SEC)は介入しませんでした。財団は成功して退出しました。そして株式バイヤーは、「設計された販売の対象となるようにすでに」下の資産を受け取りました。
ちなみに、Naval Ravikant(ナバル)も早くから暗号通貨業界に参入しています。
サンフランシスコのベンチャーキャピタルシステムは、このメカニズムの実現可能性を見出し、それを「数兆ドル規模」に拡大できることに気付きました。USVCは1つの門であり、ナスダックの規制変更は別の門です。
NASDAQは提案しています:新規上場企業で普通株の浮動比率が低い企業については、指数内での重み付けを浮動比率の5倍で計算し(完全な重みを超えないように)、毎四半期のリバランス時に再計算します。たとえば、SpaceXのような企業が5%の浮動比率、1.75兆ドルの評価額で上場している場合、パッシブファンドは上場後15日以内に、相当する4380億ドル規模の重み付けで買い戻されることになります — ほとんど「観察期間」はありません。
その一方で、ロックアップ期間は正確に計画することができ、次回のインデックスリバランスノードの前後に満期となります。その時点で、インデックスウェイトは自動的に「フルウェイト」に引き上げられ、パッシブファンドは内部者が合法的に減少したばかりのタイミングで、大口で株を購入しなければなりません。SpaceX の上場目標は6月半ばであり、次回の重要なリバランスは12月に予定されています。この「数学」は成り立っているのです。
本来は個人投資家がインサイダーゲームに対抗するツールとして設計された指数ファンドが、今では内部ゲームが完了する仕組みとなっています。あなたの401(k)が「リズムに乗せられて」いるのです。
これら2つのパスの構造は同じです:内部者はまず、個人投資家が参加できない市場でポジションを積み重ねます。ポジションが成熟すると、元の市場の自然な需要が目標価格で供給を受け入れるのに足りなくなります。そのため、「包装層」(wrapper)を設計し、別の種類の資金が参加できるようにします — 通常は退聑口座やパッシブファンドの流入を通じてです。これらの資金は「価格に敏感でない」です。なぜなら、それらはルールに従って購入されるためです。判断に基づいて購入するのではなく、ルールに基づいて購入されるのです。その結果、内部者は退出を完了し、新たな参加者が引き継ぎます。
これはすべて「合法」です。なぜなら、この構造自体が合法であるように設計されているからです。そして規制当局が行動しないのは、この「ゲームのルール」自体が制度内にあるからです。
影響
ある程度までこれは説明しています。なぜ Sam Altman のような人物が極端な抗議の対象となり、なぜ Waymo の車両が攻撃を受け、なぜデータセンターが抗議の標的になるのか。
焚きつけられた人々は、「退出流動性」の理論など必要ありません。彼らには自らの生活を観察するだけで十分です:一部の人々は「早く来た」一方、別の人々は「遅く来た」。そして、その差は、どのような「努力、能力、またはタイミングの物語」で説明されるよりもはるかに速い速度で広がっています。
技術官僚階級は、見える化され持続的な現実の証拠を作り出しています:一般の資本は「収穫」され、既に有利な立場にある人々による超過収益を現金化しています。
「K字型の分化」はさらに進行するでしょう。次に起こることは、単なる市場の調整だけではありません。
調整は、参加者が依然としてシステムのルールを信じているときにのみ起こります。そして燃え上がる炎は、本質的に政治問題であると言えます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事