インテルは20%急騰し、CPUは**エージェント時代**に失ったものをすべて取り戻す必要があります

昨夜、インテル株価は一時的に取引時間中に 70 ドルに達し、取引後に 20% 急騰しました。これは最新の決算が予想を大幅に上回ったためです。
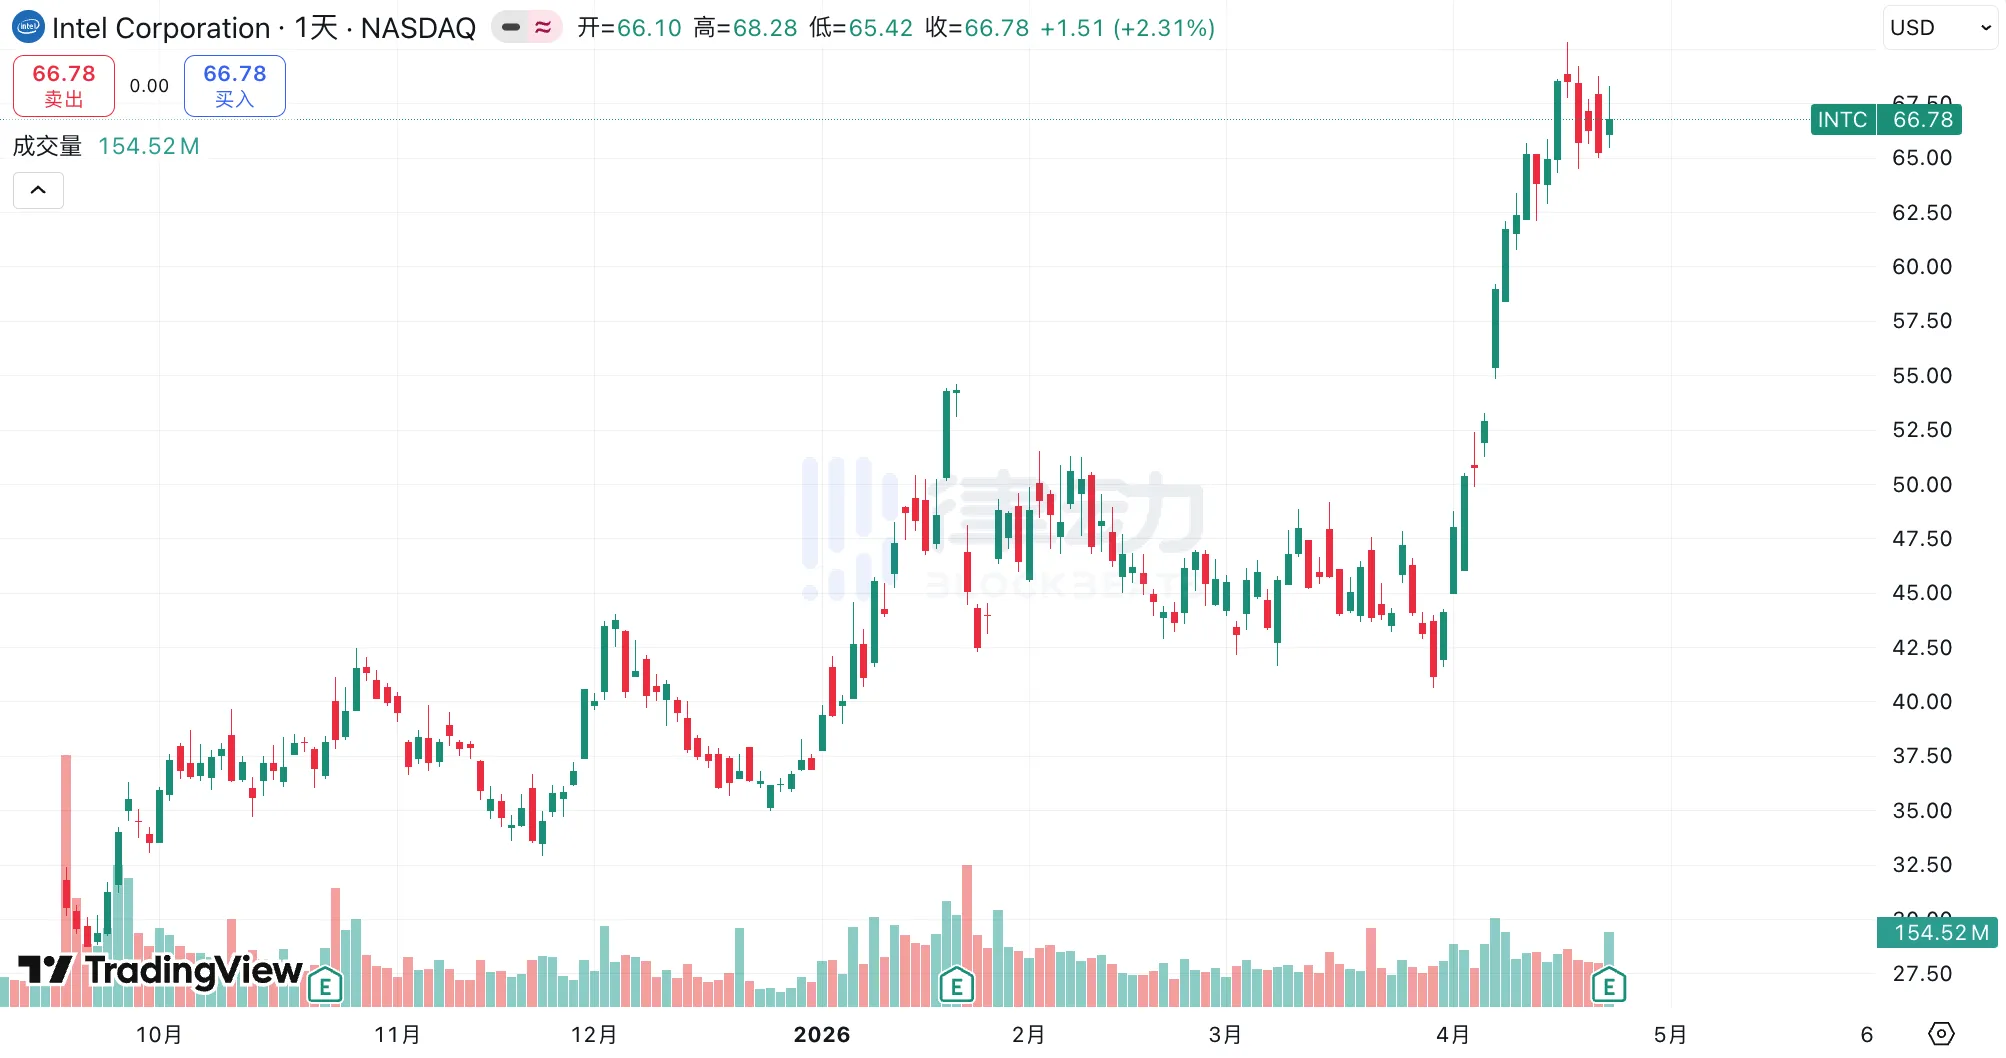
英特尔は木曜日に 2026 年第1四半期の業績を発表し、売上高は 136 億ドルで、前年比で 7% 増加し、ウォール街の予想を 11% 上回りました。非 GAAP 1株当たり利益は 0.29 ドルで、アナリストの予想の 0.01 ドルを大幅に上回り、予想を 29 倍超える好業績でした。このような大幅な差は大型株の中でも非常に珍しいものです。発表後、株価は取引時間後に一時的に 20% 上昇しました。
第2四半期の見通しもより積極的な方向性が示され、売上高は 138 億ドルから 148 億ドルの範囲で、予想の中央値を上回っています。新CEO の Lip-Bu Tan は電話会議で、CPU が AI エポックの不可欠な地盤に再び自らを埋め込もうとしている旨を表現しました。
これはインテルが過去2年間で市場で最も話題になっていたテーマの1つであり、同社は完全に AI の最初の波に乗り遅れたと見なされていました。
一方では、NVIDIA に匹敵する GPU を提供していないとされ、一方では先進的な製造ノードも TSMC に追いついていませんでした。しかし、過去12か月間、ますます多くの AI デプロイメントがモデルのトレーニングから推論や自律型「エージェント」の配備に移行する中、かつて基本的な「コンピュータ脳」と見なされていた CPU が再び必要とされています。インテルの今四半期の反発は、この技術的物語の初めての財務的具体化です。
データセンター事業が U 字型反転を遂げる
第1四半期の 136 億ドルを分解すると、最も重要な変化はデータセンターおよびAI(DCAI)の部門から生じました。インテルの財務報告によると、DCAI の四半期売上高は 51 億ドルで、前年比で 22% 増加し、歴史的な最高値を記録しました。
これは一時的な急伸ではありません。2025年に遡り、DCAI は第1四半期に 410億、第2四半期に 390億まで低下し、第3四半期に 410億に回復し、この横ばい期間は市場が「CPU の復活」という物語に疑念を持つ原因となりました。そして、第4四半期に至り、Tom's Hardware が整理したインテルの開示情報によると、DCAI は第3四半期の 41 億ドルから 47 億ドルに増加し、四半期間での環境増加率が +15% となり、この10年で最も速い四半期環境の増加となりました。
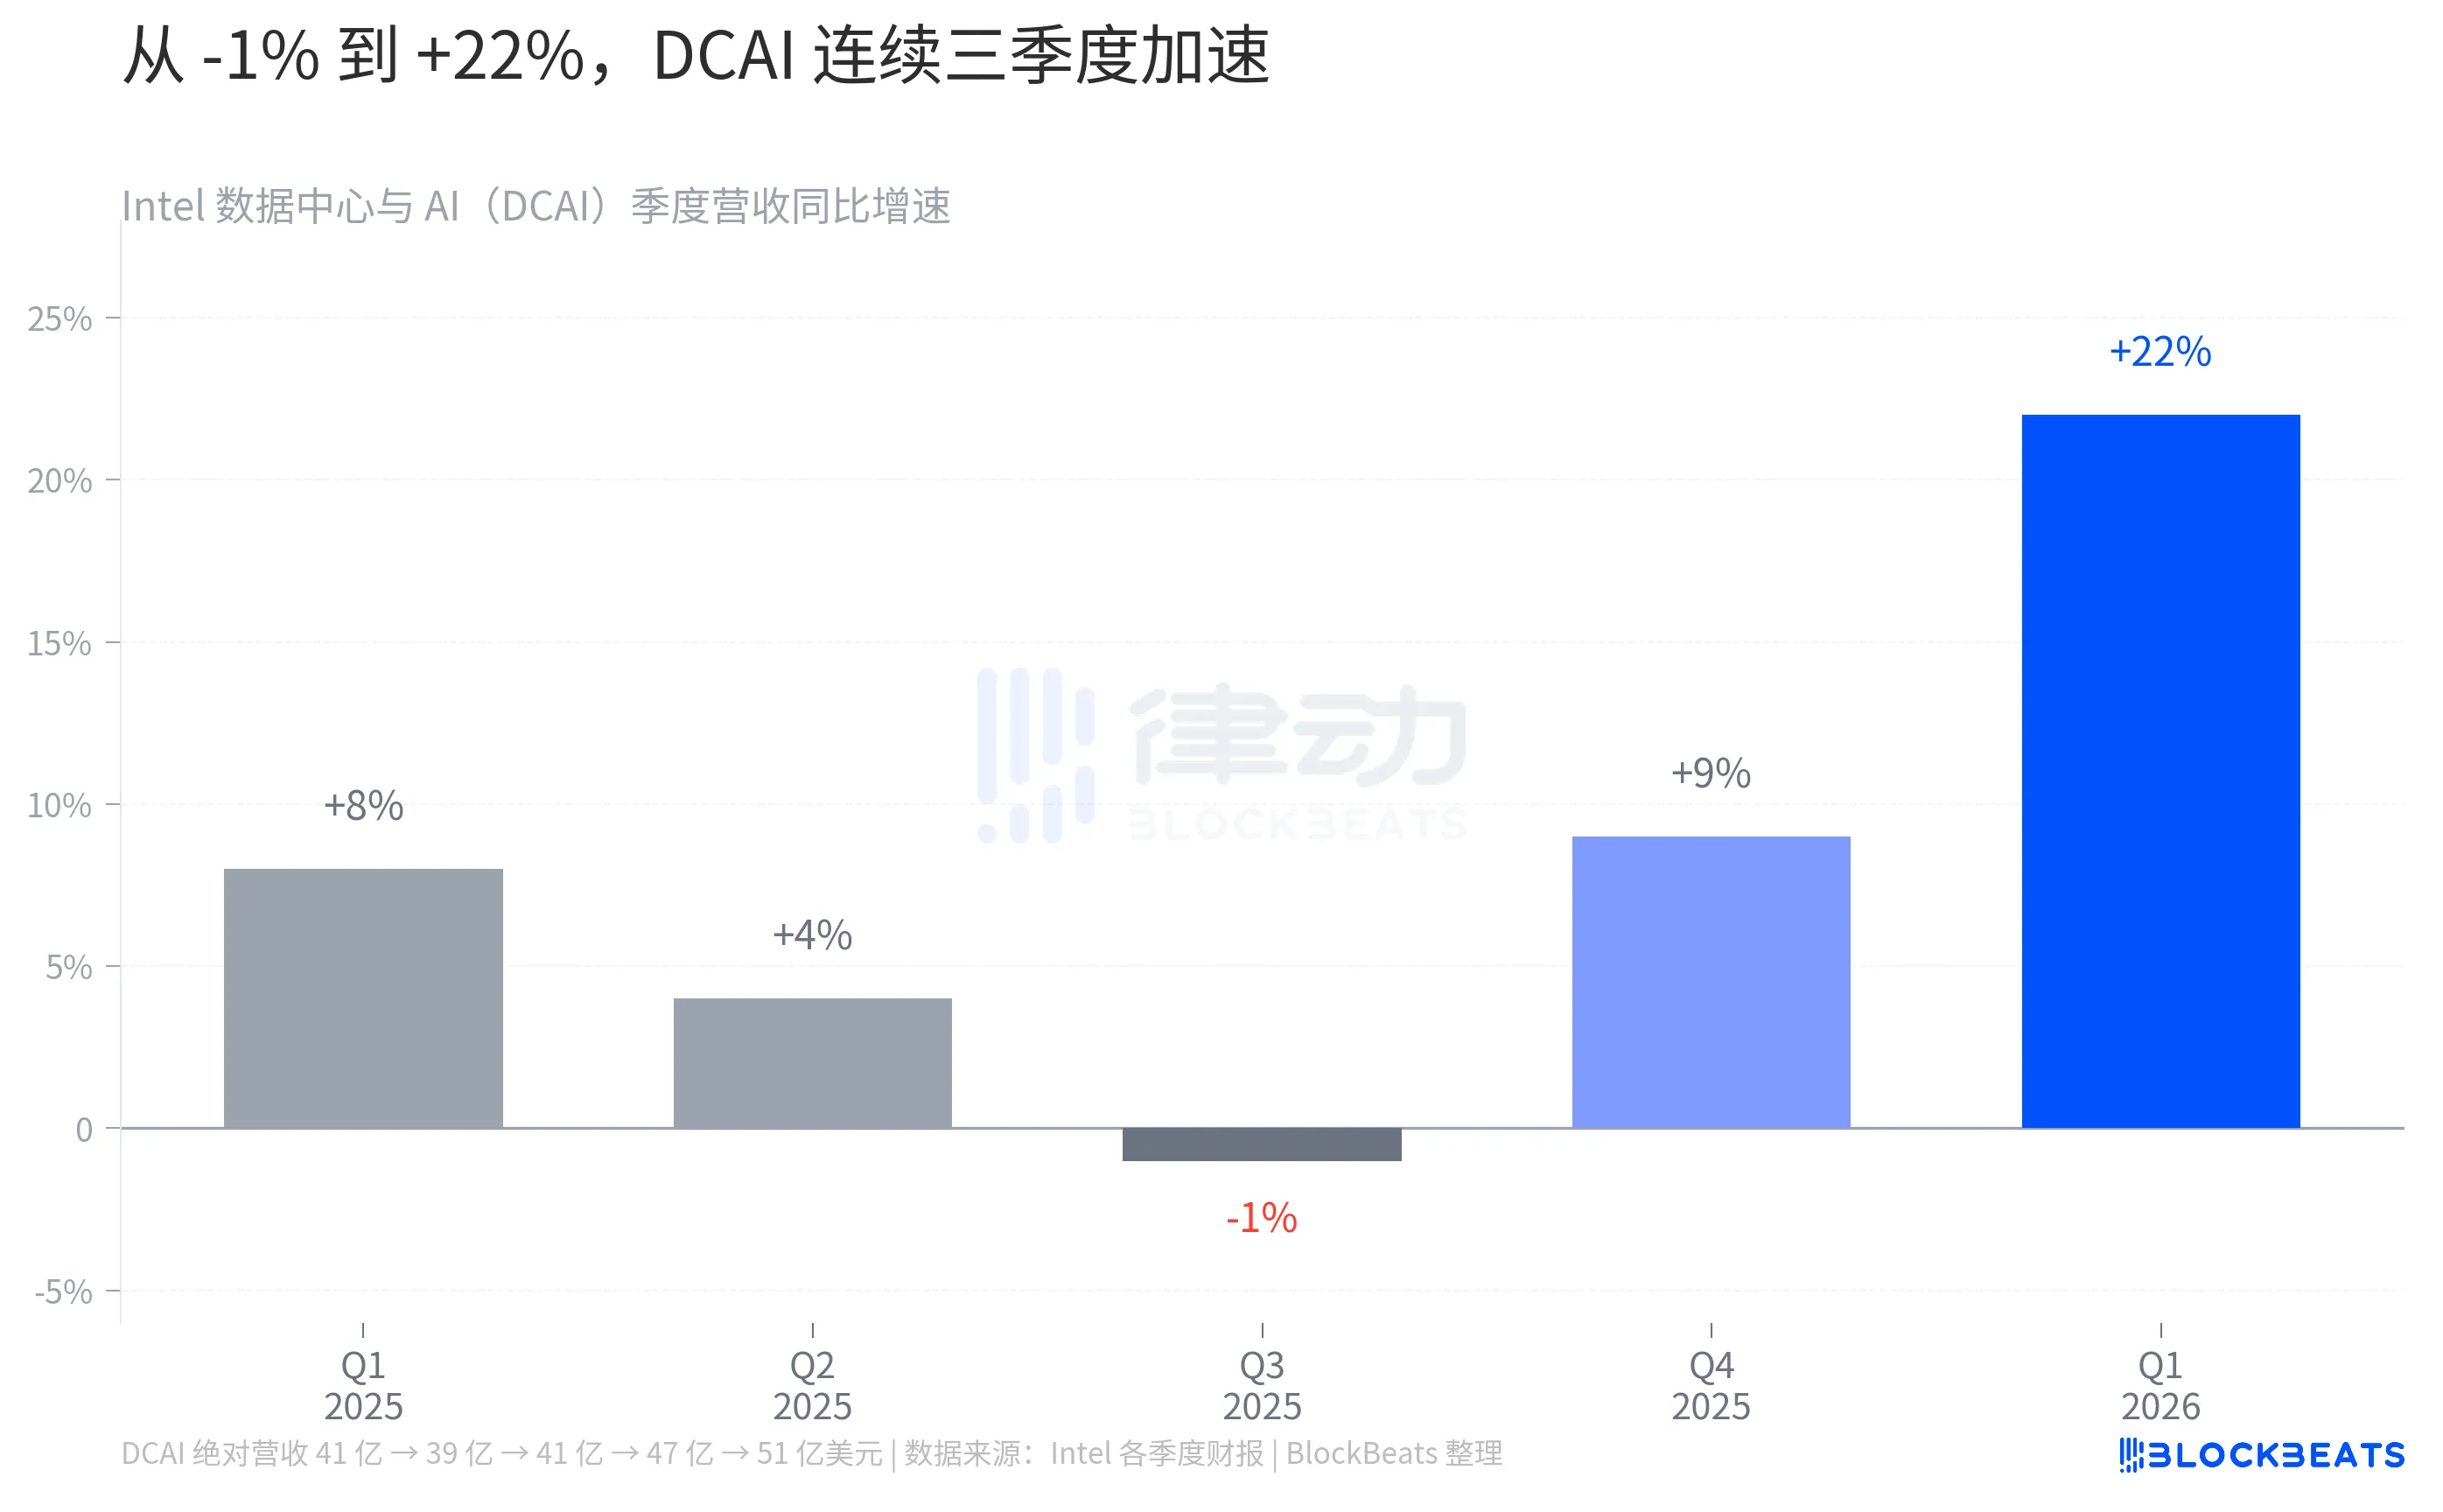
2026 年第一季に入ると、51 億という数字が、全体の曲線にはっきりとした U 字型を描くようになり、谷底は2025 年中ごろにあり、転換点は2025 年第 4 四半期にあり、確認点は2026 年第 1 四半期にありました。経営陣からの説明では、第 6 世代 Xeon 「Granite Rapids」プロセッサーの量産が開始され、AI インフラの更新サイクルが重なりました。企業は、一部のクライアント CPU 生産能力を犠牲にし、ウェハをデータセンターに割り当て、DCAI ブロック全体の利益率を引き上げました。インテルの 2025 年第 3 四半期決算によると、このブロックのオペレーティング利益率は、2024 年第 3 四半期の 9.2% から 23.4% に上昇し、ほぼ 2.5 倍になりました。
同じ AI ストーリー、3 社が異なる動向を示す
インテルのこの反発を業界全体の比較に組み込むと、値動きよりも興味深いチャートが見られます。
基準日を 2023 年 1 月とし、2026 年 4 月までの経過で、NVIDIA の株価指数は 1023 に急騰し、AMD は 406 まで上昇し、一方インテルは 245 でした。3 本のラインの出発点は同じですが、終点は約 5 倍異なります。しかし、より注目に値するのは、この青のラインの形状であり、ゆっくりと上昇するのではなく、ますます下落して、64 まで探底した後(出発点から 36% 下落)、その後 V 字型の反発を描き、ついに 2026 年初に 245 まで追いついた点です。
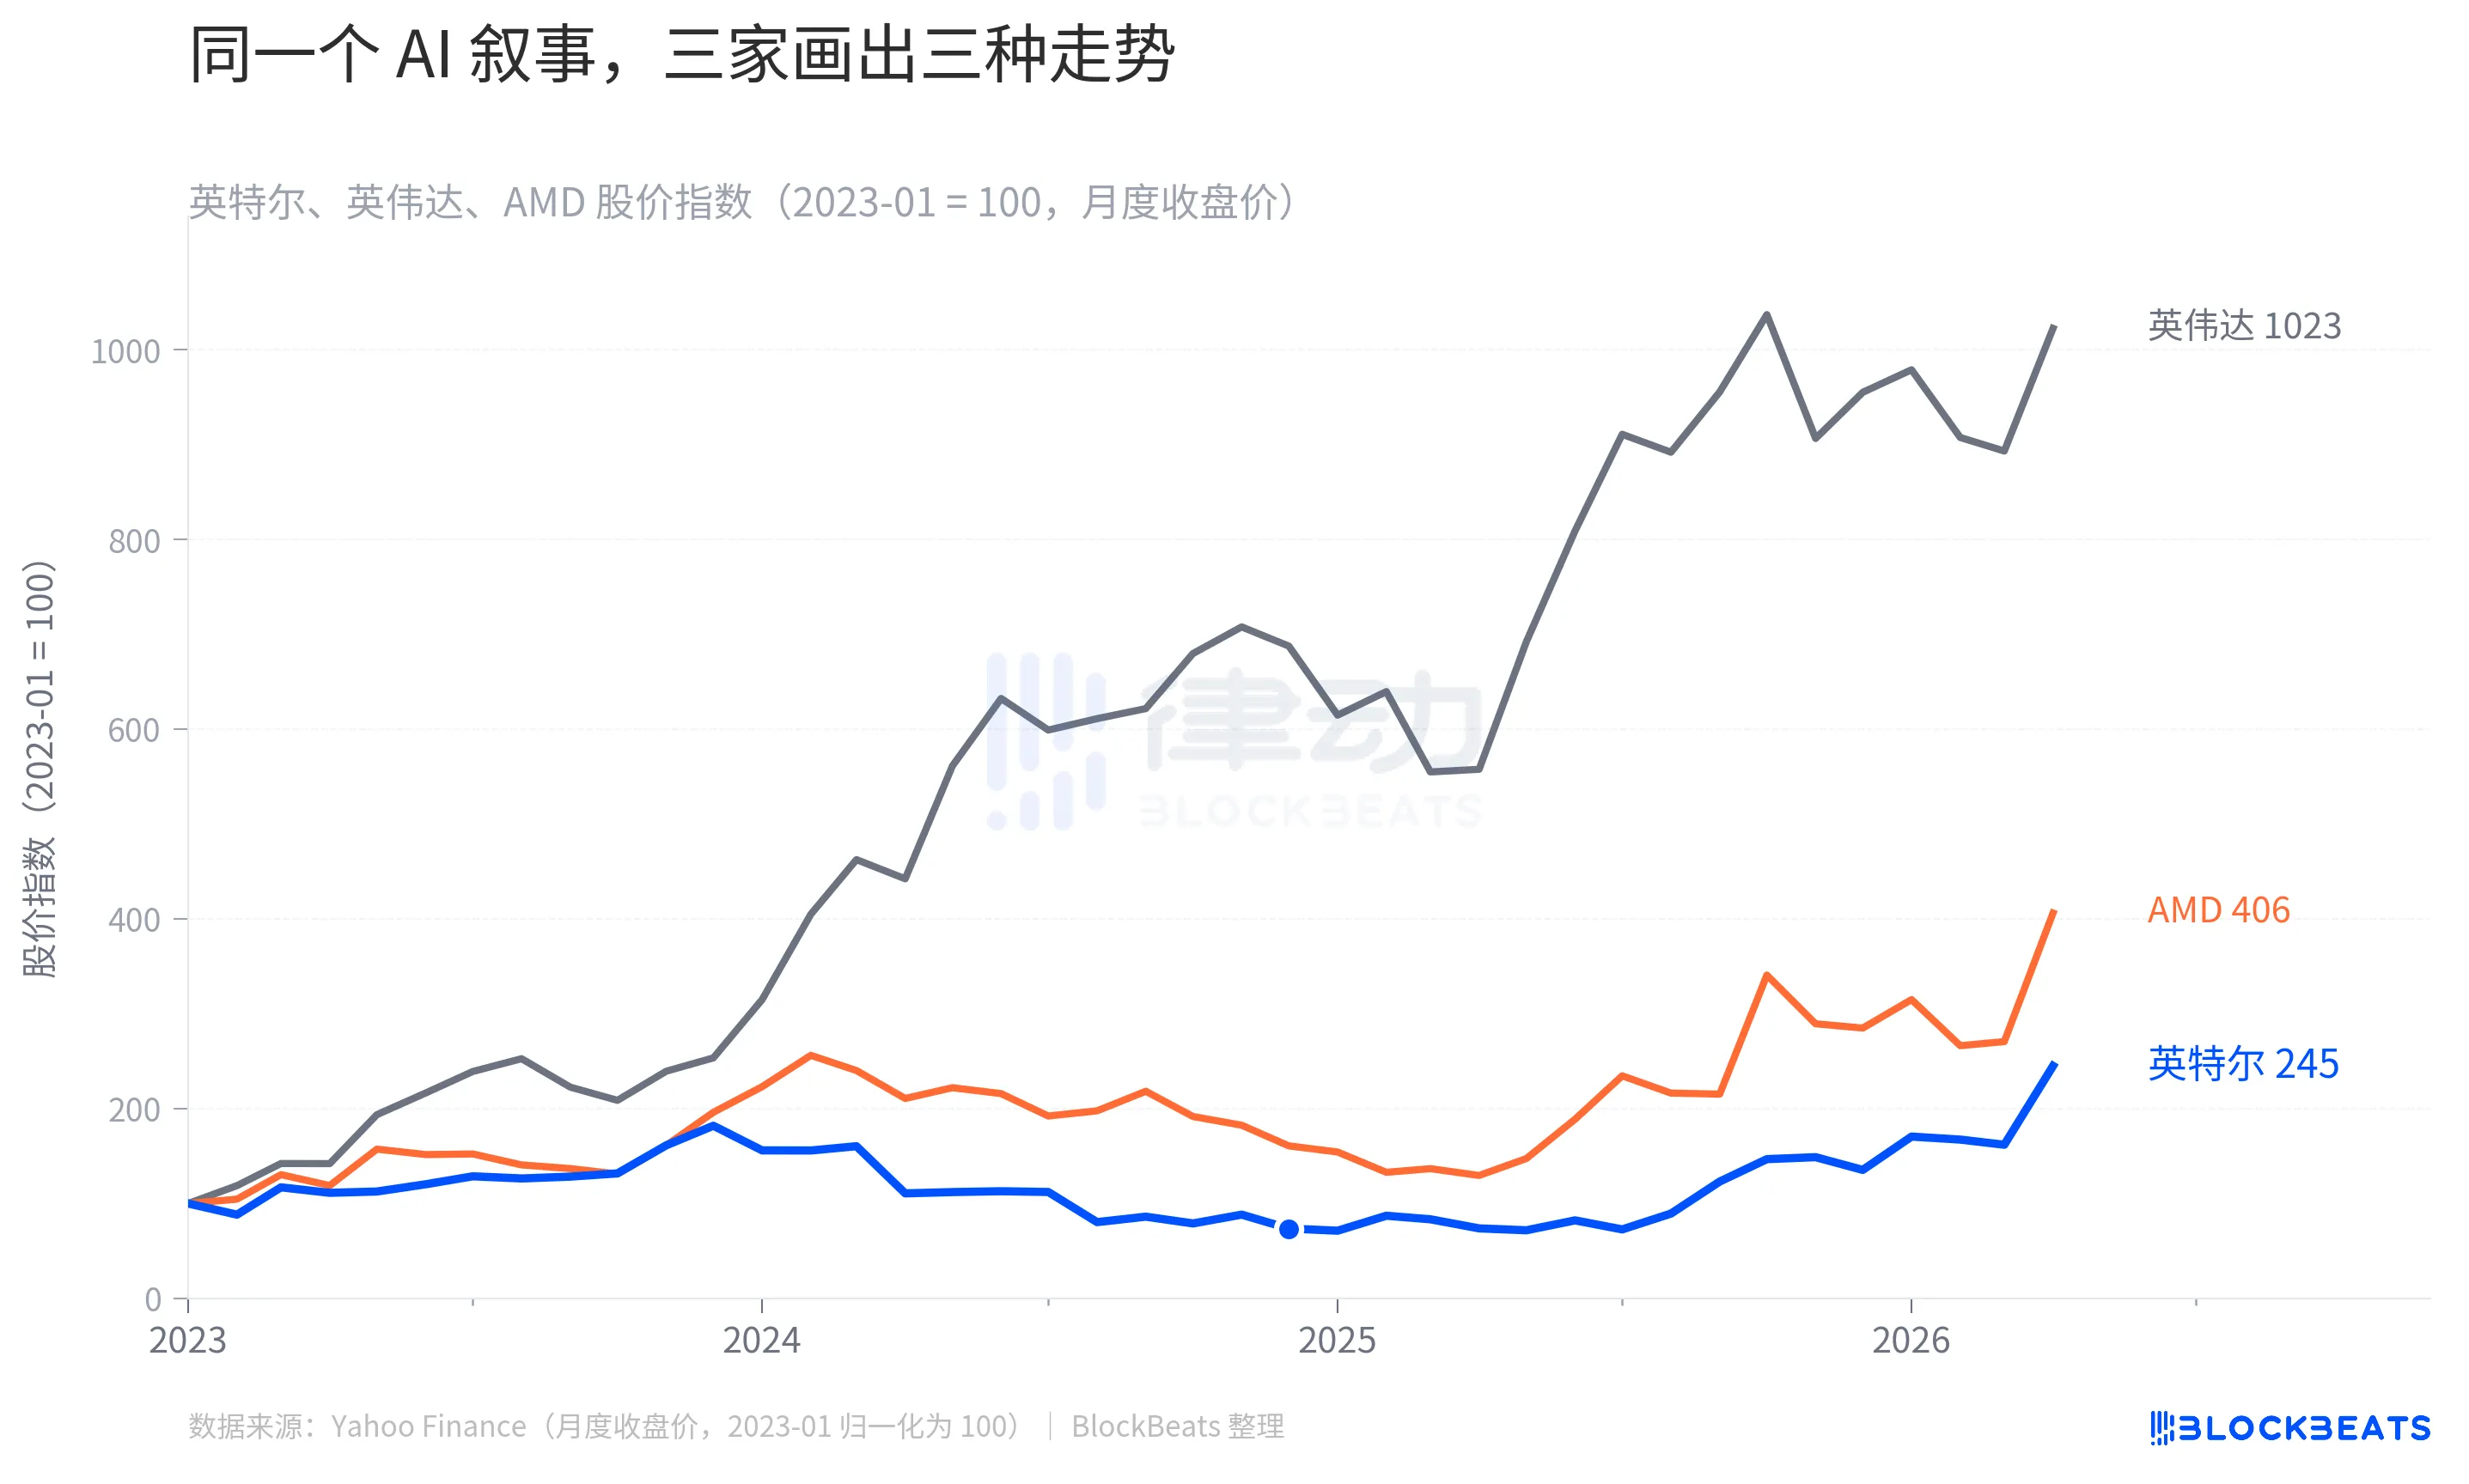
このグラフは、実際には「AI キャピタルサイクルにおいて誰が本当に利益を上げたか」という市場の 2 回の価格設定について語っています。2023 年から 2024 年にかけて、資金は NVIDIA に流れ、トレーニングに GPU が必要だったためです。AMD は MI300 シリーズによって第 2 のケーキを食べ、株価はそれに続きました。一方、インテルは Gaudi アクセラレーターの販売量が予想を下回り、先進プロセスの量産が遅れたために、システム的に AI 取引リストから削除されました。『フォーチュン』誌が 2025 年 1 月に引用した第三者の推定によると、NVIDIA の AI チップ市場シェアは、2021 年の 25% から 2024 年の 86% に上昇し、一方インテルは 68% から 6% に下落しました。
2 回目の価格設定は、2025 年下半期から 2026 年初めにかけて発生し、市場は AI がトレーニングから推論およびエージェント段階に移行すると、計算ニーズの構造が変わるかどうかについて再び議論し始めました。この問題の答えは、インテルのこの青のラインがどこまで進むかを直接決定します。
シナリオがエージェントに近づくにつれて、CPU は舞台の中心に戻る
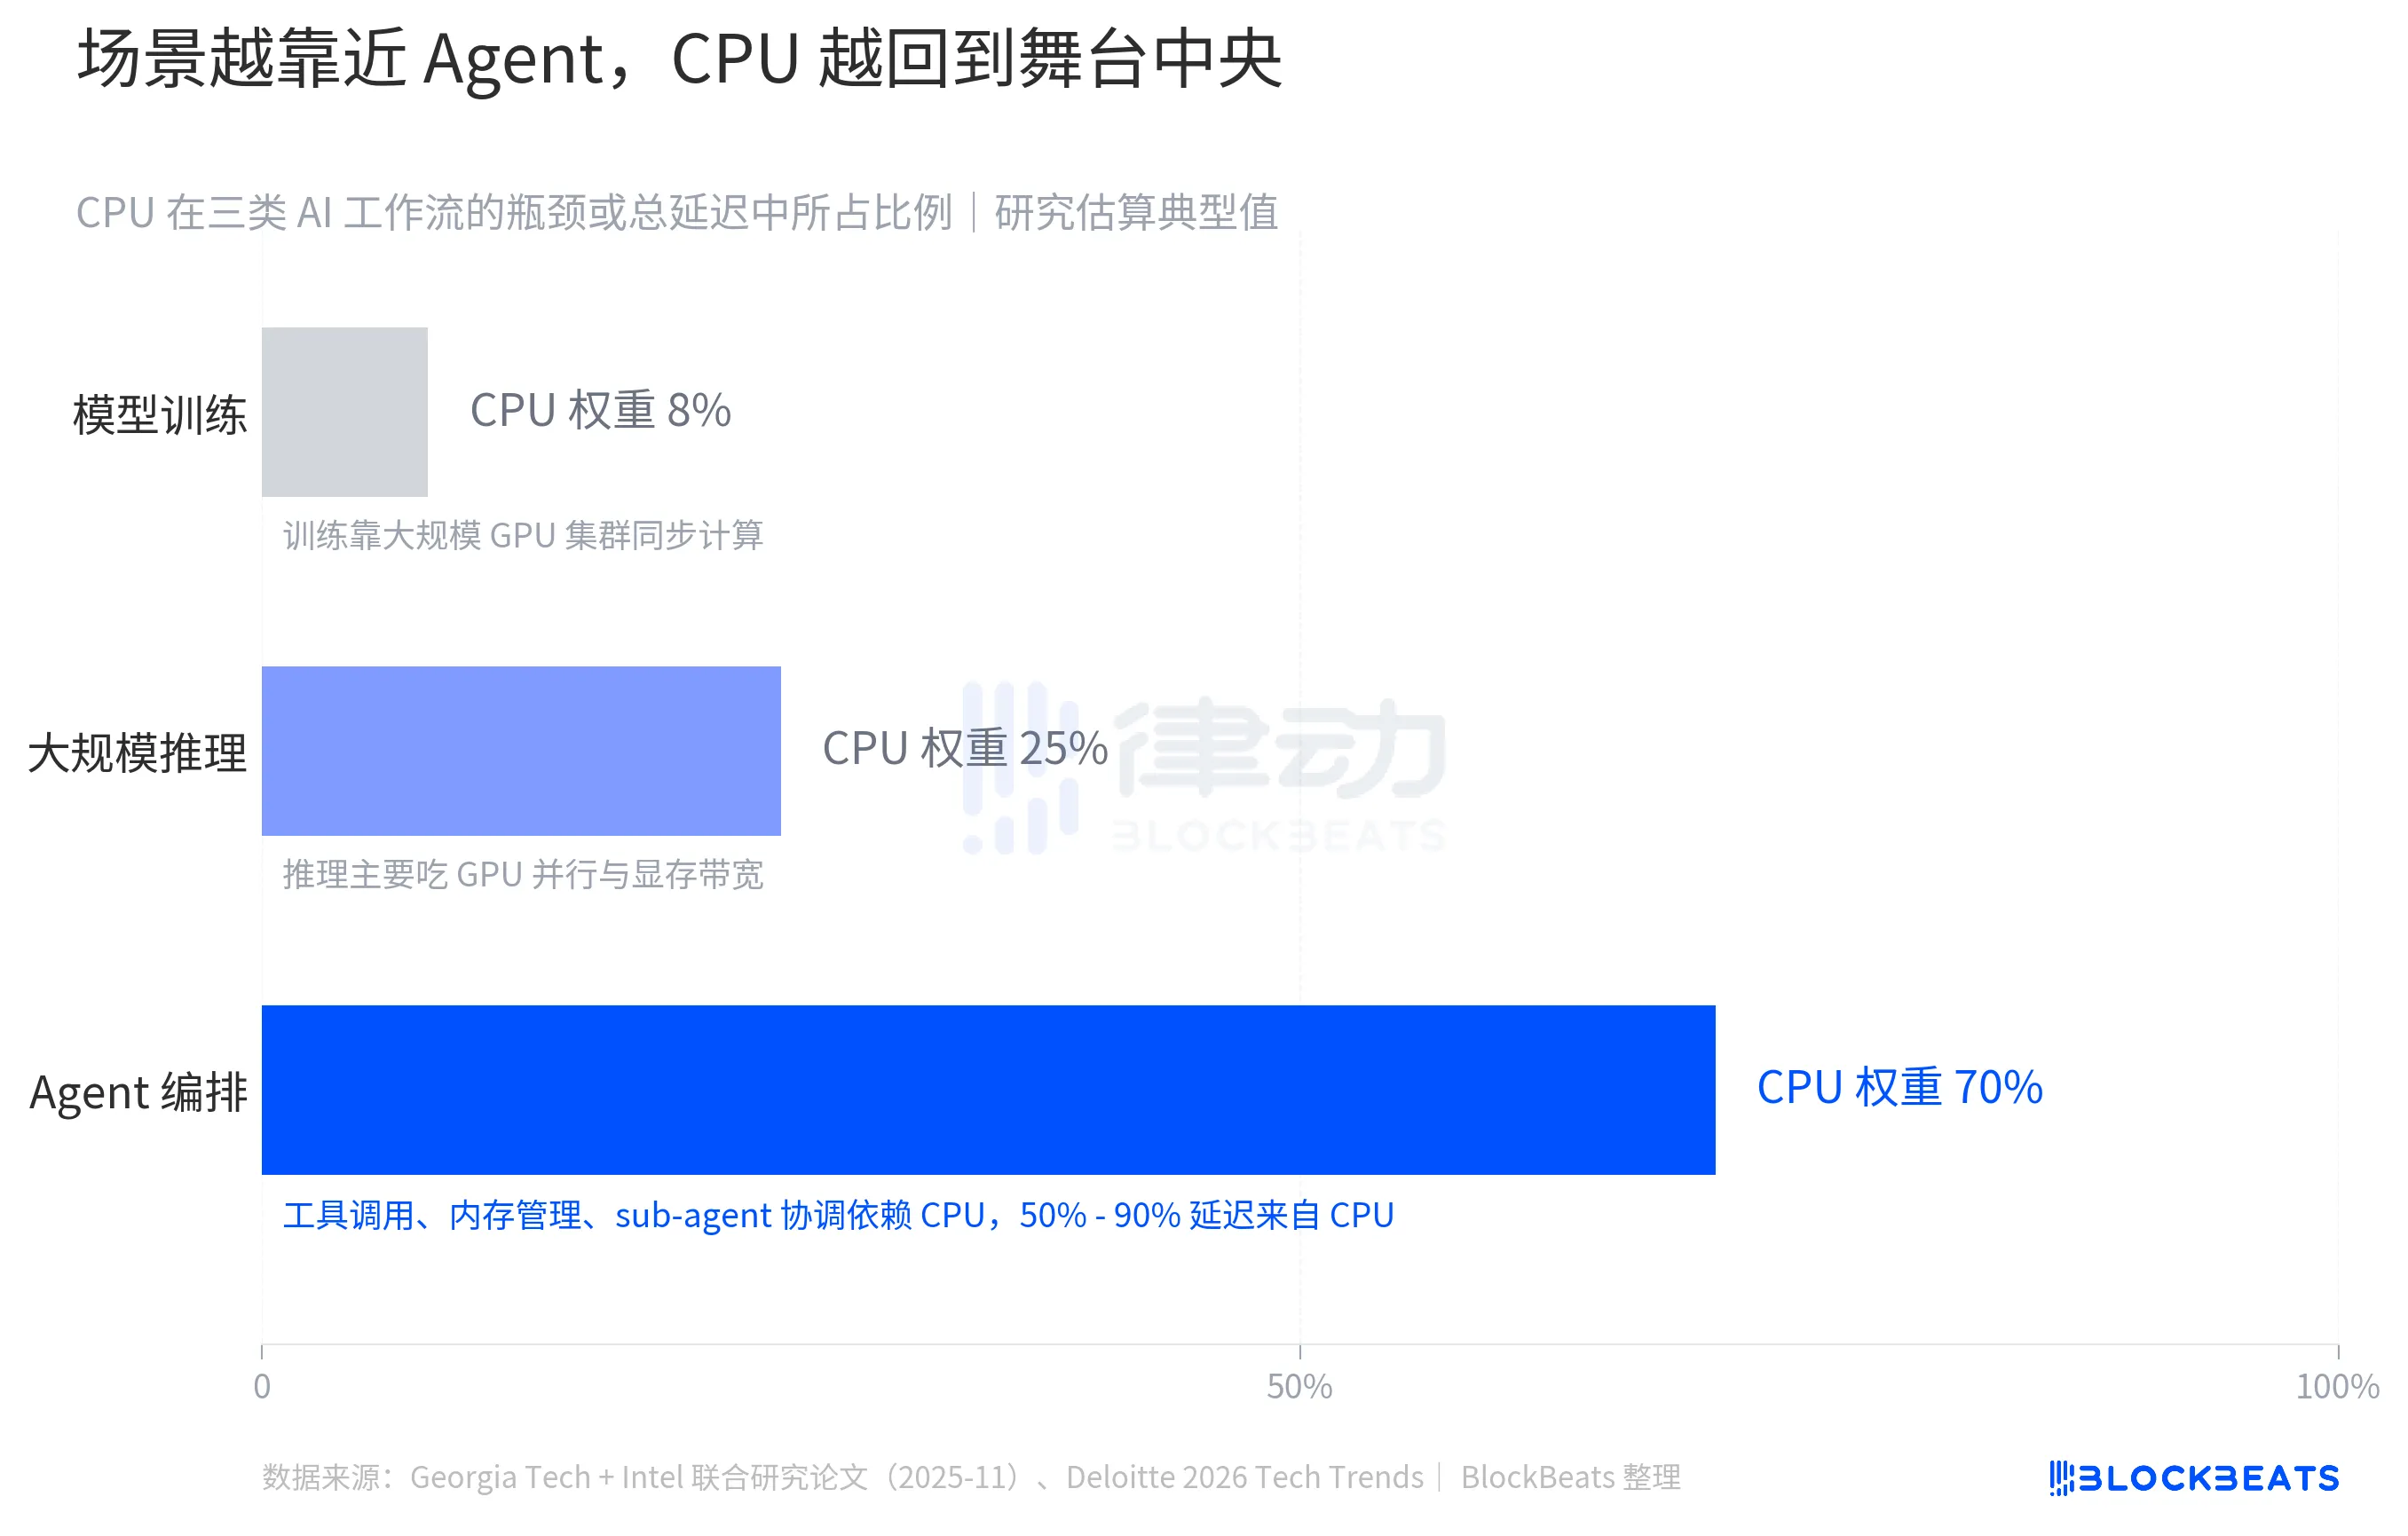
AI ワークフローを三つのシーンに分割すると、そのうちの1つで CPU の重みには大きな差があります。Deloitte の2026年のテクノロジートレンドレポートによると、大規模モデルトレーニング段階で、CPU はワークフローのボトルネックにおいてわずか約 8% を占めるだけであり、残りの92% の計算負荷は GPU クラスターの並列同期に集中しています。これは NVIDIA の得意分野です。大規模推論段階に入ると、CPU の重みは25%に上昇しますが、GPU の並列スループットとメモリ帯域幅は依然としてボトルネックとなっています。
本当の変化はエージェント配置シーンで起こります。ジョージア工科大学とインテルが2025年11月に共同発表した研究によると、エージェントワークフローにおけるツール呼び出しに使用される CPU 処理は、全体の遅延の50%から90%を占め、具体的な割合はツールの種類や配置の複雑さによって異なります。つまり、AI エージェントが「API の呼び出し、データの取得、サブタスクの調整、コンテキストメモリの管理」といった作業を行う際に、ボトルネックは GPU ではなく CPU にあります。
このトレンドには基準があります。Deloitte の推計によると、2023年における推論ワークロードの AI 全体の計算力比率は約1/3であり、2025年には約1/2になり、2026年には約2/3に達すると予想されています。Futurum Group の推定によると、サーバー CPU 市場規模は、2025年の260億ドルから2030年には600億ドルに増加し、成長率は歴史的な長期平均を上回ります。より具体的なシグナルは、OpenAI が開示した計算力ロードマップであり、同社は「何十万もの最先端の NVIDIA GPU、およびエージェントワークロードをサポートするために数千万個の CPU にスケーリング可能な計算力を取得する」と計画しています。依然として GPU がトップですが、CPU のスケールは初めて明確に示されています。
リバウンドは2026年第1四半期から始まるわけではありません
これらの5年間のインテルの株価と6つの主要イベントを重ね合わせると、Q1のアフターマーケットでの20%上昇は、実はそれ以前の一連の決定の結末でした。
2021年2月、Pat Gelsinger が CEO に復帰し、「IDM 2.0」戦略を提示し、インテルをチップデザイン企業と外部に開かれたファウンドリにすることを提案しました。2024年4月に Gaudi 3 がリリースされた際、インテルは2024年の AI アクセラレータの販売目標を50億ドルに設定しました。
2024年8月2日、Q2 2024の決算が予想外の悪化となり、売上高は前年同期比で128億ドル減少し、GAAPベースの1株当たり利益は-0.38ドルとなり、15%の人員削減を発表して株式配当を一時停止し、株価が1日で26%下落し、1974年以来最悪の一日となりました。当時のインテルによると、経営陣はその後、Gaudi 3 が年間販売目標の50億ドルに達成できないことを認め、在庫に30億ドルの減損を行いました。
インテルの公式発表によると、2024年12月1日にGelsingerが退任し、同社は臨時の共同CEO段階に入りました。2025年2月、新しい経営陣は、NVIDIAに対抗する独自のGPUプロジェクト「Falcon Shores」を中止することを決定し、自社開発のAIアクセラレーター路線がNVIDIAのエコシステムの牽制には勝てないと認めました。2025年3月18日、元CadenceのCEOで半導体の古参であるLip-Bu Tan氏が正式にインテルのCEOに就任しました。この時点でのインテル株価は22ドル近くであり、2024年9月の18ドルの安値からは20%以上上昇していました。
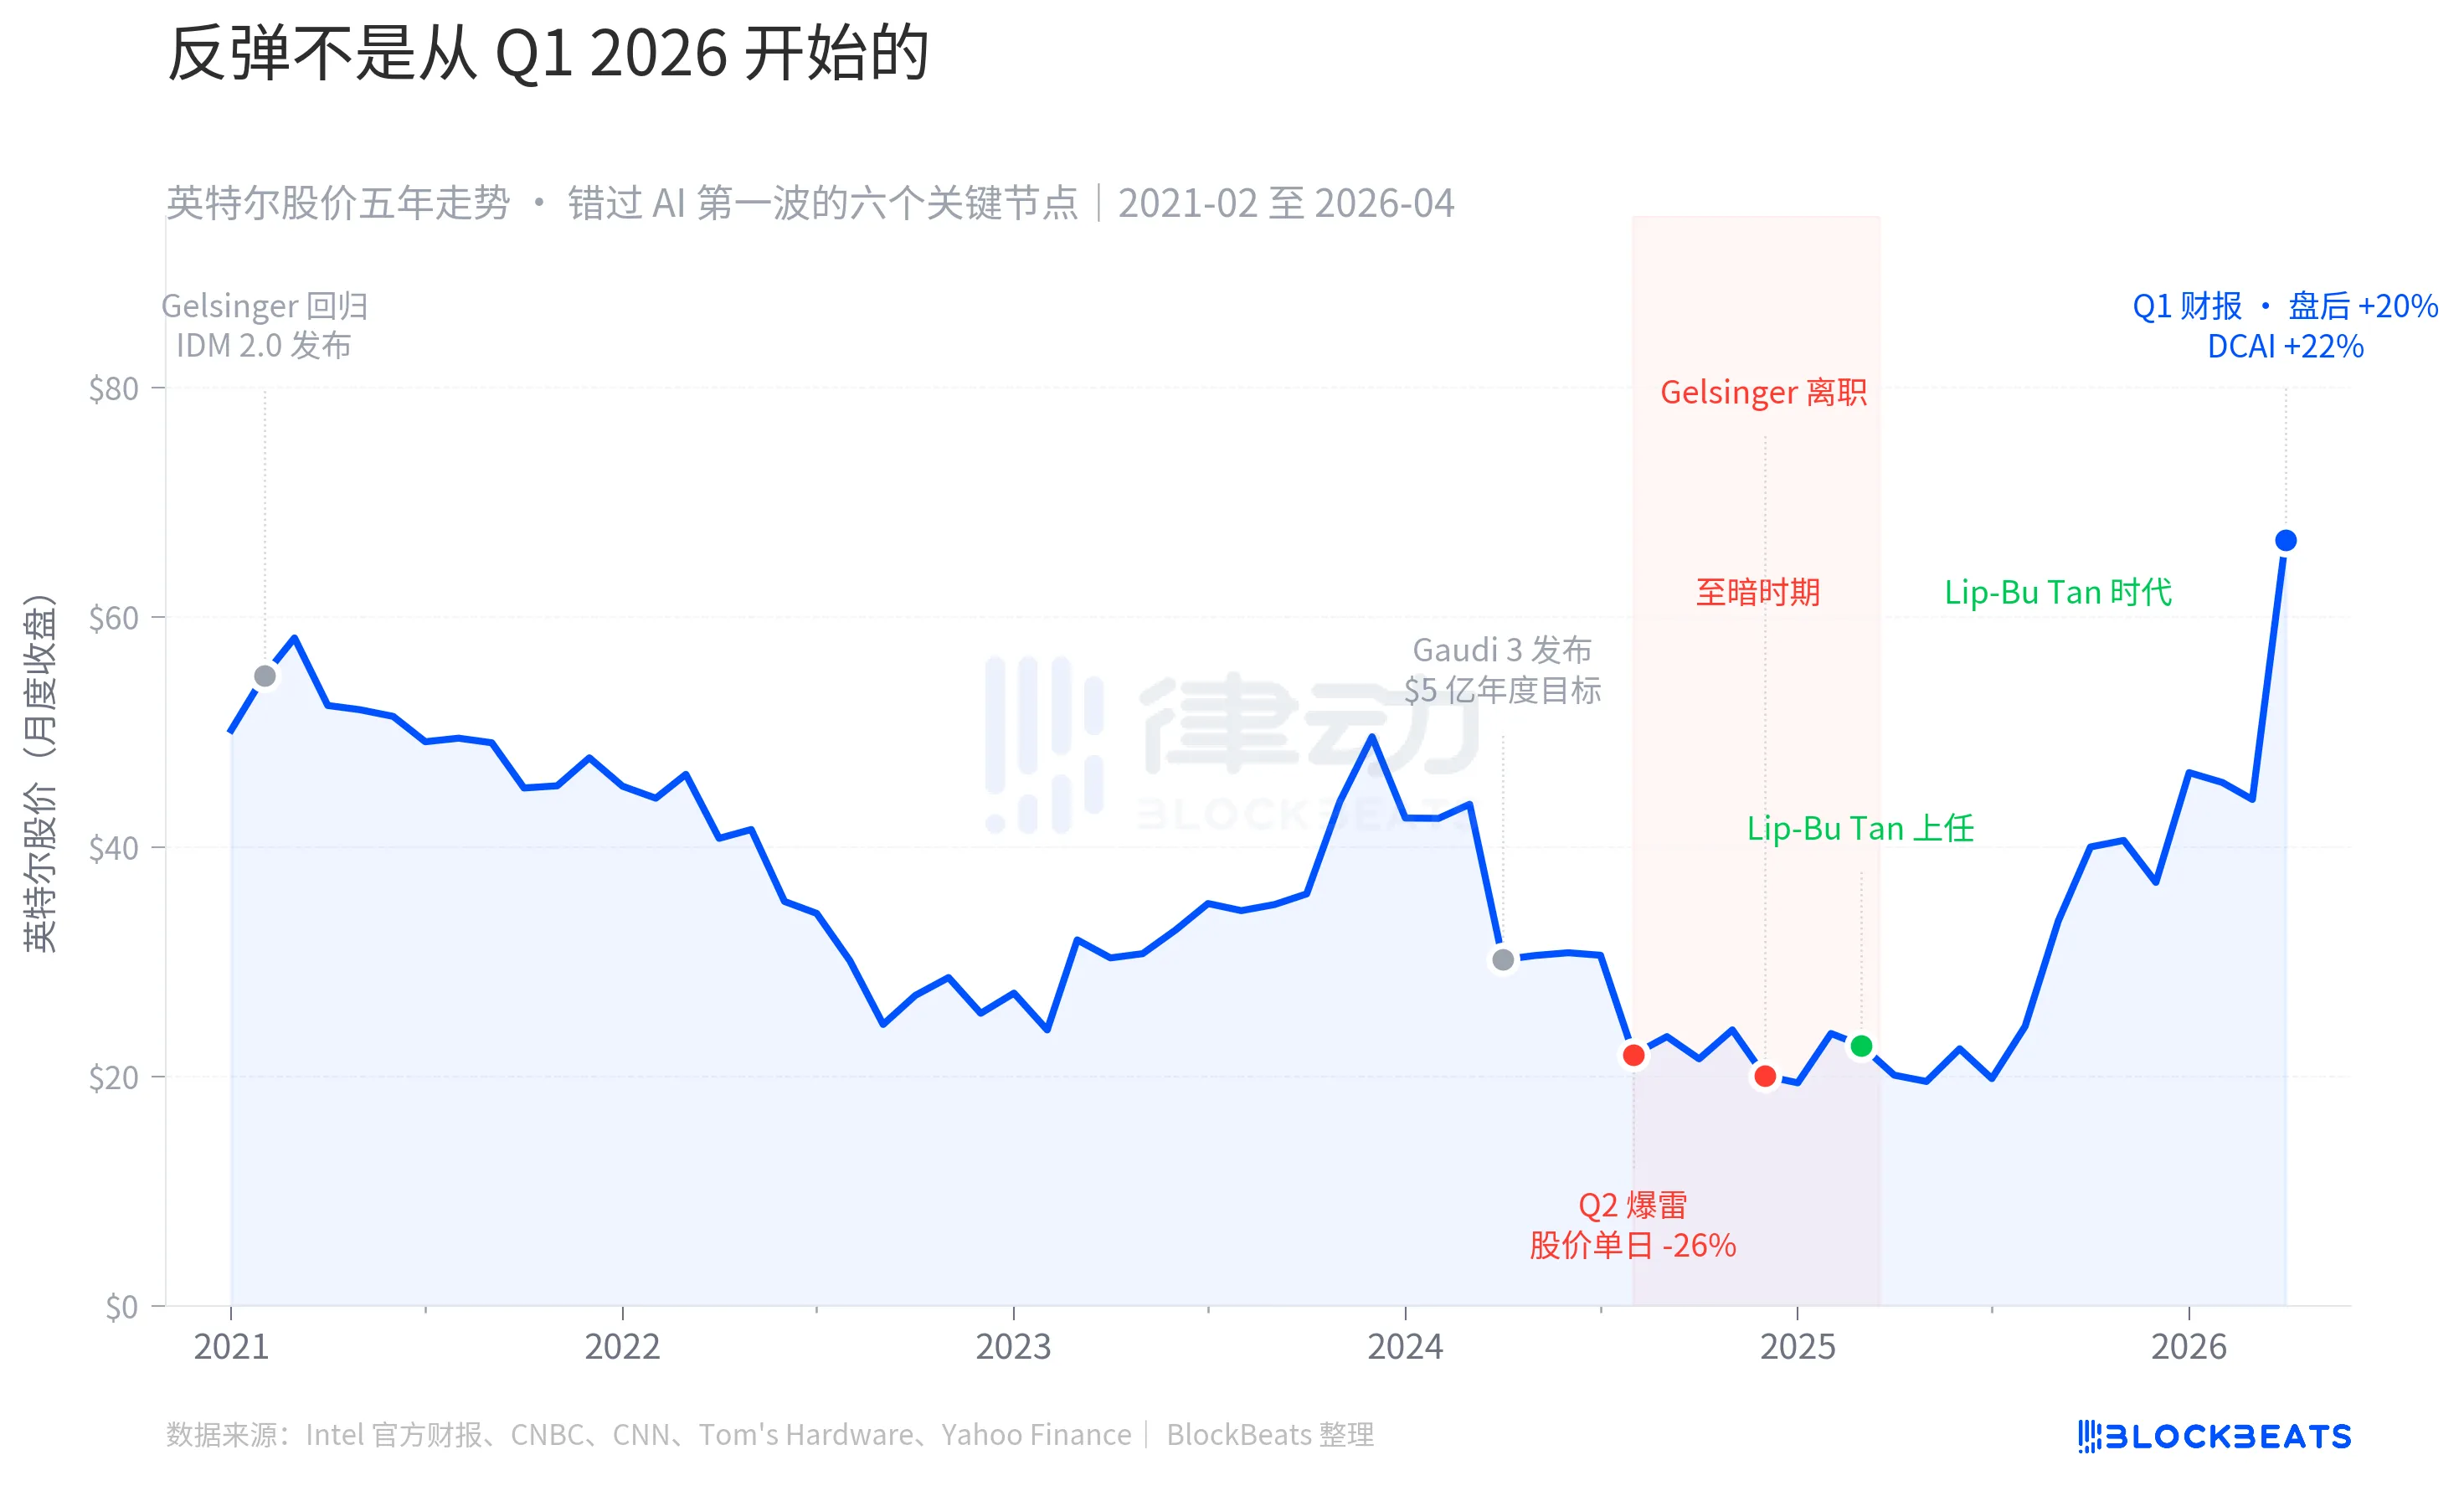
Lip-Bu Tan氏の就任から今回の第1四半期決算までの間に、インテルの株価は22ドルから決算前の65ドルまで上昇し、アフターマーケットでの追加20%を重ねて、ちょうど78ドル近くに達しました。2024年8月から2024年12月までが同社の最も暗い時期だったとすれば、本当の反発が始まったのはQ1 2026ではなく、Falcon Shoresの中止とTan氏のCEO就任が決まった瞬間です。企業はNVIDIAに対抗する幻想を捨て、自らが本当に得意とするCPUの分野に戻りました。
予想を上回る29倍のEPSは財務的なシグナルですが、その背後には実際には2つのことが同時に起こっています。市場はAIアーキテクチャにおけるCPUの位置を再評価し始め、インテルはまさに経営陣交代と製品ラインの手放しを完了しました。これらの2つのことは、いずれもQ1に起こったことではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事