五大テック企業の決算レポートの週間プレビュー:市場は何を注視しているか?
Original Source: MSX
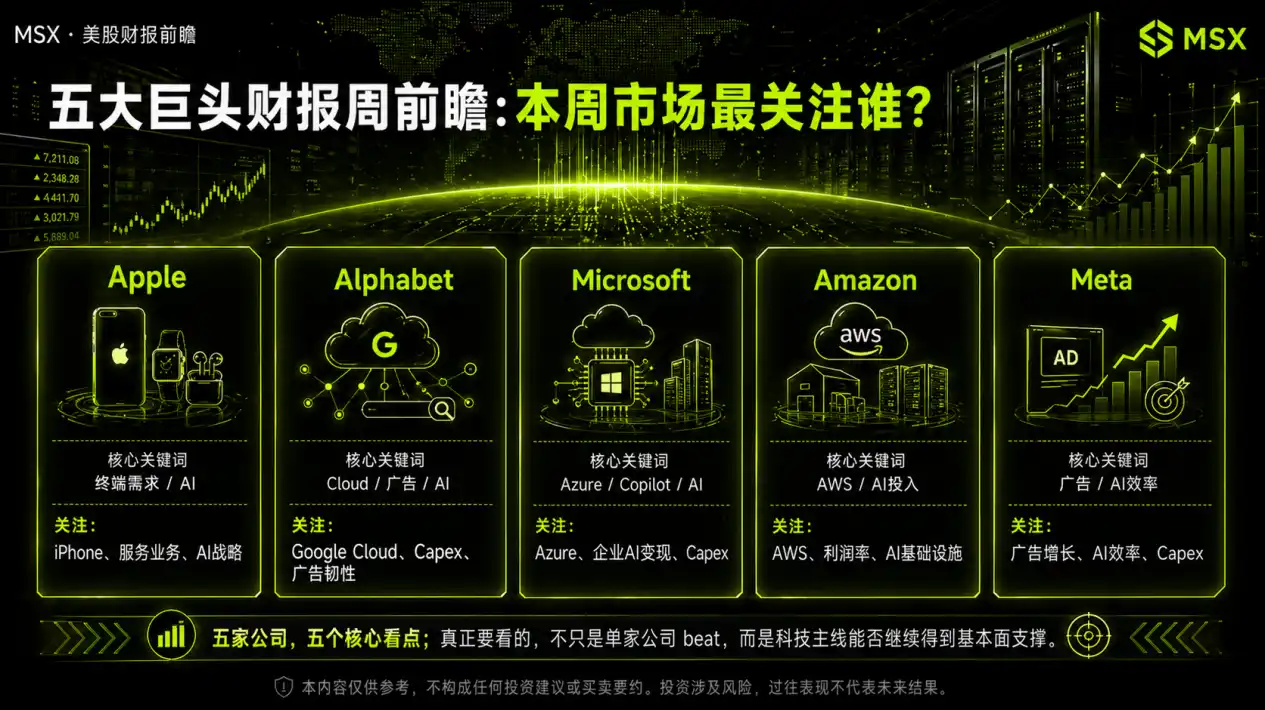
This week, the U.S. stock market will face a truly meaningful "core asset exam week." Microsoft, Google, Amazon, Meta will all release their earnings reports after the market closes on April 29, while Apple will announce its latest performance after the market closes on April 30. As these five companies cover almost all of the current most important tech storylines, such as cloud computing, advertising, consumer electronics, e-commerce, enterprise software, and AI infrastructure, the impact of their financial reports is not just on the individual stocks themselves, but on what the entire Nasdaq and the tech sector are willing to trade next.
If the market themes of the past few months were condensed into one sentence, it would be: Big Tech continues to ramp up investment in AI, and the market continues to revalue the valuation of tech leaders. However, the problem is that after the valuation has risen to this level, the market is no longer satisfied with just the fact that "companies are investing in AI" but is starting to ask more practical questions: Does this investment continue to drive cloud business growth? Does it lead to improved advertising efficiency? Does it support end-demand? And most importantly, is it starting to more clearly translate into revenue, profit, and future guidance.
In the previous quarter, Microsoft's revenue guidance for this quarter was around $81.2 billion, with Azure growth guidance at 37%-38%; Alphabet has already outlined its 2026 capital expenditure plan at $175 billion-$185 billion; Amazon expects capital expenditures of around $200 billion in 2026; while Meta has raised its 2026 capital expenditure target to $115 billion-$135 billion. These figures alone indicate that the real theme of this round of financial reports is still "Will high investment continue to be accepted by the market."
I. What does the market really want to confirm in this round of earnings reports?
1. Will Big Tech continue to spend on AI?
Because the valuation of many AI infrastructure chains is fundamentally based on one premise: Microsoft, Google, Amazon, Meta, these super buyers will continue to place orders, expand data centers, and purchase computing power, network, and power infrastructure. If management releases any cautious capital expenditure signals during the earnings call, it will impact not only themselves but the entire AI industry chain.
2. Can the two cash machines of cloud and advertising continue to perform well?
Microsoft Azure, Google Cloud, AWS are the most direct windows to observe enterprise IT spending and AI demand; while Google and Meta's advertising businesses represent the core cash flow resilience of internet platforms. If the cloud and advertising can hold steady, the market will continue to believe that even with high capital expenditures, tech giants still have the ability to support future investment with mature businesses.
3. AI は果たして物語なのか、それとも既に利益に変わり始めているのか?
これらの5社はすべてAIについて話していますが、それらはAIを検証する方法が異なります:マイクロソフトは企業課金を見ており、Googleはクラウドと検索を見ており、AmazonはAWSと独自のチップの協調を見ており、Metaは広告効率を見ており、Appleはエンドポイントとエコシステムの位置を見ています。異なるアプローチから、この四半期の財務報告は特に注目に値します。
二、ビッグファイブがそれぞれ何を解答する必要があるか?
1. マイクロソフト:最初に解答する必要があるのは、成長ではなく、AIの事業化がどの段階に進んでいるか
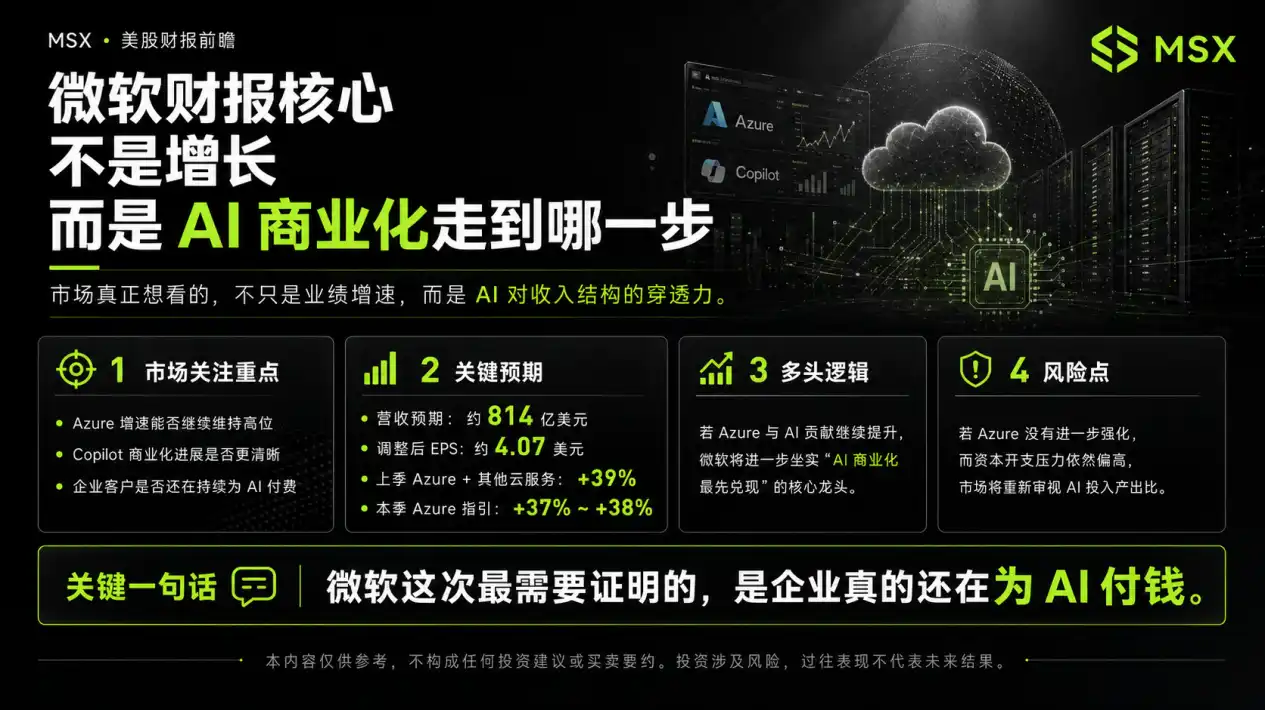
ビッグファイブの中で、マイクロソフトは今回のAIサイクルで最も「ショーケース」に似ています。市場が過去1年でマイクロソフトにプレミアムを継続的に支払う意欲を示したのは、単にクラウドリーダーだからだけでなく、AIを実際にビジネスにしていく可能性が最も高いと見なされているからです。CopilotがOffice、開発ツール、企業ワークフローに組み込まれ、さらにAzureが基礎としてあることで、マイクロソフトの強みは、モデル能力だけでなく、支払い意思の高い企業顧客に直接アプローチできることです。
したがって、今回のマイクロソフトの財務報告で最も重要なのは、収益成長だけでなく、AIが収益構造にどれだけ浸透しているかです。市場の予想は現時点で、2026会計年度第3四半期の収入が約8140億ドル、調整後EPSが4.07ドルになると一致しています。前四半期にマイクロソフトが示した収益見通しの範囲が8065億〜8175億ドルであり、市場予想にほぼ合致しています。
本当に注目すべき点は、Azureの成長ペースが引き続き高水準を維持できるかどうか、およびCopilotなどのAI製品がさらに明確な事業化の進展を示すかどうかです。前四半期、マイクロソフトはAzureと他のクラウドサービスの収益が39%増加し、今年の成長率見通しは37%〜38%になると発表しました。これは、この財務報告に対する市場のコアな期待が「成長があるかどうか」ではなく、「AIが依然として成長を加速させているかどうか」であることを意味しています。
今回、マイクロソフトが引き続き、企業顧客がAIツールに予算を割り当て、AzureのAI貢献度が引き続き高まっていることを証明できれば、市場はそれを「AI事業化の最初の具体化」と見なし、関連する企業ソフトウェア、クラウド、データセンターチェーンも引き続き恩恵を受けるでしょう。逆に、Azureがさらに強化されず、資本支出圧力が依然高い場合、市場は再び投資対効果に焦点を戻すでしょう。
つまり、今回のマイクロソフトの財務報告で最も重要なのは、AIの重要性を証明することではなく、企業が本当にAIに対してお金を支払っていることを証明することです。
2. Google: Cloud Next Just Finished Telling Stories, Now It's Time to Hand in the Report Card
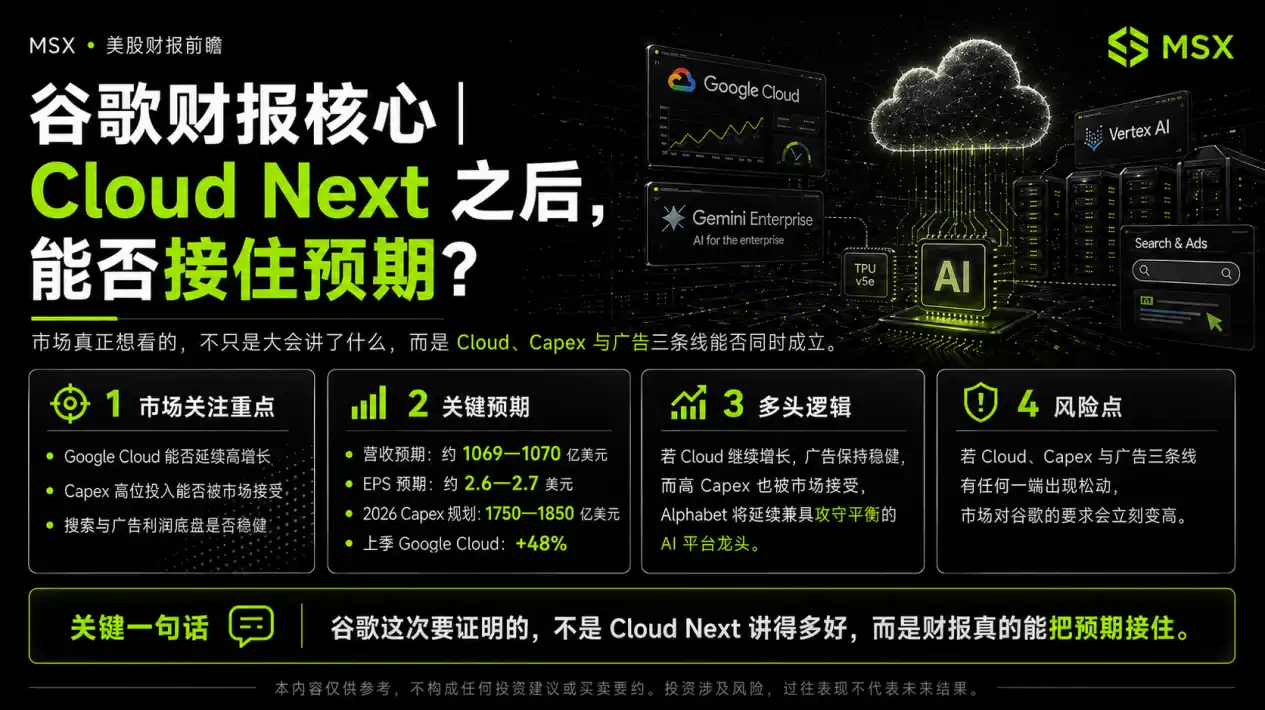
Compared to Microsoft, Google's situation this time is more like a "first hold a press conference, then take a quiz" scenario. Just after Cloud Next 2026 ended, Google concentrated on releasing many signals about AI agents, Gemini Enterprise, Vertex AI, TPU, and infrastructure investments at the conference, causing the market to raise its expectations for Google Cloud once again. However, while the conference talked about vision, the financial report will show the results. The most important pressure in this financial report for Alphabet comes from the fact that it must quickly turn the "story" into "numbers."
Google's uniqueness lies in the fact that it is not just a cloud company or just an advertising company, but it straddles two major lines: Google Cloud and AI infrastructure on one side, and the mature cash flow machine of search and advertising on the other. The market's current consensus is roughly Q1 revenue of $106.9 billion to $107.0 billion and an EPS of around $2.73. However, more critical than just looking at revenue and EPS is whether three things can coexist: Google Cloud continues to grow, capital expenditures remain high, and search advertising remains robust. In February of this year, Alphabet clearly outlined a capital expenditure plan of $175 billion to $185 billion for 2026; in the last quarter, Google Cloud revenue grew by 48% to $17.7 billion, with an annualized run rate exceeding $70 billion, and the backlog of orders is rapidly increasing. In other words, the market has actually partially factored in the idea of "Cloud is strong, AI investment is intense" into the price already.
Therefore, Google’s real test this time is not whether Cloud can grow, but whether it can continue to heavily invest while still holding onto the profit foundation of search and advertising. If all three lines remain stable, Alphabet is likely to be redefined by the market as the leading AI platform with the most balanced offense and defense characteristics. However, if there is any slack in Cloud, Capex, or advertising, the market's expectations for it will immediately rise.
What this financial report for Google represents is not whether a single business is exceeding expectations, but rather: after Cloud Next concludes, can the financial report meet the expectations.
3. Amazon: AWS よりも難しいのは、「投資して儲ける」こと
今回のアマゾンの財務報告の難しさは、マイクロソフトやグーグルとは異なります。市場はもちろん AWS を見ますが、AWS のみを見るだけでは不十分です。なぜなら、アマゾンは単一のクラウドプラットフォーム企業ではなく、小売り、eコマース、物流、広告、現金流の複数の事業を抱えています。つまり、市場がマイクロソフトやグーグルを見るのは、AI と企業の需要を主に見ているのに対し、アマゾンを見る場合は、企業が将来に賭け続けつつ、現在の利益の質を犠牲にしないでいるかどうかを見ています。
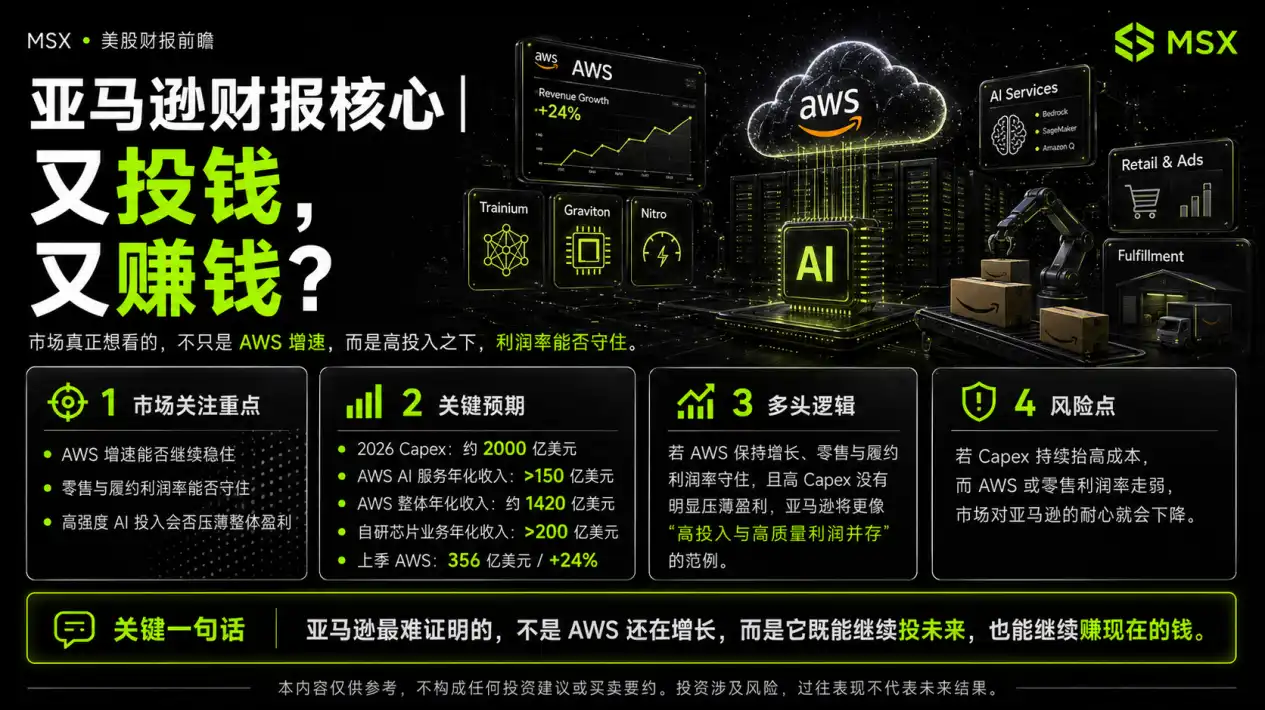
公表された情報から見ると、アマゾンの AI への投資は非常に積極的です。会社は 2 月の四半期業績報告で、2026 年のキャピタル支出見積もりが約 2000 億ドルであり、主に AI インフラに投資されると明言しています。また、CEO の Andy Jassy は株主宛の手紙で、AWS の AI サービスの年間売上高がすでに 150 億ドルを超え、AWS 全体の年間売上高が約 1420 億ドルであることを補足しました。同時に、Trainium、Graviton、Nitro などの自社開発のチップ関連ビジネスの年間売上高が 200 億ドルを超えています。これは、アマゾンが今や単に「AI もやっている」と言っているだけでなく、「AI を AWS の次の成長の中核エンジンにしたい」と言っていることを示しています。
ただし、アマゾンは未来だけを語ることはできません。AWS は成長と利益の原動力ですが、小売業とフルフィルメントシステムが全体の利益率を維持できるかどうかが決定します。前四半期における AWS の売上は前年同期比で 24% 増の 356 億ドルとなり、年間 AWS の収益は 1,287 億ドルに達しました。企業は第 1 四半期の運営利益の見通しを 165 億ドルから 215 億ドルとしており、中間値はさほど攻めていません。これは、今回の市場がアマゾンを見る際に、AWS の成長率だけでなく、より現実的な問題を見ていることを意味します:高度な AI 投資によって利益率が再び圧縮されないか? もし否定的な答えが出る場合、アマゾンは「高い投資と高品質利益は同居できる」という模範として見なされるでしょう。もし答えがぼやけてきた場合、市場のアマゾンに対する忍耐も低下することになるでしょう。
アマゾンが本当に難しいのは、AWS の成長を証明することではなく、次のようにすることを証明することです:将来に賭け続けることと、現在の利益を得ることの両方ができることです。
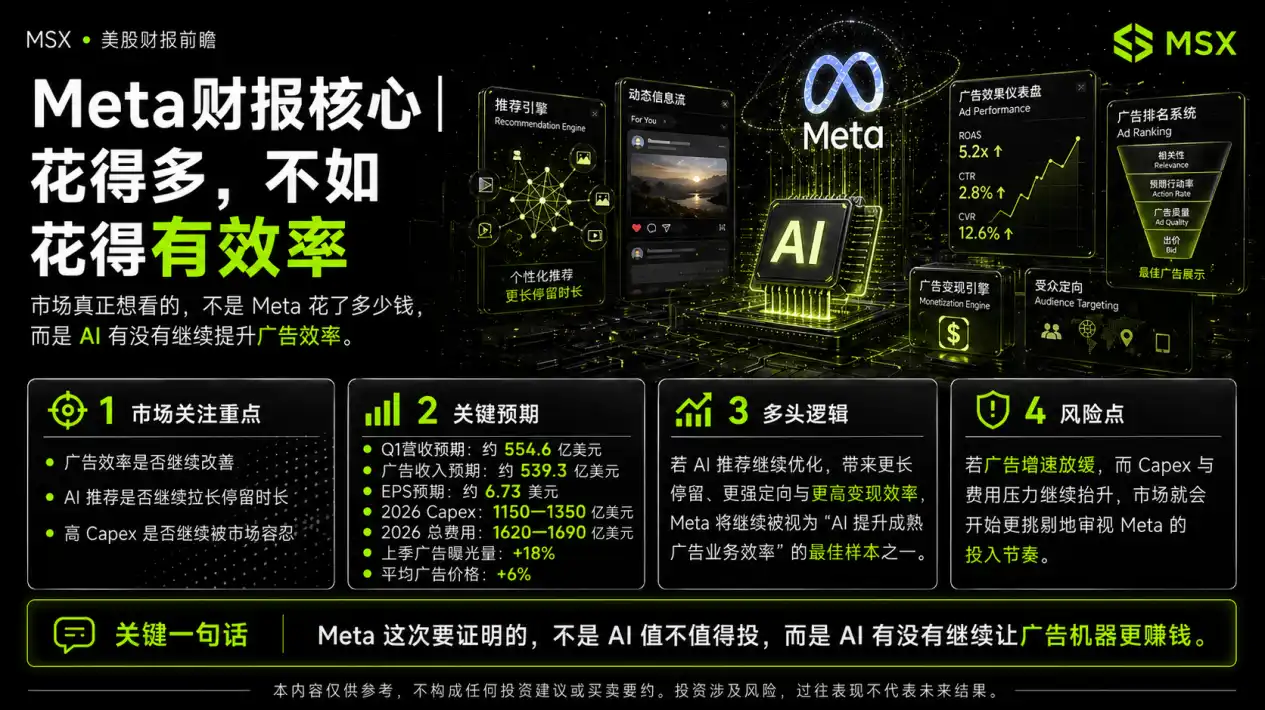
4. Meta:市場は引き続き支持する意向であり、多額の支出ではなく、効率的な支出を行っているからです
ビッグテックの中で、メタのロジックが最も誤解されやすいです。一見すると、メタも他の企業と同様にキャピタル支出を急増させていますが、市場が高い評価を与え続ける理由は、メタも一堂にAIの展示会を開催しているからではなく、AIが確かに最も核心的なビジネス、広告を直接改善できることを既に何度も証明したからです。メタにとって、AI は遠い未来の物語ではなく、「効率の革命」が進行中であるというよりも近くの存在です。
先行き報告から見ると、メタ(Meta)の広告事業は引き続きそのすべてのAI投資の基盤となっています。2025年第4四半期、メタの広告露出量は前年同期比18%増加し、平均広告価格は6%上昇し、年間キャピタル支出は7220億ドルに達しました。同時に、企業は2026年のキャピタル支出をさらに1150億〜1350億ドルに引き上げ、総費用ガイダンスも1620億〜1690億ドルに引き上げました。これは、投資家が今後真に注目すべきことは、メタがいくらお金を使ったかではなく、このお金が引き続きより強力な推薦機能、より長いユーザーの滞在、より優れた広告ターゲティング、およびより高い広告収益効率につながっているかどうかです。
財務報告の前の市場の主流の予想はおおむね、Metaの第1四半期の収益が5546億ドル、広告収入が5393億ドル、EPSが6.73ドルであるというものでした。これらの数字はもちろん重要ですが、市場の感情を真に決定するのは、AIの推奨最適化→ユーザーの滞在増加→広告効率の改善→広告収入の増加→市場が引き続き高キャピタル支出を容認するというより基本的なロジックチェーンです。このチェーンが引き続き成立する場合、Metaは「AIによる成熟したビジネス効率化」の最高のサンプルの1つとして引き続き見なされるでしょう。逆に、広告成長率が鈍化する一方で、キャピタル支出の圧力がますます高まる場合、市場はその投資ペースをより厳格に見るようになります。
言い換えれば、メタの今回の財務報告は「AIへの投資の価値があるかどうか」という問いに回答しているのではなく、AIがこの広告機械をさらに収益性の高いものにしているかどうかを回答しています。
5. Apple:市場は最も積極的である必要はなく、ただ遅れをとっていないことを確認したい
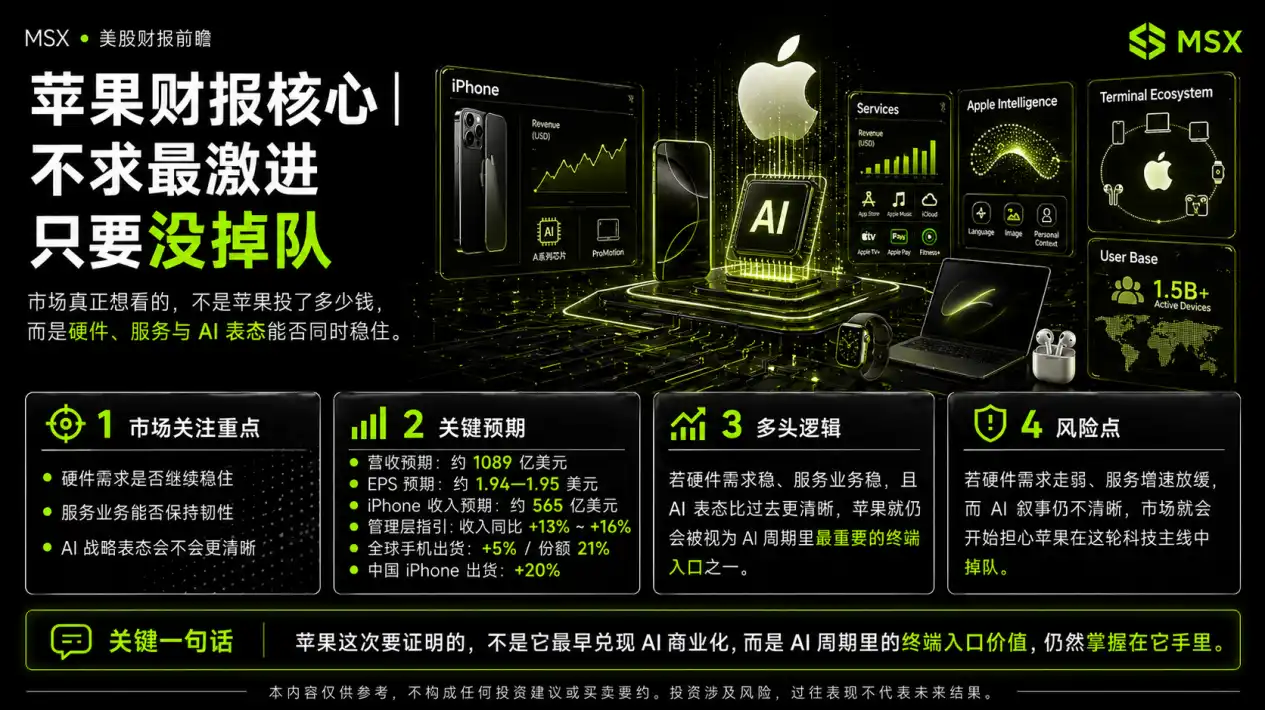
前述の4社がある程度「AI投資とビジネスへの展開」を中心に展開しているとすれば、Appleの論理は完全に異なります。市場は今回のAppleの財務報告で最も積極的なAIのストーリーを期待しておらず、またそれを評価するために「いくらキャピタル支出をしたか」という基準を使用しません。Appleにとって最も重要な問題はただ1つ:このAIサイクルで、彼らは最も重要なエンドポイントアクセスを引き続き保持しているかどうかです。
このため、今回のAppleの見どころは、より微妙な組み合わせに焦点が当てられます:ハードウェア需要、サービスビジネス、AI戦略の明快さ。 Appleは1月に公表した前四半期の財務報告で、今四半期の収益が前年同期比13%〜16%増加するとの見通しを示しました。この見通しに基づくと、売上高はおおよそ1078億〜1107億ドルの範囲になります。市場の主流の予想は現時点では約1089億ドルの売上高、EPSが1.94〜1.95ドルで、S&P Globalのプレビューによると、市場は今四半期のiPhone収入を約5650億ドルと予想しています。同時に、Appleは2026年第1四半期に世界のスマートフォン出荷台数が前年同期比5%増加し、第1四半期に全世界の21%のシェアを獲得しました。これは、少なくとも財務報告の前に、市場がAppleのエンドポイント需要が明らかに減速している兆候を見ていないことを示しています。
したがって、今回のアップルの本当の注目点は、マイクロソフトやGoogleのようにAIに投資することを公然と強調するかどうかではなく、AIサイクルが最も激しいとされなくても、最も重要な端末エコシステム、最も強力なユーザーベース、および最も安定した高品質の利益源を持ち続けられるかどうかです。ハードウェア需要が安定している限り、サービスビジネスが安定している限り、AIの方針が過去よりも明確である限り、市場は簡単にアップルをこの技術メインフレームから排除しないでしょう。
アップルが代表するのは、AIのビジネス化が最初に実現されることではなく、むしろ:AIサイクル中の端末エントリーの価値は、依然として彼らの手中にあるということです。
三、5社を同時に見ると、市場は実際には「交差検証」を行っています
単一の企業だけを見ても、今週は5つの独立した決算です。しかし、それらを一緒に見ると、市場は実際にはより大きな交差検証を行っていることがわかります。マイクロソフトは、AIが企業課金のフルサイクルを形成しているかどうかを確認しています。Googleは、カンファレンスの語りがクラウドと広告の二重兑現に迅速に反映されているかどうかを見ています。アマゾンは、高い投資が高品質の利益と両立しているかを見ています。Metaは、AIが持続的に成熟したビジネスの効率を向上させているかどうかを見ています。そしてアップルは、端末エントリーとエコシステムのポジションが依然として安定しているかどうかを見ています。
見かけ上は5つの異なるラインのように見えますが、実際にはすべて同じ問題を指しています:現在のテックリーダーの高い評価は、果たして実態に基づいているのか、それとも依然として期待に基づいているのか。 5つの企業が主に肯定的な回答を出す場合、市場はAI、クラウド、広告プラットフォーム、および端末エコシステムに対する関心を引き続き高めることを望むでしょう。ただし、分化が明確な場合、市場は「一般的な上昇評価」から「最も強い実績を収めた者のみを報酬する」状態に戻ることになります。
四、決算後、市場は何を再評価する可能性がありますか?
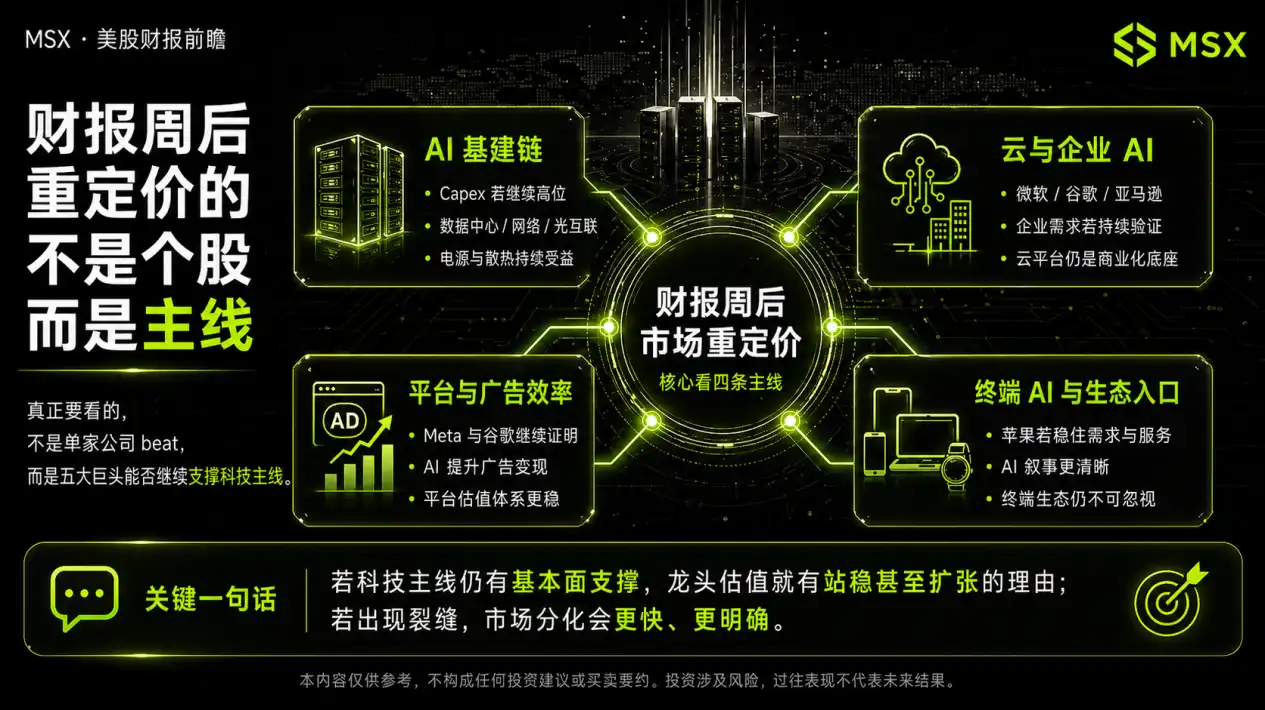
決算週の後、市場が最も可能性が高い再評価を行うのは、単一の企業ではなく、いくつかの主要トピックです。
最初はAIインフラストラクチャチェーンです:大手企業の資本支出の傾向が引き続き高水準であれば、データセンター、ネットワーク、オプティックスインターコネクト、電源、および冷却などの分野は引き続き基本的なサポートを受けるでしょう。
2つ目はクラウドと企業AIです:マイクロソフト、Google、アマゾンが企業の需要が続いていることを証明し続ければ、市場は引き続きクラウドプラットフォームをAIビジネス化の中核的基盤と見なすでしょう。
3つ目はインターネットプラットフォームと広告効率です:MetaとGoogleがAIが広告収益効率を向上させていることを引き続き証明すれば、プラットフォーム型のインターネット企業の評価体系もより安定したものになるでしょう。
最後は端末AIとエコシステムエントリー:Appleが需要とサービスビジネスを安定させつつ、より明確なAIストーリーを提示する方法、端末エコシステムは市場で無視できない要素になります。
したがって、今週本当に注目すべきことは、単独で企業が予想を上回ったかどうかではなく、5社が協力して、この科技の波に対して、依然として堅固な基礎があるかどうかを証明し続けられるかどうかです。その答えが肯定的であれば、テクノロジーのリーダーの評価額は引き続き維持され、拡大される理由があります。それに対し、その答えが崩れた場合、次に市場はより速く、より明確に分化し始めます。
五、MSXでの取引方法
ステップ1:ウォレットにログインする
1. msx.comを開きます。
2. 右上隅の「ウォレットに接続」をクリックします。
3. サポートされているウォレットネットワークを選択します。現在サポートされているものは、Solana、BNB Chain、Ethereum、Base です。
4. ウォレットのポップアップを確認した後、ログインが完了し、追加の情報は不要です。
注意:
• 異なるブロックチェーン上のウォレットアドレスは独立したアカウントとして認識され、残高、ポジション、取引履歴は共有されません。
• 最初に使用するネットワークを選択し、できるだけそれを一貫させることをお勧めします。
ステップ2:デポジット入金
ログインした後、右上隅の「即時デポジット」をクリックすると、システムは2つの選択肢を提供します:クイックデポジットと通常のデポジット。
クイックデポジット:
1. 「クイックデポジット」を選択します。
2. 通貨を選択:USDT または USDC。
3. デポジット金額を入力し、支払いを確認します。
4. ウォレットのポップアップで署名を確認します。
5. チェーン上で確認後、資金が入金されます。
ヒント:
• クイックデポジットは、ログイン時に接続したウォレットネットワークを引き継ぐため、手動での切り替えはサポートされません。
• ウォレット内に十分なGasがあることを確認してください。
通常のデポジット:
1. 「通常のデポジット」を選択します。
2. デポジット通貨とネットワークを選択します。
3. デポジットアドレスをコピーするか、QRコードをスキャンします。
4. 他のウォレットまたは取引所からこのアドレスに送金します。
5. 「入金履歴」 で記録を確認できます。
ヒント:
• ネットワークとアドレスが一致していることを必ず確認してください。
• サポートされていない通貨には入金しないでください。
• ブロックチェーン上での確認時間は通常 3~15 分です。
ステップ 3:RWA 取引エリアに移動
入金が完了したら、「RWA」 取引エリアに移動してください。
MSX は現物取引と契約取引の 2 種類を提供しており、米国株や主要指数などのトークン化資産をカバーしています。
ステップ 4:現物注文
1. 「RWA 現物」 ページに移動します。
2. 対象の名前やコードを検索します。例:TSLA.M、NVDA.M、AAPL.M。
3. 注文タイプを選択します:成行注文または指値注文
4. 価格と数量を入力します。
5. 「利用規約」に同意し、「買い注文」または「売り注文」をクリックします。
6. 注文後、「現在の委託」または「注文履歴」 で注文状態を確認できます。
追加:
• 現物は米国株式、指数資産、一部のレバレッジ商品をサポートしています。
• プラットフォームはプレマーケット、取引時間中、アフターマーケット取引をサポートしています。
• 週末や米国市場休業日には注文や取引ができません。
• プレマーケットやアフターマーケットでは流動性が低く、スリッページや遅延が発生する可能性があります。
ステップ 5:契約注文
1. RWA 契約エリアに移動します。
2. 取引したい資産を選択します。
3. 取引方向を選択します:ロング(買い) または ショート(売り)。
4. レバレッジを設定します。最大 20× までサポートされています。
5. 利益を確保するための利食、損失を制限するための損切、自動的に決済するための設定を行います。
6. 確認後、注文を送信します。
注意:
• RWA 契約は動的証拠金と自動清算メカニズムを採用しています。
• アカウントの証拠金率がシステムの維持証拠金要件よりも低い場合、システムは自動的に清算されます。
• チャージされた USDT、USDC は統一された USD 保証金総額に加算されます。
リスク警告: この文書は情報共有および投資家教育を目的としており、投資勧告を構成するものではありません。VIX および関連製品は大幅な変動があり、複雑な構造を持っています。過去のパフォーマンスは将来を示唆するものではありません。市場が単純に同じ経路を再び辿ることを意味するわけではありません。投資判断には、自身のリスク許容度を考慮し、慎重に行う必要があります。
本文は投稿から取得されたものであり、BlockBeats の見解を反映しているわけではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事