HyperliquidはHIP-4をどのように使って予測市場を変革しましたか?
原文タイトル:HIP-4: Hyperliquid のアウトカム プリミティブが実際にどのように機能するか
原著者:@PDmytriiev
翻訳:Peggy,BlockBeats
Editor's Note: Prediction markets are becoming a new hotspot in the crypto market. In April, the total trading volume of Polymarket and Kalshi reached $22 billion, an 11x growth in the entire category over the past six months. However, compared to centralized platforms, the scale of on-chain prediction markets is still much smaller, and HIP-4 targets this gap.
The HIP-4 introduced by Hyperliquid is not simply creating an on-chain version of Polymarket. Its core lies in integrating the prediction market into Hyperliquid's existing perpetual contracts and spot trading system: using the same CLOB matching engine, settling in full with USDH collateral, and supporting the future creation of markets through a permissionless stake of 1 million HYPE.
What is truly noteworthy is not whether HIP-4 can replicate Polymarket, but whether it can create a new trading scenario: event contracts that can share the same margin with BTC perpetuals and spot positions. For example, traders can both long BTC perpetuals and simultaneously buy a contract on "Whether BTC will break $80,000 this week."
Of course, HIP-4 still has many issues to be validated. Its oracle mechanism emphasizes speed, but how settlements will occur in complex scenarios such as sports, elections, macro data, is currently unclear; closing fees, formal launch time of combined margin, permissionless market creation mechanism, all need further implementation.
Therefore, HIP-4 is more like Hyperliquid's redefinition of the prediction market. It is not intended to compete on Polymarket's home turf but to prove that a prediction market can be part of a leverage trading system. The mechanism has appeared, and what comes next is whether the market truly needs it.
The following is the original text:
On May 2, 2026, Hyperliquid activated HIP-4 on the mainnet, just four days after Polymarket launched CLOB V2 and migrated to $pUSD.
These two upgrades were both scheduled to be completed in the same week. This was not a coincidence.
HIP-4 は Polymarket の複製品ではありません。これは、Hyperliquid の永続契約および現物取引市場で実行される同一の実行レイヤーに導入された新しいプリミティブです。このメカニズムは $USDH で決済され、フル担保を採用し、既存の3つの予測市場プラットフォームが同時に達成するのが困難だった制約条件に基づいて構築されています:永続契約と現物取引の統一された証拠金;エンドツーエンドのオンチェーン透明性;100 万枚の $HYPE を担保として使用して許可なしに展開されます。
この記事では、このメカニズムを詳しく説明します:各部分の役割、なぜそれを独自の契約タイプとして設計する必要があるのか、およびそれを使用するコストはいくらか。
今年4月、Polymarket と Kalshi の取引高は 220 億ドルに達しました。
予測市場というカテゴリは、半年で11倍に成長しました。
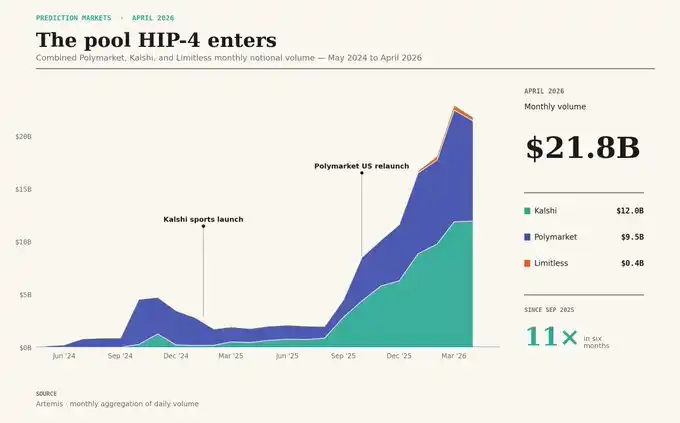
4月の予測市場取引高
スポーツ市場が Kalshi の月間取引高を 120 億ドルに押し上げました。地政学市場は Polymarket の成長を支えました。最も近いオンチェーン比較プラットフォームとして、Limitless の取引高も一定規模を超えました。
オンチェーン予測市場の規模は、中央集権的な類似プラットフォームよりも2桁小さくなっています。そして、これがHIP-4が狙う機会なのです。
HIP-4 とは何ですか
これはバイナリ契約です。取引価格の範囲は0.001から0.999で、最終的には0または1で決済され、$USDH でフル担保されます。
これは @Polymarket が使用しているモデルと同じであり、@Kalshi が使用しているモデルとも同じです。
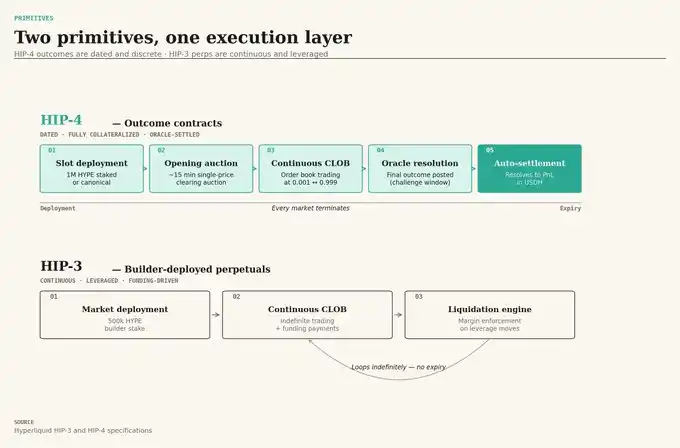
HIP-4 のライフサイクル
HIP-4 市場には明確な満期日があります。市場がオープンすると、約15分間の清算オークションラウンドが先に行われます — この設計は株式市場から借用されており、初回取引が市場に任意の価格アンカーを設定することを防ぐことを目的としています。
その後、市場は Hyperliquid の永続契約と同じ CLOB マッチエンジン上で実行され、最終的には$USDH でチェーン上で決済されます。
メインネットで最初に立ち上がった市場は、毎日循環する BTC バイナリ契約です:
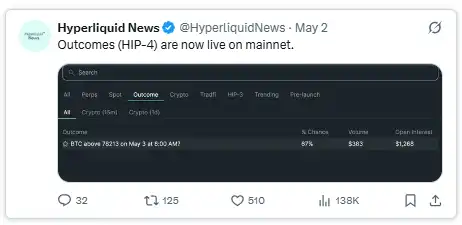
$HYPE を 100 万枚ステーキングするだけで、数百の毎日循環契約をサポートできます。市場スロットを再利用することで、資本コストは契約シリーズ全体に分散されます。
HIP-3 がこの機能を持つことができない理由
Hyperliquid はすでに HIP-3 を通じて許可なしで展開可能な永続契約をサポートしています。では、HIP-3 上に直接結果市場を展開できないのはなぜでしょうか?
HIP-3 のオラクルアーキテクチャは、バイナリ契約にとって破滅的です。
HIP-3 はオラクルのチックごとの価格更新を 1% 以内に制限します。永続契約にとっては合理的な設計ですが、イベント結果が瞬時に確定する必要がある契約にとっては、0.50 から 1.00 に直接決済される契約にとっては破滅的です。
この制約の下では、チック価格が実際の決済価値に到達するには、約 50 回の連続したチックが必要です。
これはつまり、市場を見ているすべての人が、50 分間ほぼ無リスクのアービトラージの機会を得ることになるということです。
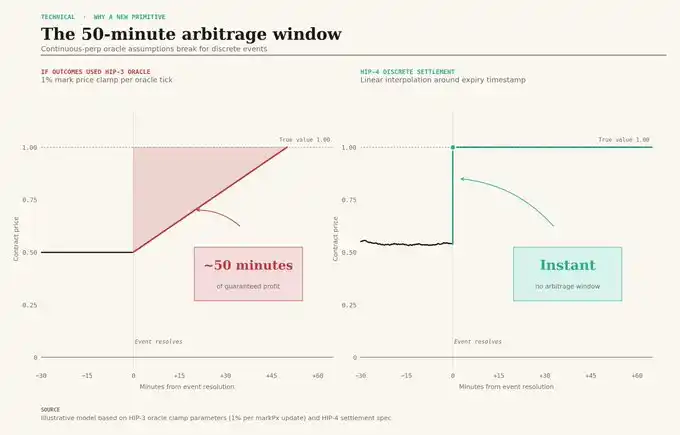
オラクルの制約
HIP-4 はこの問題を完全に回避します。期限のタイムスタンプを中心に線形補間を行い、認定オラクルがバイナリ結果を提出し、任意の紛争ウィンドウを設定できるようにすることで、リアルタイム決済を実現します。
これが HIP-4 を独立した契約タイプとして設計しなければならない理由でもあります:そのメカニズム自体がプロダクトなのです。
HIP-4 でのみ実現可能な 3 つのこと
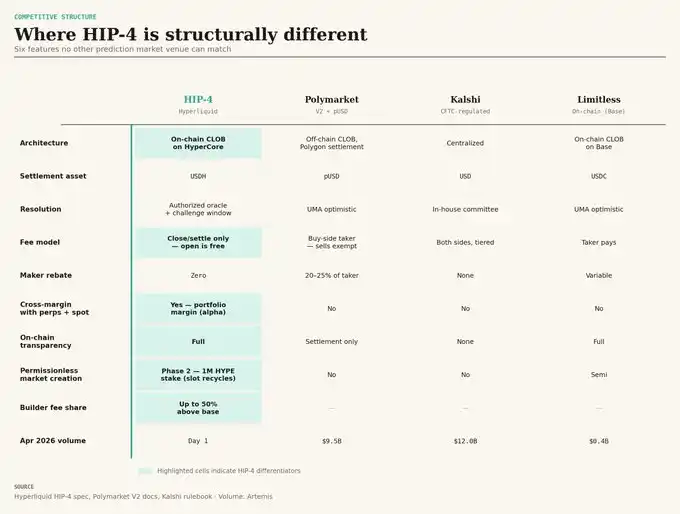
Hyperliquid vs Polymarket vs Kalshi vs Limitless 比較
永続契約と現物投資資産の共有保証金。
1 BTC 永続ロングポジションは、1 BTC が今週金曜日までに 8 万ドルを超える結果契約と同じ $USDH 保証金を共有できます。Polymarket はPolygon 上で動作し、Kalshi は証券口座システムに存在します。どの予測市場プラットフォームも、レバレッジがかけられた永続契約との一元的な保証金を実現することはできません。ひとつもできません。
エンドツーエンドのオンチェーン実行。
Polymarket V2 は引き続きオフチェーンマッチングを採用しています。Kalshi には完全にオンチェーンの構造がありません。HIP-4 のすべての段階は HyperCore 上で実行されます:オーダー、マッチング、決済、オラクル確認。
罰金付きステークによる許可なしデプロイ。
$HYPE 100 万トークンをステークし、ステークされた資産は罰金を受け、罰金後に燃焼されます。基本手数料の上に、デプロイヤーはビルダーフィーの50%までの手数料を受け取ることができます。フェーズ2では、マーケットの作成は「人手による上場選定」機能から、デプロイ可能で実現可能な収入源に変わります。
代償は次のとおりです:HIP-4 が展開された時点では、メーカーリベートはありませんが、Polymarket はメーカーに対してテイカー手数料の20–25%を支払います。HIP-4 のメーカーにとって、収益は主にスプレッド取引によるものです。もう1つの非対称性の側面も存在します:手数料は決済時にのみ徴収され、オープン時には徴収されません。
無料で参加し、有料で退出します。他のプラットフォームにはこのような仕組みはありません。
スピードにはコストがかかります
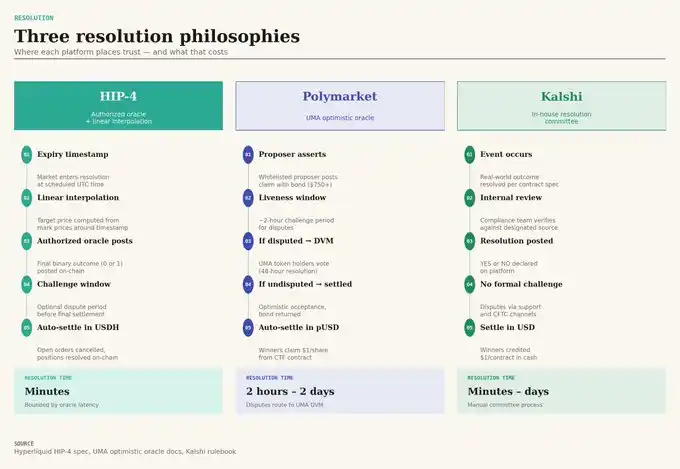
3つの決済哲学
HIP-4 はスピードを選択しました:オラクルを承認し、結果の確認を分単位で完了します。UMAの楽観的なオラクルはもっと遅く、しかし数十億ドル相当のディスピュートトランザクションで検証されています。Kalshiの委員会メカニズムは通常は速いですが、エッジケースに入ると不透明になります。
より正確に言うと、現時点の文書において、HIP-4のオラクルアーキテクチャは仕様全体で最も不完全に記載されている部分です。(デプロイヤーはHIP-3のように異なるオラクルを選択することも可能です。)
デイリーBTCバイナリーコントラクトの場合、オラクルはHyperCoreのマーク価格です。これには数年の運用データがあり、安定性は比較的信頼できます。
しかし、スポーツ、選挙、マクロデータのリリースの場合はどうでしょうか?このオラクルインフラストラクチャはまだ公開されていません。
この論文が成立するかどうかを決定する3つの要素
1. リベートサイドのベーシスポイント。
文書によると、オープンは手数料がかからず、クローズでは非ゼロの手数料が請求されます。ただし、具体的なレートはまだ公表されていません。Polymarketの総取引手数料率は取引量の約35ベーシスポイントであり、4月の81億ドルの取引高に対応して約2800万ドルの手数料収入があります。HIP-4の手数料率は5から50ベーシスポイントの範囲にある可能性があります。この数字が公表されるまで、すべての収入予測は仮想的なものです。
2. 組合証拠金の正式な立ち上げ。
クロスマージンこそがHIP-4の中心的セールスポイントです。
3. 最初の非キュレーション型ビルダー。
第1フェーズでは引き続き検証者が市場を選定します。第2フェーズでは、100万枚の$HYPEをステークし、特定の市場に対する見解を持つ誰もが展開権限を得る非キュレーション型ビルダーとなります。最初の独立ビルダーが作成した市場や彼らが選択したカテゴリは、HIP-4が独立製品として展開されるか、または単にHyperliquidの機能モジュールに留まるかを示します。
次の90日間私が注目するポイント
日々のBTC二元オプション契約取引高は、PolymarketのBTC 24時間価格市場と同等になるか;第2フェーズの切り替え時期と最初のビルダーの登場時期;組合証拠金の正式な立ち上げの到達点;清算側手数料スケジュールの公開時期。
HIP-4はPolymarketを本拠地として打倒したいわけではありません。
本当になりたいのは、イベント契約がレバレッジ永続契約と担保を共有できる取引所;市場作成が許可なし収益ラインになり得るシステム;注文からマッチング、清算まで、すべてのステップがチェーン上で完了するプラットフォームです。
これは異なる製品です。
メカニズム自体は機能しています。真の問題は:市場がそれを必要としているかどうかです。
次の90日間で、その答えが示されます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事