ストレージエクスポートデータが急増し、市場はストレージ評価の基準を再設定している。

TL;DR
· CitriniアナリストJukan氏の集計によると、韓国の6月前半(20日間)における複数のストレージ輸出額とキログラム単価が前年同期比で大幅に増加した。ただし、このデータはソーシャルメディアでまとめられた暫定的な数値である。
· このデータはAIメモリ需要の波及効果を強めるものだが、MCP(マルチチップパッケージ)をHBM(高帯域メモリ)と直接同一視できず、キログラム単価の上昇がチップ単価の数倍の値上げを意味するわけではない。
· 関連銘柄:SKハイニックス、サムスン、マイクロン、Nvidia。
CitriniアナリストJukan氏の集計によると、韓国の6月前半(20日間)における複数のストレージ輸出額とキログラム単価が前年同期比で大幅に増加し、市場ではストレージメーカーがAIインフラのボトルネックプレミアムを獲得しているかどうかが再び議論されている。
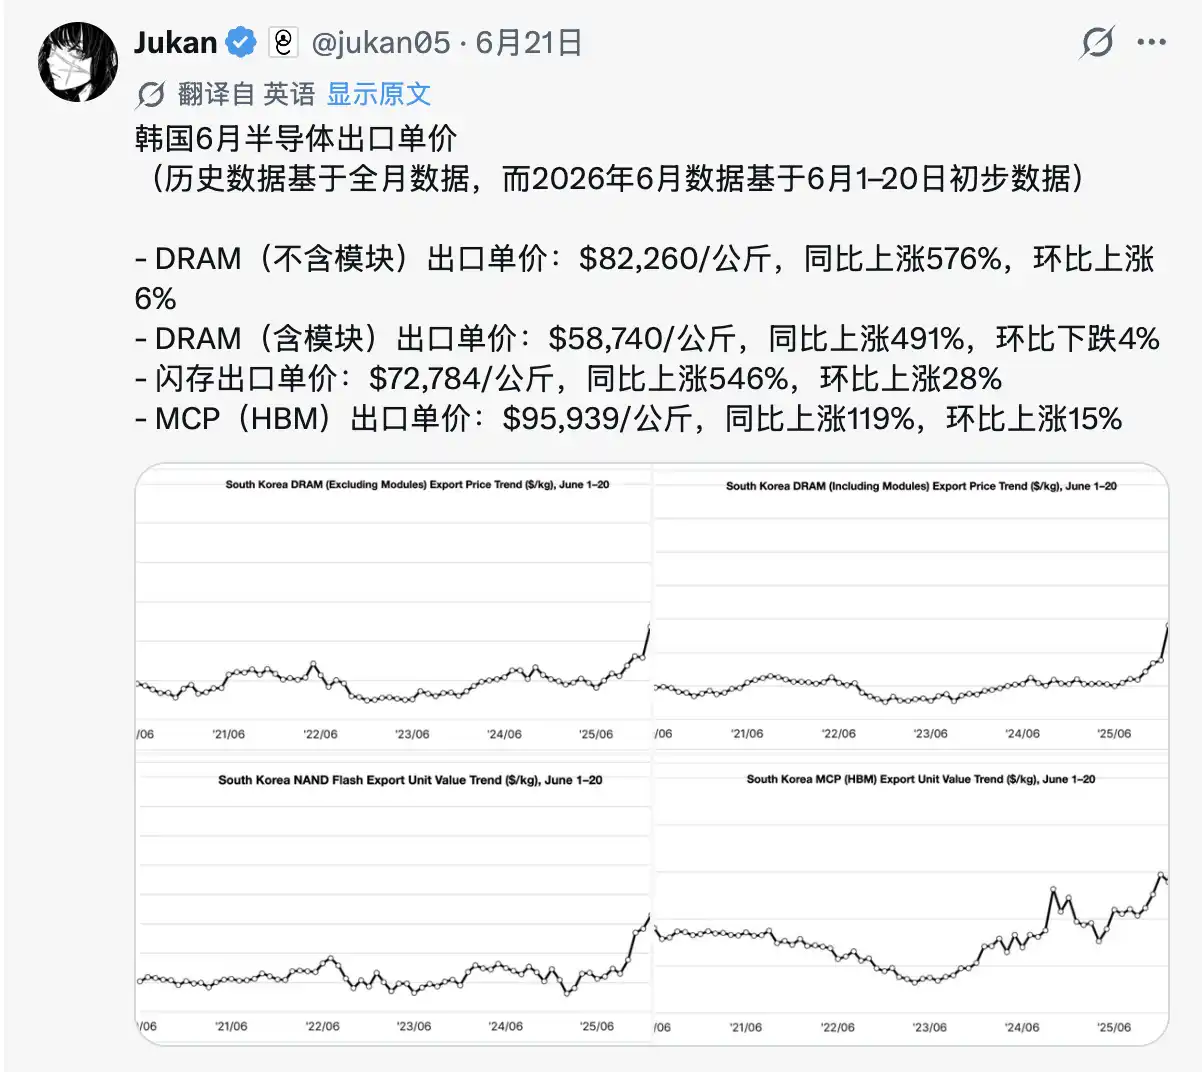
この件が重要なのは、単に半導体輸出の数字が増えたというだけでなく、投資家が最も関心を持つ2つの変数、すなわち出荷額の増加と、単位重量あたりの輸出価値の上昇に同時に触れているからだ。前者は需要の強さを示し、後者は価格と製品構成が高付加価値製品へとシフトしていることを示す。ストレージ株にとって、これは単に「より多く売れた」という事実よりも価値が高く、収益、粗利益率、EPSの上方修正余地に影響を与える。
過去1年間、市場はHBM(高帯域メモリ)がAIサーバーにおける希少リソースであることを受け入れてきた。議論の焦点は、この希少性が一部のハイエンド製品の値上げにとどまるのか、それともより広範なDRAM、NAND、SSDストレージチェーンに波及し始めているのかにある。前者であれば、ストレージ株は依然としてサイクル回復トレードに近い。後者であれば、SKハイニックス、サムスン、マイクロンのバリュエーションアンカーは「在庫サイクル」から「AIインフラのボトルネック」へと部分的に切り替わる可能性がある。
韓国のデータは強いシグナルを提供しているが、結論ではない。特に6月前半(20日間)の細分化されたカテゴリーとキログラム単価のデータは、現時点ではソーシャルメディアでまとめられた暫定的な観測として捉えるのが適切であり、公式な完全確認データとして直接扱うべきではない。その価値は、やや物語的な問題を、貿易額、価格指標、企業ガイダンスによるクロス検証が可能な段階に押し上げた点にある。
韓国の輸出が市場に価格シグナルを提供
このデータが最も直接的に示すのは、ストレージの景気が単なる出荷量の回復にとどまらず、価格と製品構成も高価格化している可能性があるということだ。
韓国の6月1日から20日までの暫定輸出データによると、DRAM、NAND/フラッシュ、MCP、SSDの複数カテゴリーにおける輸出金額が前年同期比で高い成長率を示している。特に、DRAMのモジュール非含むベースの輸出金額は前年比約4倍、モジュール含むベースでは3倍以上の増加となり、NAND/フラッシュやSSDの輸出金額も大幅に伸びている。市場でより注目されているのはキログラム単価であり、一部のDRAMおよびNAND関連カテゴリーでは前年同期比500%以上の増加を記録している。
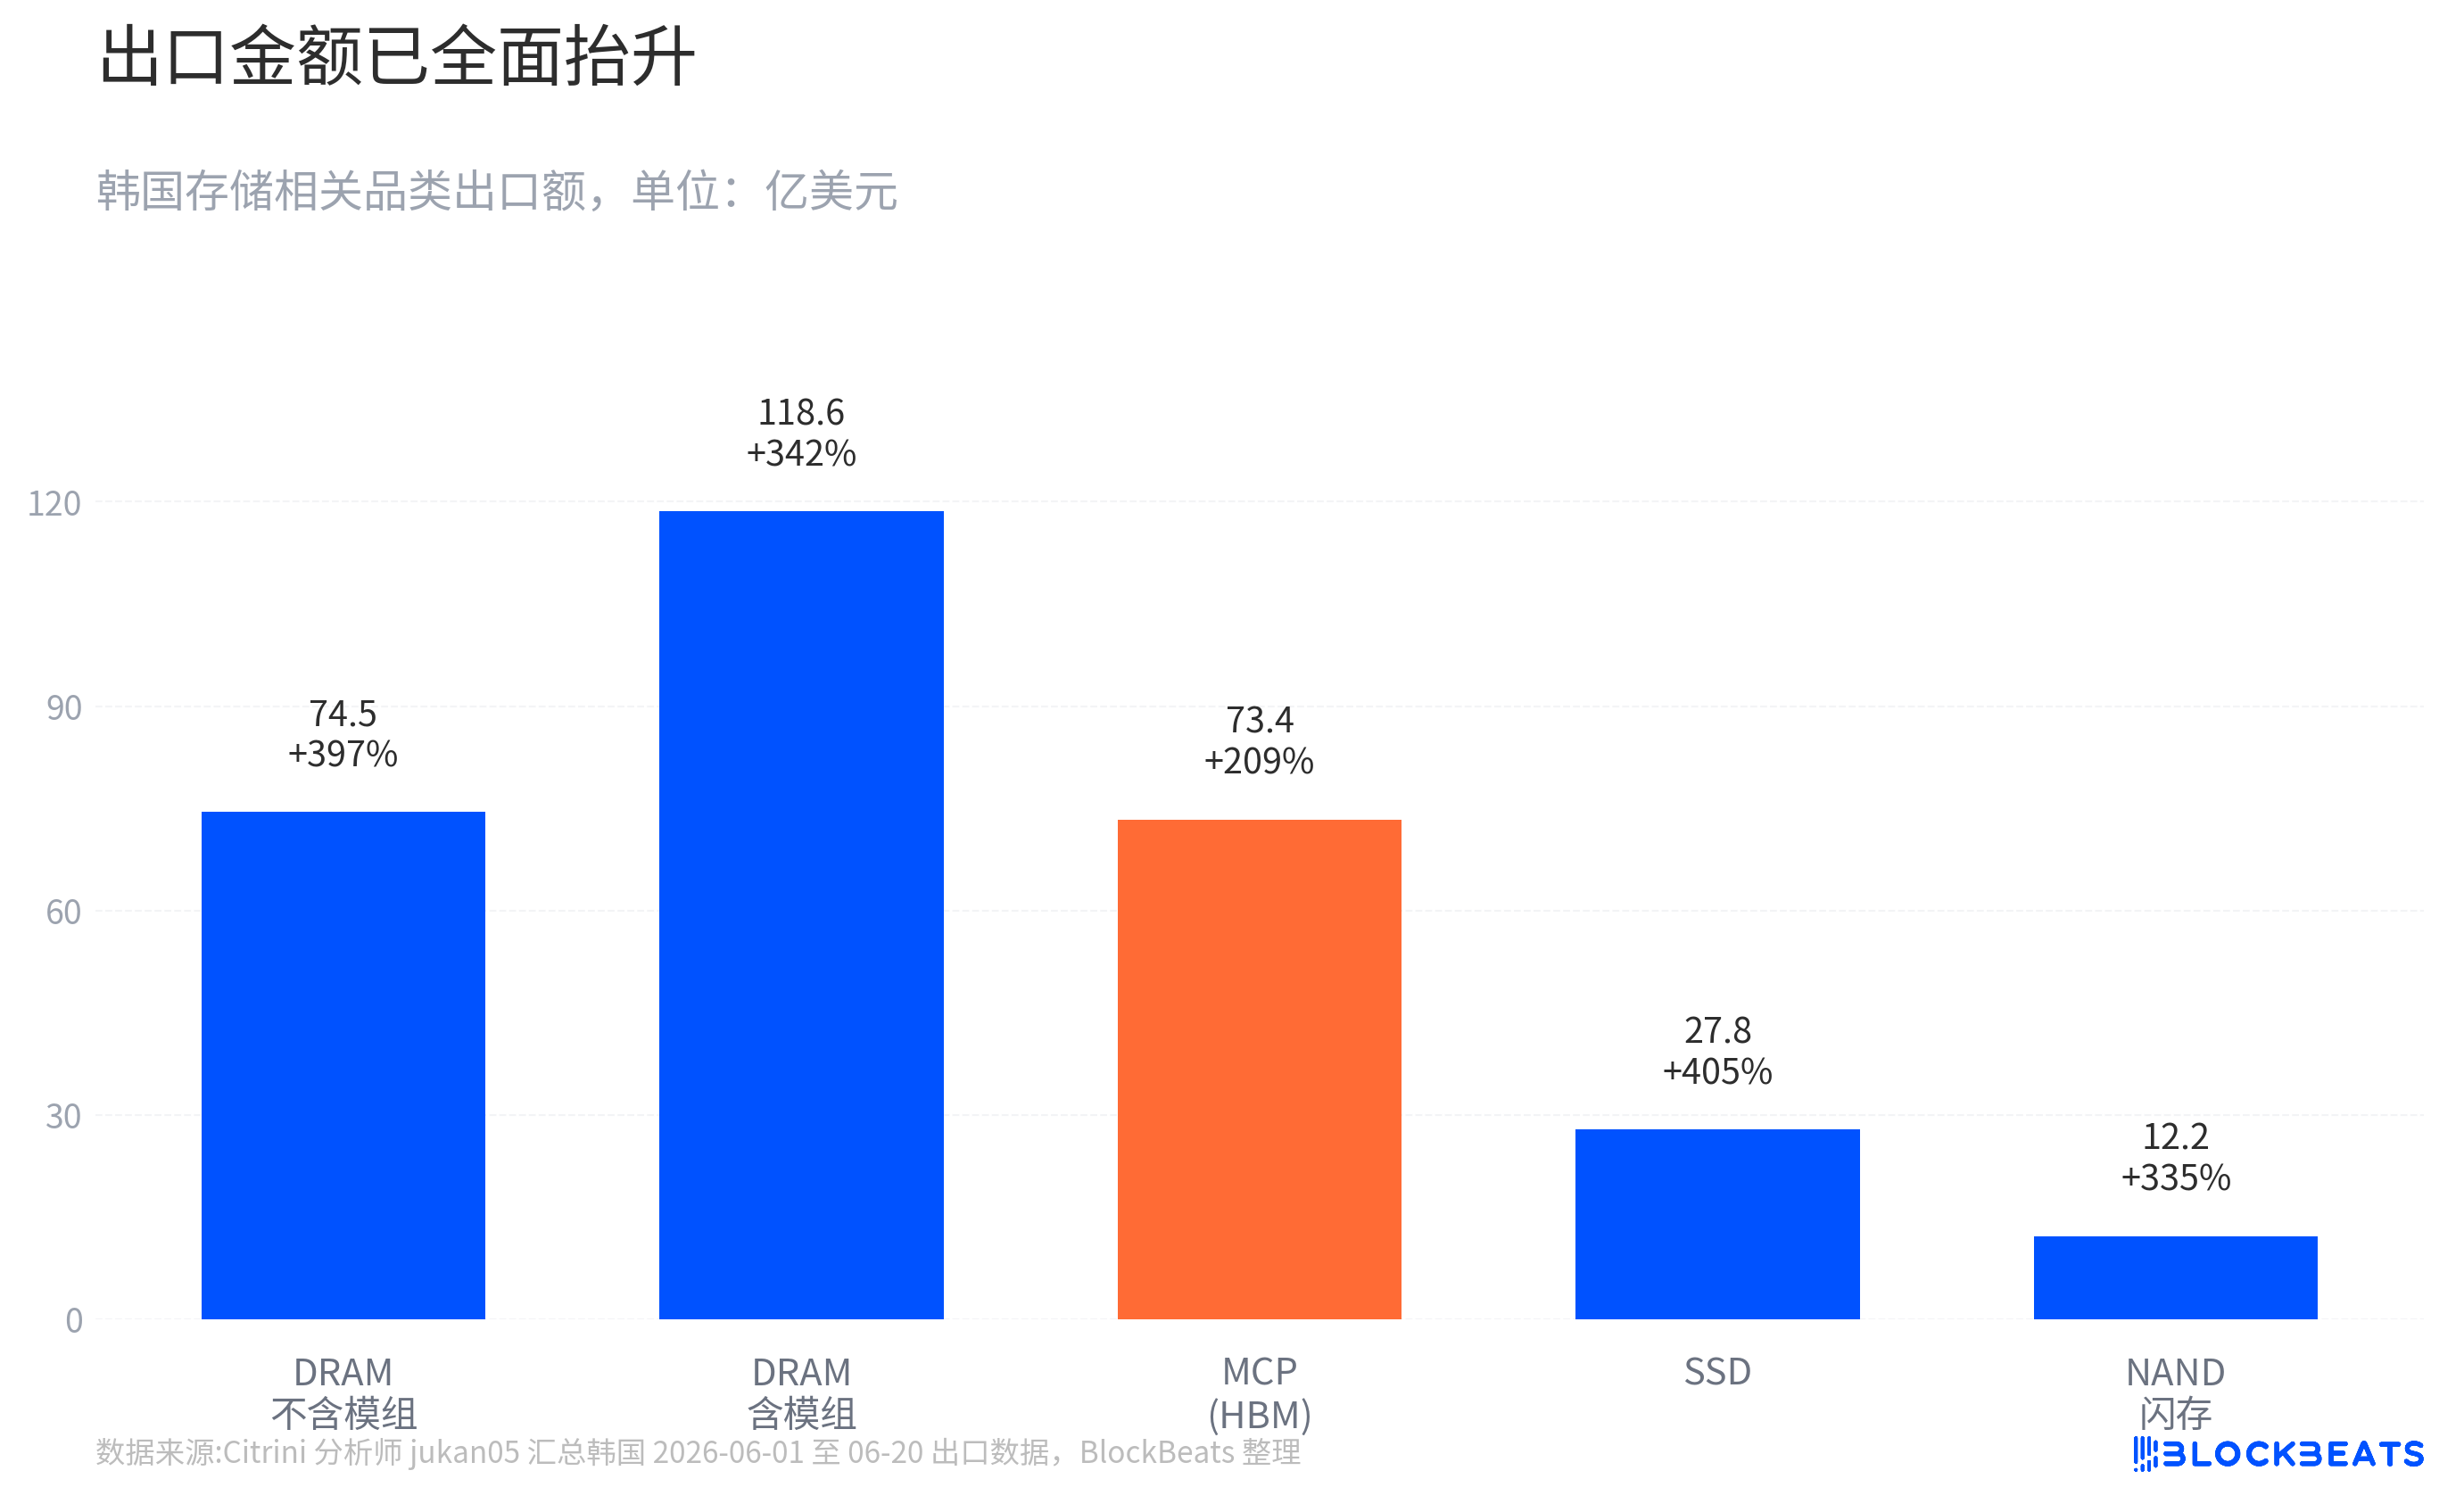
これらの数字は、集計基準を考慮して見る必要がある。20日間のデータは、韓国の貿易データの中間時点でのスナップショットのようなもので、方向性や傾きを示すことはできるが、最終的な月次データではない。また、細分化されたカテゴリーの分類方法が、投資家が理解する製品の集計基準と完全に一致するとは限らないため、年間の収益モデルを直接外挿するのは適切ではない。
より安定した参照点は、既に公開されている5月のデータにある。韓国メディアが公式データに基づいて報じたところによると、韓国の5月の総輸出額は877億5000万ドルで前年比53.2%増加し、半導体輸出は371億6000万ドルで前年比約169%増加し、月間最高を記録し、総輸出の42.3%を占めた。コンピューターおよび関連機器の輸出も大幅に増加しており、メディアはこれをAIサーバー向けSSD需要と関連付けている。6月1日から10日までの暫定輸出も好調で、総輸出は286億ドルで前年比86%増加し、半導体輸出は約110億ドルで前年比3倍以上の増加となった。
これにより、6月前半20日間のソーシャルメディア集計データは、単なる孤立したシグナルではなくなる。これは以前の公式輸出トレンドと連続性を形成している。投資家にとって、連続性は単月の急騰ポイントよりも重要である。なぜなら、それは収益の上方修正が一度きりのサプライズから、複数四半期にわたるモデル調整へと変わるかどうかを決定するからである。
キログラム単価の急騰はチップ価格の5倍上昇を意味しない
このデータセットで最も誤解されやすい点は、キログラム単価の急騰を「各チップの価格が数倍に上昇した」と直接解釈することである。より正確な言い方をすれば、キログラム単価は、価格上昇、製品構成のハイエンド化、および統計基準の複合的な影響を反映している。
韓国の輸出データでは、一部のカテゴリーで重量を用いて平均単価を計算する。コモディティにとって、この指標は理解しやすい。しかし、半導体の場合、同じ1キログラムの貨物でも価値の差は大きい。1キログラムの低価格帯メモリーチップと、1キログラムのHBM、高容量DRAM、または複雑なパッケージ製品では、価値密度が全く異なる。キログラム単価の上昇は、同種製品の価格上昇に起因する場合もあれば、輸出構成が高価値製品へとシフトしたことに起因する場合もある。
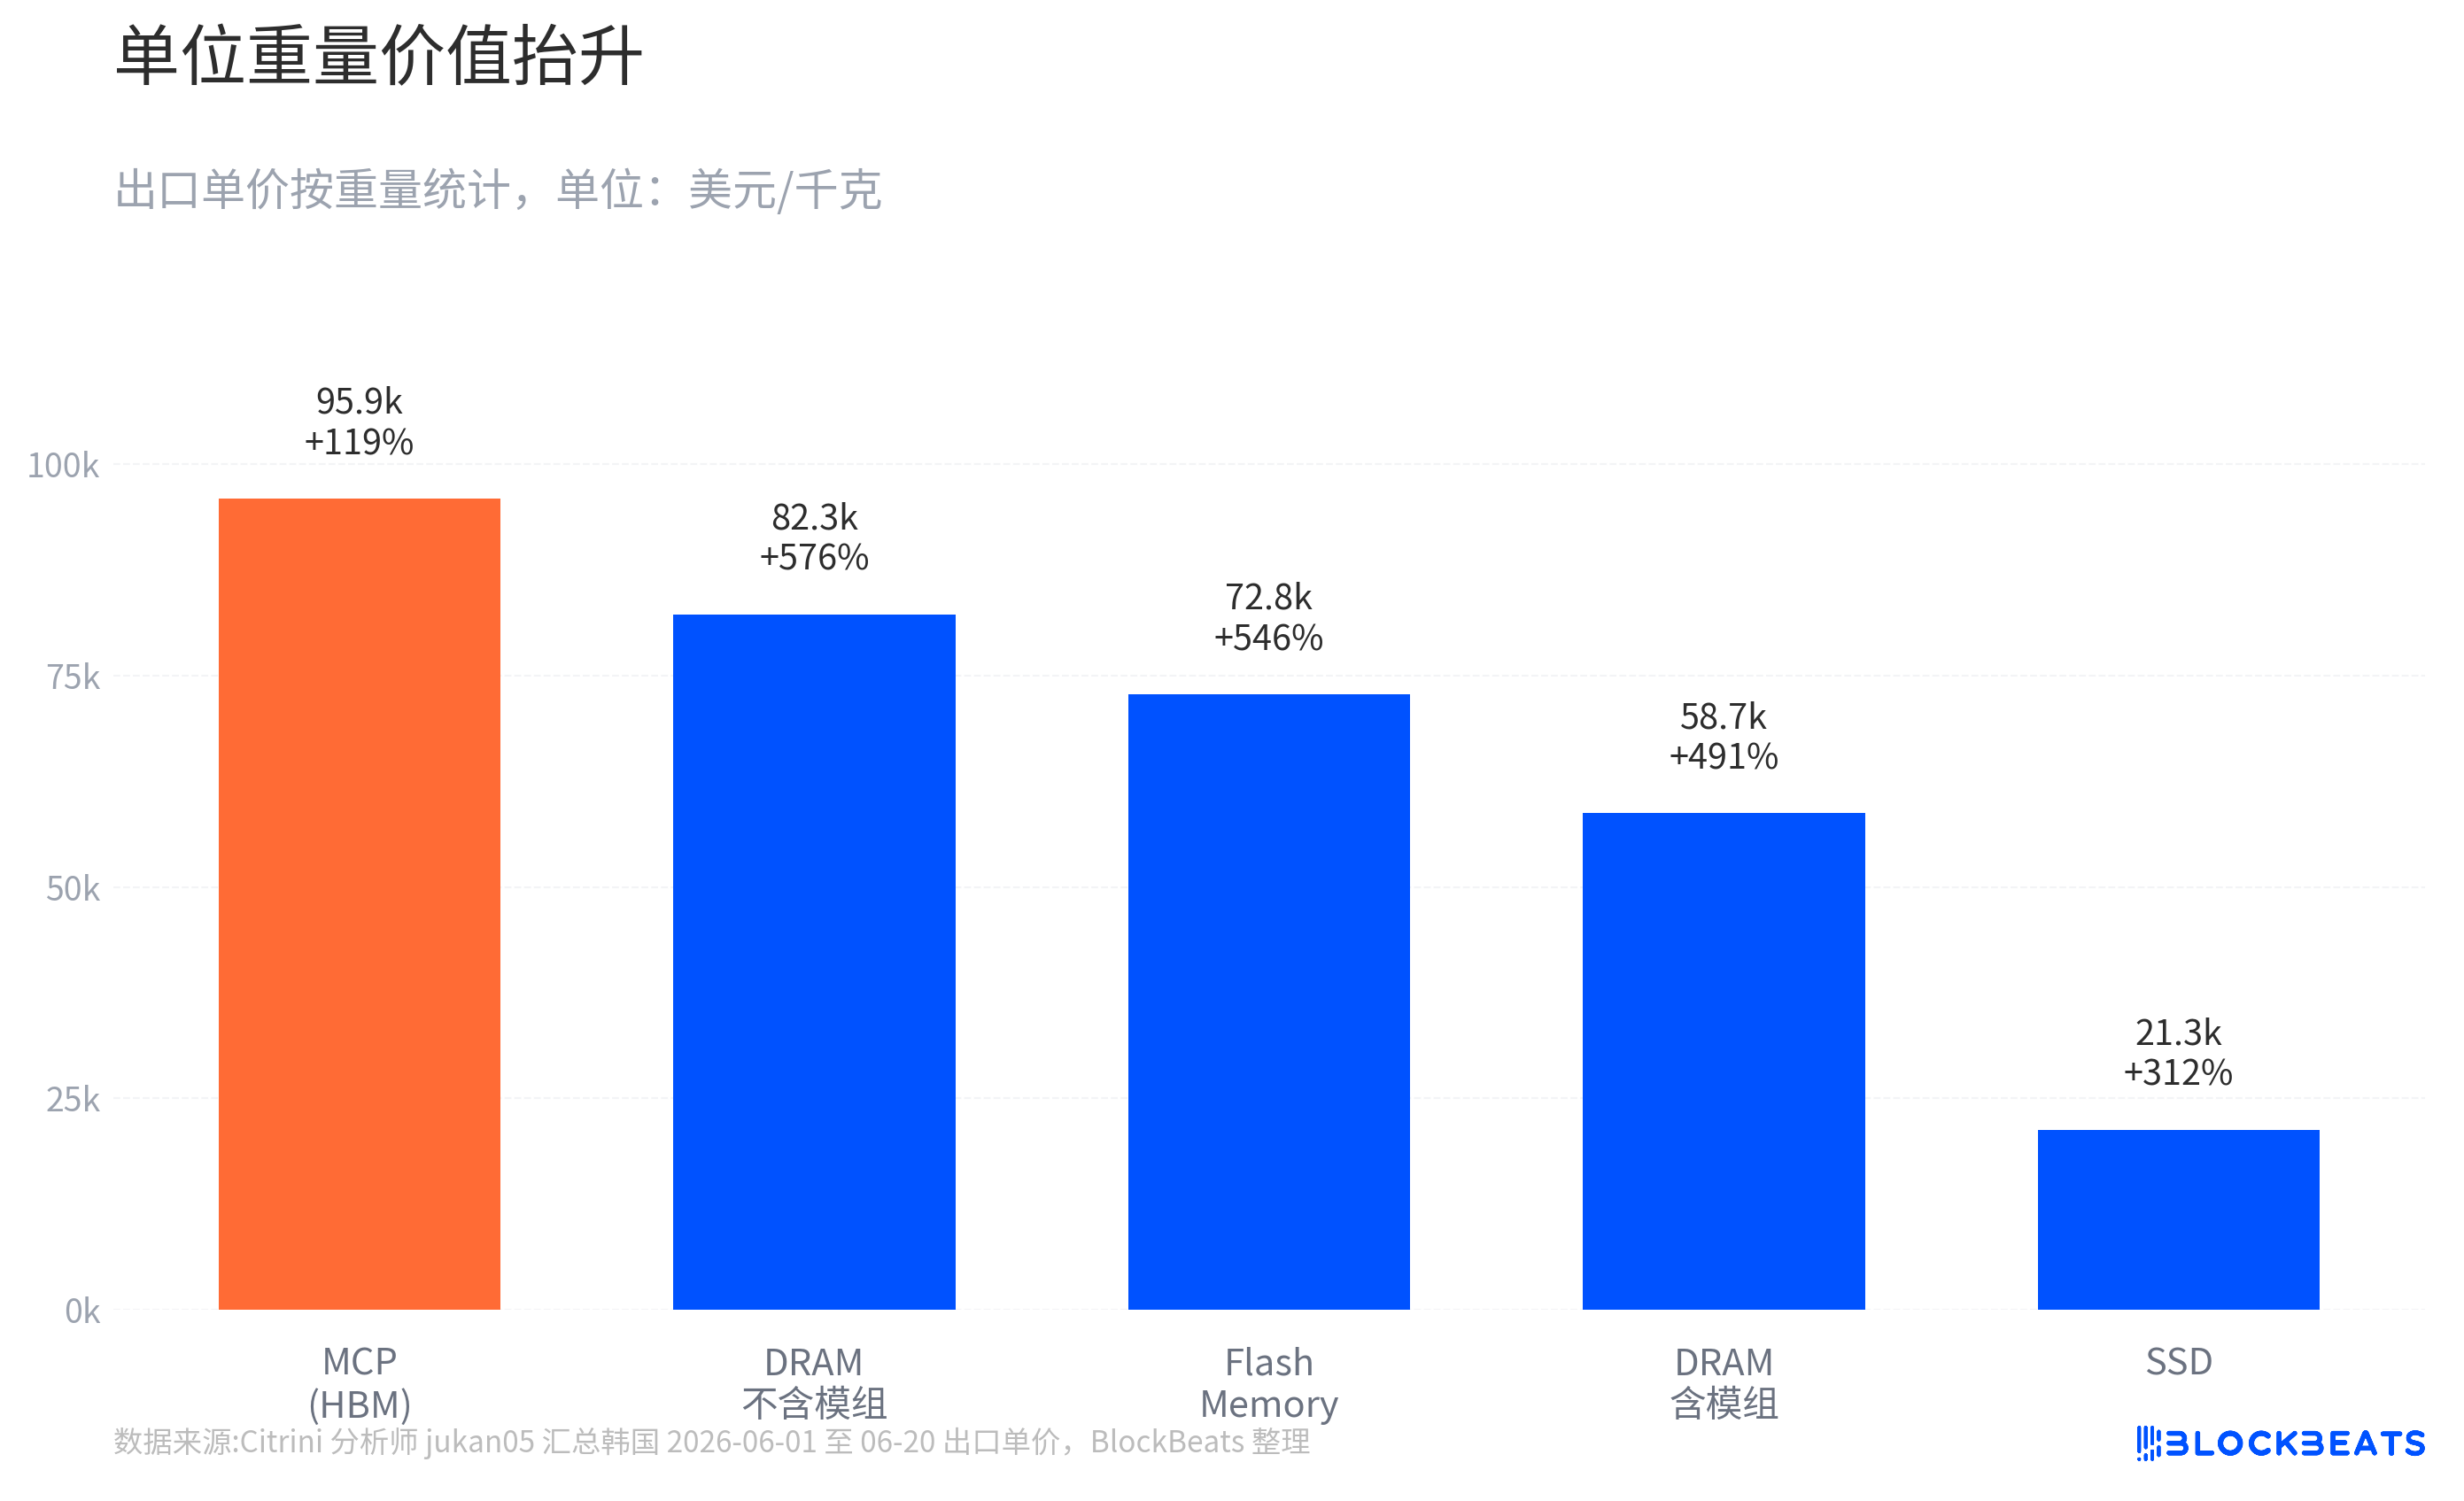
これはまさにAI取引の核心である。AIサーバーは、より高い帯域幅、より大容量、より低遅延のメモリーシステムを必要とし、HBMやハイエンドDRAMの価値密度は通常のストレージ製品よりもはるかに高い。これらの製品が輸出構成に占める割合が増加すると、平均的な1キログラムあたりの輸出価値が押し上げられる。市場が見ているのは、すべてのメモリーチップが一律に5倍に値上がりしたわけではなく、ハイエンド製品の比率上昇と価格上昇が組み合わさって、ストレージチェーンの収益の質を変えているのである。
MCP(マルチチップパッケージ)の指標にも細心の注意が必要だ。市場ではHBMが複数チップの積層やパッケージングを伴うことが多いため、MCPをHBM関連の代理指標として観測する傾向がある。しかし、MCPは狭義のHBMと同義ではなく、他のマルチチップパッケージ製品も含まれ得る。MCPの輸出金額と単価の上昇は、「高付加価値パッケージメモリ需要の強さ」という方向性を裏付けるものの、そのままHBMの輸出額として記述することはできない。
このような限定はデータの価値を損なうものではなく、むしろ投資判断に適したものにする。真に有用な結論は、特定の製品カテゴリーがどれだけ正確に上昇したかではなく、複数のストレージカテゴリーで同時に金額と単価の上昇が見られることにある。これは、AI需要がもはやHBMという孤島に限定されない可能性を示している。AI需要は、生産能力の配分、製品構成、顧客の調達を通じて、より広範なストレージ価格体系に影響を及ぼしつつあるのだ。
HBMの逼迫がストレージメーカーの価格決定力を変える
HBM単体に注目すれば、市場は既にその逼迫を認識している。新たな問題は、HBMの逼迫がなぜDRAM、NAND、SSDに影響を及ぼすのか、という点だ。
そのメカニズムは複雑ではない。ストレージメーカーの先端生産能力、研究開発リソース、顧客認証能力には限りがある。NVIDIAやクラウド事業者がHBMや大容量DRAMといった高付加価値製品を継続的に確保する中で、メーカーはリターンが高く、受注の見通しが明確な分野に優先的にリソースを投入する。これにより、高付加価値製品の供給は引き続き逼迫し、間接的に通常のDRAM、NAND、SSDの供給弾力性を圧迫する可能性がある。
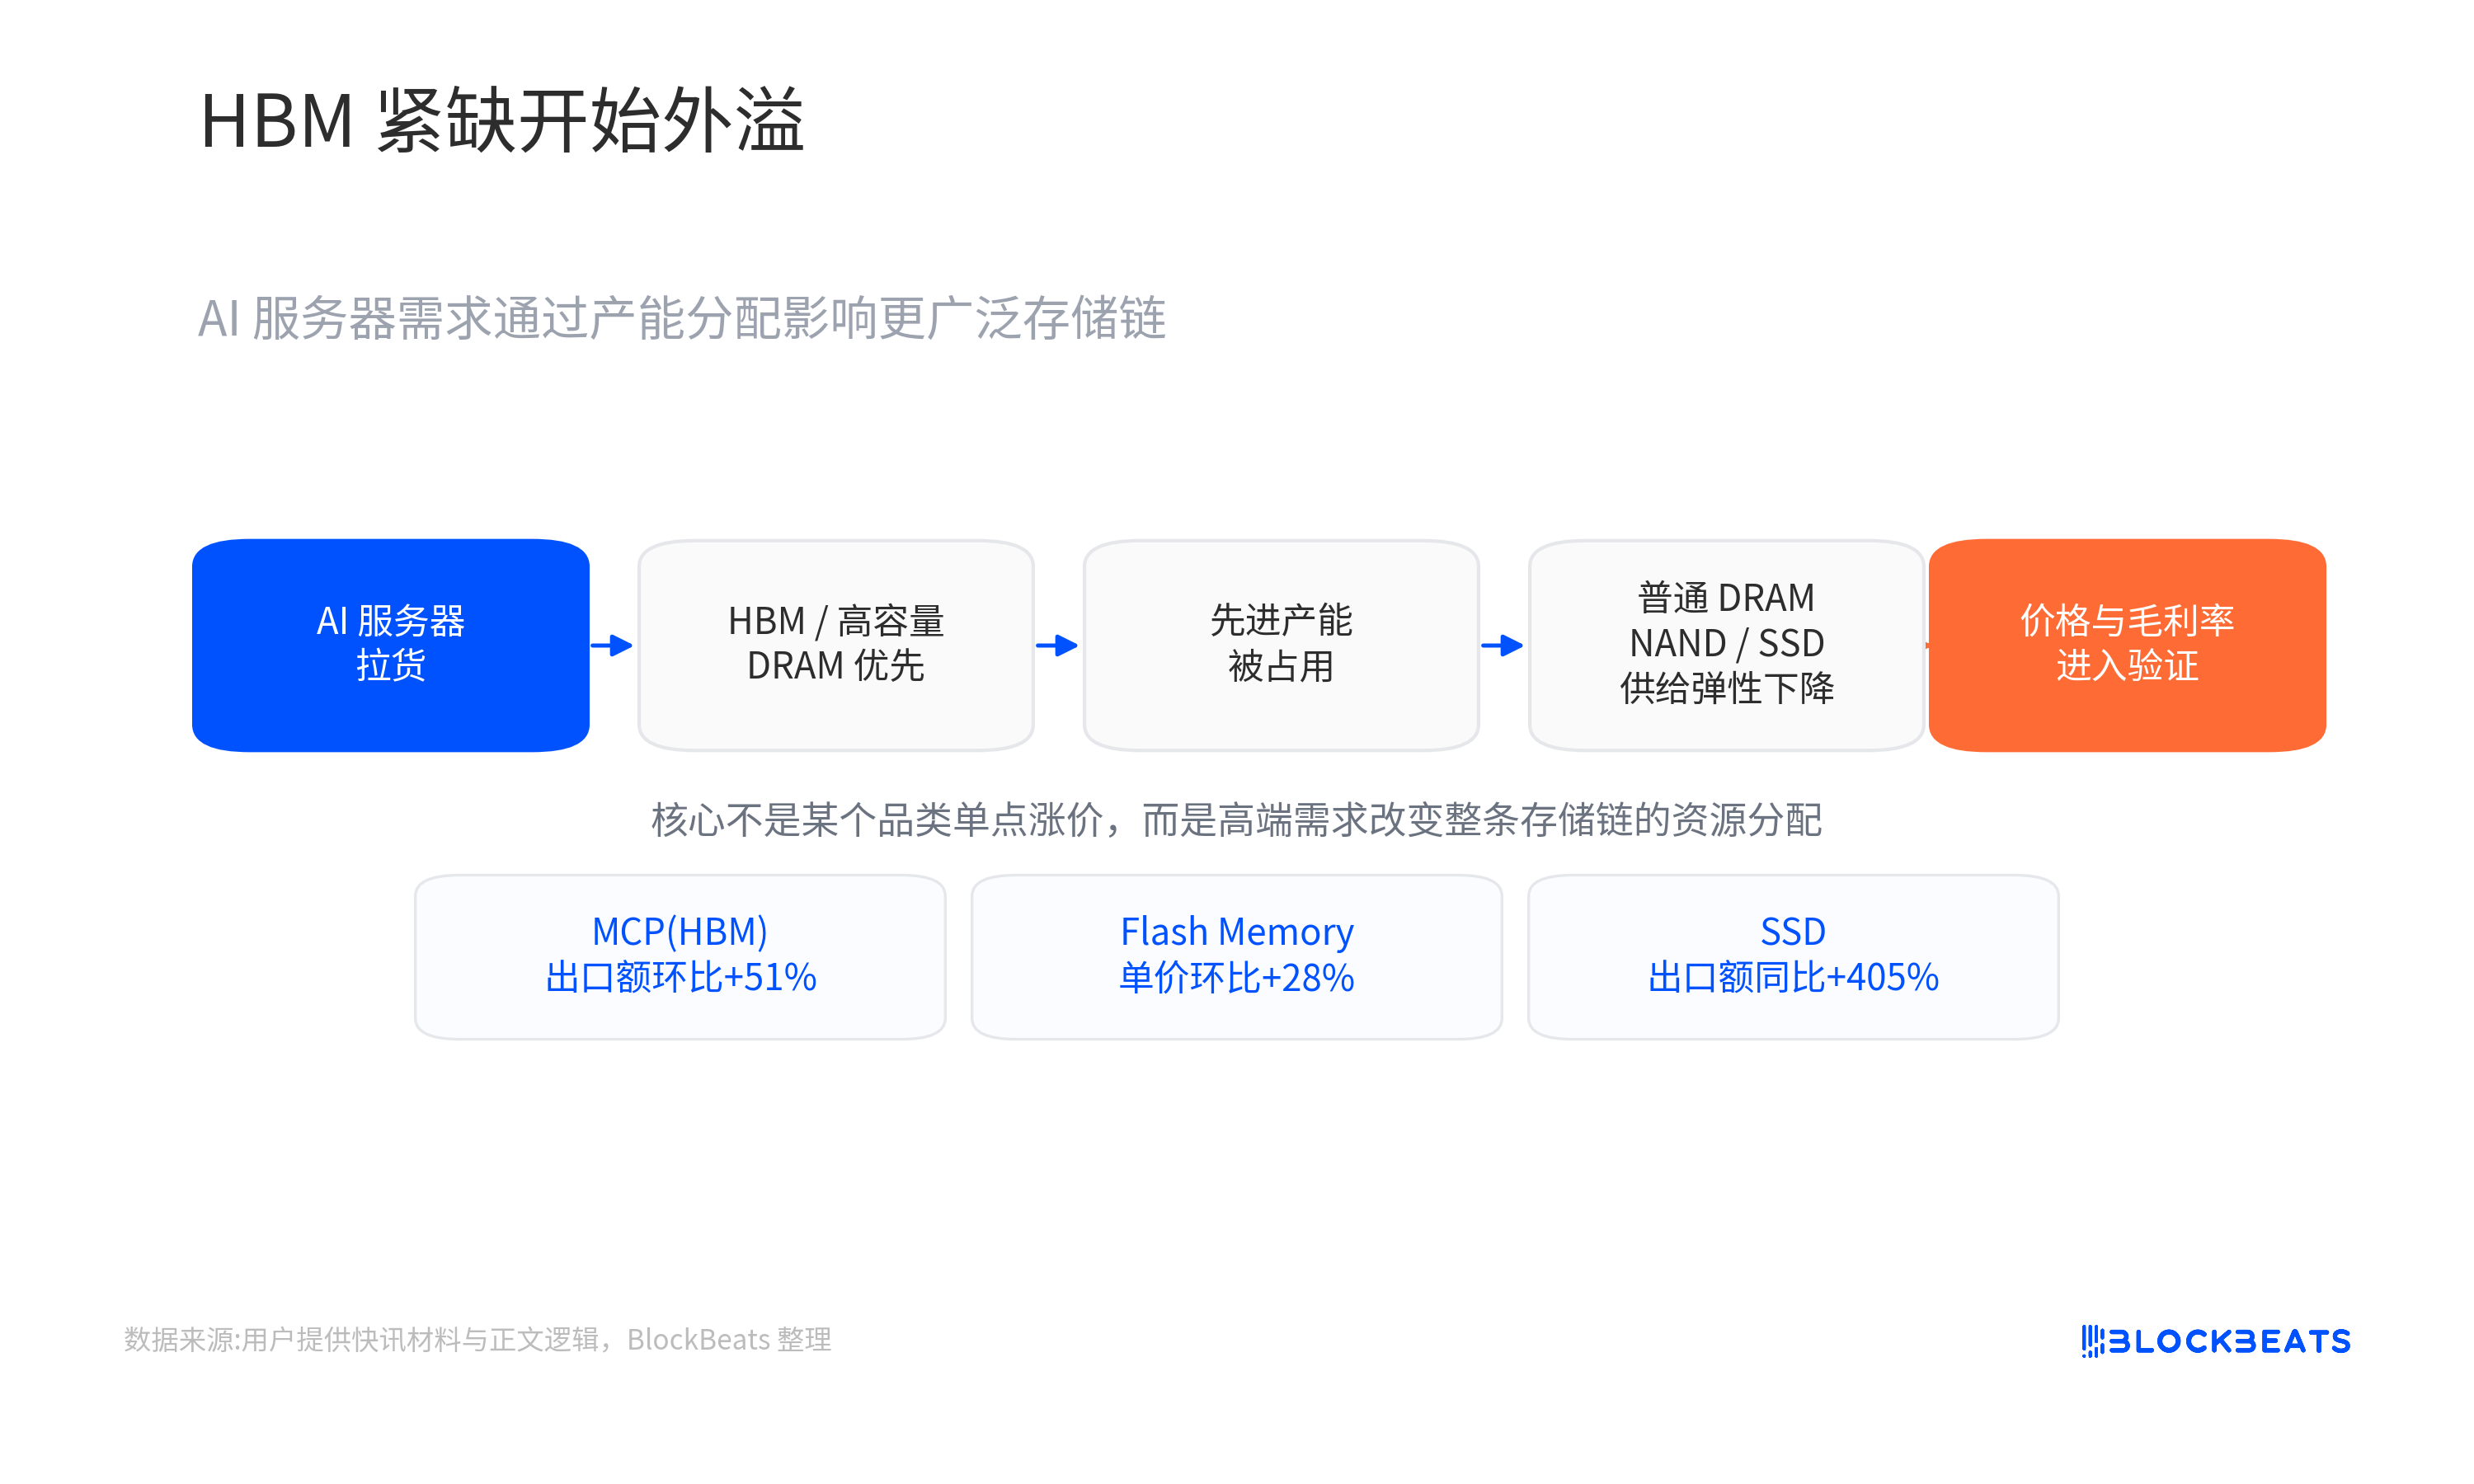
SKハイニックスは、このロジックにおいて最も直接的な恩恵を受ける企業だ。市場では、同社のHBMシェアがリーダー的な位置にあると広く認識されている。業界報道や証券会社のレポートによれば、SKハイニックスの2026年のHBM生産能力の可視性は高く、顧客需要が供給能力を上回っており、高付加価値製品の販売が成長している。ストレージメーカーにとって、顧客が事前に生産能力を確保し、高付加価値製品の販売が伸びることは、次四半期の収益だけでなく、市場がその価格決定力を評価する方法をも変える。従来のサイクル株の核心的な問題は「価格がいつまで上昇するか」であり、ボトルネック資産の核心的な問題は「顧客が確実な供給に対してどれだけのプレミアムを支払う用意があるか」である。
サムスンとマイクロンのロジックはやや異なる。サムスンはNANDとストレージ全体の生産能力で規模が大きく、同時にハイエンドHBMの顧客認証を追いかけている。マイクロンは、ハイエンドメモリ需要の拡大とサプライチェーンの多様化から恩恵を受けている。これら2社について、市場が取引しているのは、彼らがSKハイニックスのHBM価格決定力を完全に再現したということではなく、HBMの逼迫がハイエンドDRAM、エンタープライズ向けSSD、NAND価格に波及した場合、彼らの粗利益率の弾力性が前回のサイクルよりも強くなる可能性がある、という点だ。
Intel CEO リップ・ブー・タン氏はNo Priorsのインタビューで、AIインフラのボトルネックがGPUからメモリ、CPU、光インターコネクト、電力変換、先端パッケージング、材料などへ拡散していると述べた。ここでのポイントは、この問題をIntelの戦略に書き換えることではなく、より大きな背景を説明することにある。すなわち、AIデータセンターの制約はもはや単一のGPUにとどまらず、クラスターの拡大や効率を制限するあらゆる要素が新たな価格決定力を獲得する可能性があるということだ。
メモリは、貿易データから比較的早期に観測された要素の一つである。GPUがどれだけ強力でも、データを供給するには十分なメモリ帯域幅と容量が必要だ。推論やエージェント型タスクが増加するにつれ、システムのメモリ、ストレージ、スケジューリングリソースに対する要求はさらに複雑になる。韓国の輸出データの価値は、「AIインフラのボトルネック拡散」というややマクロな判断を、ストレージの輸出額と単価の変化に落とし込んだ点にある。
ストレージ株は依然としてサイクルの制約を受ける
投資家にとって、今回のストレージ株の上昇は、単なるストーリー展開ではなく、「実際の景気加速と将来の利益再評価」の組み合わせである。輸出データは需要と価格にすでに現実的な裏付けがあることを示しており、市場が本当に買っているのは、2026年の収益、粗利率、EPSがさらに上方修正されるかどうかだ。
今後の決算でこの流れが確認されれば、SKハイニックスのバリュエーション・プレミアムが最も説明しやすくなる。HBMのシェアリーダーシップ、顧客のロックイン、高付加価値製品の量産拡大が、高い可視性を構成しているからだ。サムスンにとっての鍵は、ハイエンドHBMのキャッチアップが実際の受注につながるかどうか、そしてNANDやSSDの価格がより広範なサポートを得られるかどうかにある。マイクロンは、ハイエンドDRAMとデータセンター向けストレージの値上げが、粗利率とガイダンスに浸透することを証明する必要がある。
リスクもここにある。ストレージは依然として強周期業界であり、供給拡大、在庫変動、顧客の調達ペースが価格に影響を与える。20日間の暫定輸出データは傾きの急峻化を示唆できるが、年間の確実性を証明することはできない。キログラム単価の上昇は価値密度の向上を示すが、平均販売価格の上昇と製品構成の変化の割合を完全に分解することはできない。MCPの上昇はHBM関連の代理シグナルとして機能するが、HBM輸出と直接イコールではない。
もう一つのリスクは、AIの設備投資そのものにある。電力、冷却、パッケージング、あるいは全体的な計算能力への投資ペースが鈍化すれば、ストレージ需要も影響を受ける。ボトルネックの拡散は、ストレージがプレミアムを得る理由であると同時に、潜在的な制約でもある。システム内の他の要素が先に詰まれば、メモリ需要の解放ペースも遅れる可能性がある。
決算がバリュエーションのアンカーを切り替えられるかどうかを決定する
今回の再評価は最終的に企業の財務諸表に落ち着くべきであり、貿易データにとどまるべきではない。6月の公式な月間輸出データが、まず市場により完全な確認を提供する。すなわち、前半20日間の高成長が継続するかどうか、価格指標が引き続き高水準にあるかどうか、NANDやSSDの強さが単なる短期の大口受注によるものかどうか、である。
より重要な検証は、SKハイニックス、サムスン、マイクロンのQ2、Q3決算から得られる。市場は、HBMの出荷と価格が引き続き期待に応え、DRAMとNANDの平均販売価格が同時に改善し、データセンター向けSSDの需要が売上規模だけでなく粗利率の上昇をもたらすことを確認する必要がある。もし粗利率とガイダンスが輸出データの示す傾きに追いつかなければ、再評価はすぐにサイクル取引へと後退するだろう。
現時点でより確実な判断としては、韓国の最初の20日間の半導体輸出データはすでに十分に強く、市場がメモリメーカーの収益弾力性を上方修正し、AIインフラのボトルネックプレミアムを再議論する根拠となる。しかし、これだけではメモリ業界がサイクルから脱却したことを証明するには不十分だ。評価のアンカーが切り替わるかどうかを決めるのは、特定の前年同期比の数字の高さではなく、今後数四半期にわたって価格、製品構成、利益率が同時に維持できるかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事