STRCが80ドルを割り込みましたが、資産運用派はまだ底値で買えるのでしょうか?

TL;DR
· STRCが100ドルの額面を下回った後、表面的にはより高い利回りを提供しているが、実質的にはStrategyの資金調達能力の再評価が行われている。
· 伝統的な意味でのポンジスキームではなく、額面割れで即座に暴落するわけではないが、現金配当、資金調達の窓口、BTC価格がリスクを共同で決定する。
· 関連銘柄:STRC、MSTR、BTC、その他STRシリーズ優先株。
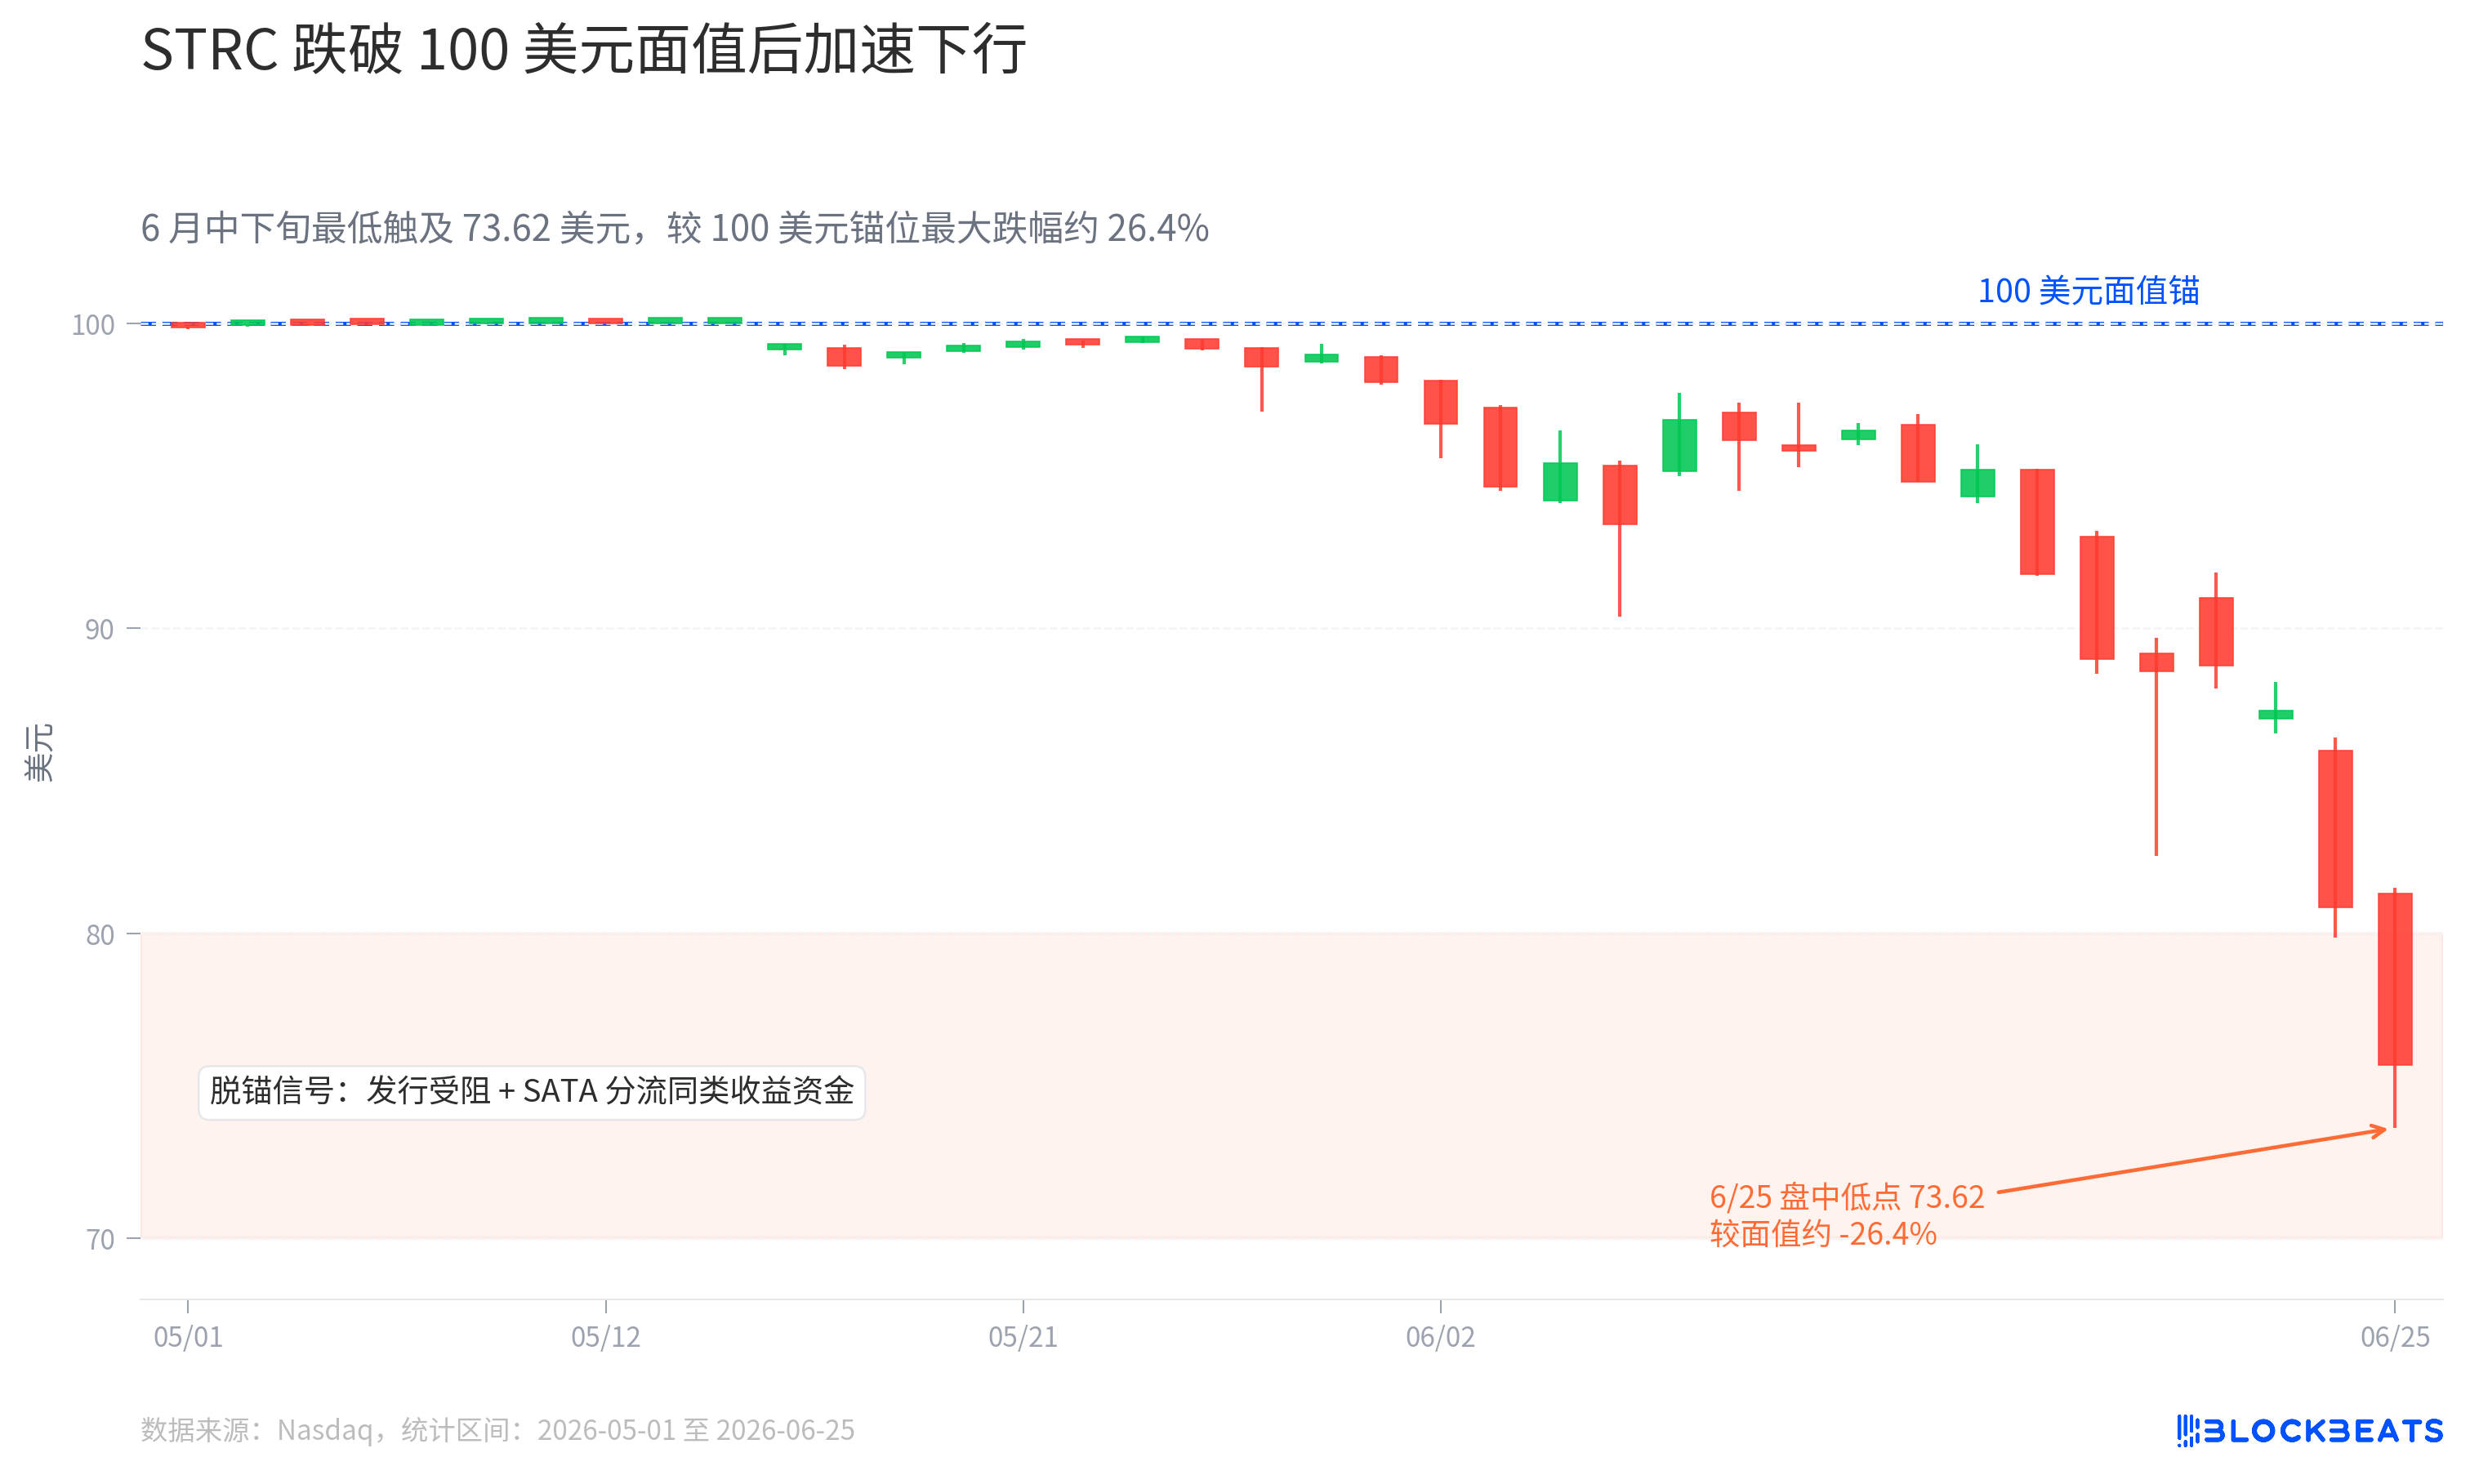
STRCが最近最も注目を集めているのは、「割引された高利回り商品」に見える点だ。額面100ドル、現在の年換算配当利回りは11.50%で、6月中下旬には一時75~89ドルのレンジまで下落した。この価格で購入すると、表面利回りは約13%~15%に上昇する。
問題はここにある。市場が理由もなく、目標額面100ドルの優先株を約20%引きで取引することはない。このディスカウントは単なる流動性ディスカウントではなく、Strategyに対してより鋭い問いを投げかけている:資本市場でBTCを購入するというフライホイールは、ますます高騰する資金コストをカバーし続けられるのか?
Strategyは5月末に32 BTCを売却し、約250万ドルを獲得した。これは優先株の分配に充てられる見込みだ。金額は小さいが、シグナルは大きい。これにより、STRCは「資金調達の革新」から、より現実的な投資問題へと変わった:今購入する場合、高利回り資産の底値拾いなのか、それともMSTR構造の中で最も脆弱な層を受け止めることになるのか?
STRCはポンジスキームか?
結論から言うと、STRCは伝統的な意味でのポンジスキームではない。
ポンジ構造の核心は、後から来た投資家の資金を使って初期の投資家に利益を支払うことであり、背後に十分な資産やキャッシュフローがない。Strategyの状況は異なる。同社は実際に大量のBTCを保有しており、公開保有量は約84.7万BTCに増加している。STRCは元本保証を約束する金融商品ではなく、変動金利のAシリーズ永久優先株であり、法的性質は株式に近く、固定の償還日はない。
これこそが、SaylorとStrategyの経営陣が一貫して強調してきた根本的なロジックである:同社は無から利益を得ようとしているのではなく、BTC準備を資本市場の構造に組み込んでいるのだ。普通株、転換社債、優先株はそれぞれ異なる資金を引き寄せ、調達した資金でBTCを購入し続ける。BTCが長期的に上昇し、会社の純資産が増加し、資金調達手段が市場に受け入れられ続ける限り、この仕組みは回り続けることができる。
しかし、「ポンジスキームではない」ということは、「ポンジスキーム化するリスクがない」という意味ではない。
STRCの危険な点は、MSTRのBTCに関するストーリーをキャッシュフローに引き戻すところにある。普通株は長期的なプレミアムを語ることができ、転換社債は転換の余地を語ることができるが、STRCは現金配当を必要とする。現在の名目配当利回り11.50%は、投資家にとっては収益だが、Strategyにとっては継続的なコストである。
これらの配当が長期的にソフトウェア事業のキャッシュフロー、現金準備、または低コストでの借り換えによって賄えず、新たな証券発行やBTCの売却にますます依存するようになれば、その構造は見苦しいものになる。法的な意味でのポンジスキームではないかもしれないが、市場は「延命を必要とする金融工学」として再評価するだろう。
したがって、STRCの底値を探る判断において、第一のレイヤーは利回りの高さではなく、その高利回りがどこから来ているかである。利回りが短期的なパニックに起因するのであれば、それはチャンスかもしれない。しかし、利回りが市場の「この構造はますます高コストで資金調達せざるを得ない」という認識に起因するのであれば、ディスカウントは割安ではなく、リスクプレミアムである。
デカップリングの主な原因は何か?
STRCのアンカーは100ドルの額面価格である。額面を下回るということは、市場が額面に近い価格で保有することを望んでいないことを意味する。その理由は主に3つの層に分けられる。
第一の層は、BTCとMSTRのプレミアムが同時に圧力を受けていることである。
MSTRのフライホイールはmNAV、すなわち株価の保有BTC純資産に対するプレミアムに依存している。MSTRの株価がBTC純資産価値を上回っている限り、同社は株式やその他の証券をより効率的に発行し、その資金でBTCを購入できる。このサイクルは強気相場では順調に回る。BTCの上昇が純資産を押し上げ、MSTRのプレミアム拡大が資金調達効率をさらに高めるからだ。
しかし、BTCが横ばいまたは下落すると、MSTRのプレミアムは縮小し、資金調達効率は低下する。STRCは孤立した高利回り資産ではなく、このフライホイールにおける資金調達層である。市場がフライホイールの回転鈍化を疑うと、まずより高い利回りが要求される。
第二の層は、STRC自体の発行メカニズムが阻害されていることである。
STRCの本来の設計目標は、価格を可能な限り100ドル付近で取引させることだった。同社は市場で継続的に小口発行を行い、Strategyに長期資本を提供できる。しかし、流通市場での価格が80ドル台に下落すると、額面に近い価格での新規発行は困難になる。CoinDeskの6月の報道によると、STRCが額面を下回った後、同社の関連する発行計画は停止されている。
これにより、負のフィードバックが生じる。価格が額面を下回ると、新規発行が困難になる。発行が困難になると、資金調達の経路が狭まる。資金調達の経路が狭まると、市場は現金配当の圧力をより懸念する。懸念が強まると、価格はさらに額面を下回り続ける。
第三層は、競合のSATAが同じ流動性を引き抜いたことだ。
STRCのターゲットは普通の株式資金ではなく、高金利で債券に近い固定収益を望み、かつBTC財務省企業のリスクを受け入れられる資金だ。この資金プールはそもそも無限ではない。市場にSATAのような同じ収益重視の資金を狙う競合が登場すると、STRCは唯一の選択肢ではなくなる。
投資家にとって、資金はより高い利回り、より強い流動性、またはより明確な条件を持つ方へ流れる。SATAが流動性を引き抜いた後、STRCが100ドルの額面を維持するには、より魅力的な価格や収益補償を提供する必要がある。ディスカウントは単なる市場のパニックではなく、資金が同種の商品間で再配分されている可能性もある。
第四層は、BTCを売却して配当を支払うことで、「買うだけで売らない」という心理的アンカーが崩れたことだ。
5月末に32BTCを売却したのは大した量ではない。84万BTC以上の保有量の中ではほぼ無視できる。しかし市場が敏感に反応したのは数量ではなく、その用途だ。文書のトーンによれば、この資金は優先株の分配に使用される見込みで、メディアはさらにこれをSTRCの配当を含むものと解釈した。
これにより投資家は、これまで考えたくなかった問題を考え始めた。すなわち、資金調達の窓口がさらに狭まれば、BTC売却による配当支払いが一度きりの操作から常套手段になるのではないか、と。
STRCのデペッグは、本質的に250万ドルのBTC売却が原因ではなく、市場にMSTRのフライホイールの裏側を見せたからだ。強気相場では、資金調達によるBTC購入が上昇を増幅する。圧力のかかる環境では、配当支払いやリファイナンスも疑念を増幅させる。
どのような場合に暴落(バブル崩壊)が起こるのか?
STRCは一晩で清算されるようなレバレッジポジションではない。固定満期日がなく、配当も債務利息のような強制的な支払い義務ではない。Strategyの債務の大半はBTCを担保としておらず、伝統的な意味でのマージンコールによる強制清算リスクは高くない。
本当の暴落は、むしろ信頼と資金調達能力の連続的な崩壊である可能性が高い。
第一の圧力はBTC自体から来る。BTCが深刻な弱気相場に入り、MSTRのmNAVが1近く、あるいは1を下回るまで圧迫されれば、Strategyの最も得意とする資金調達方法が機能しなくなる。普通株のプレミアムが薄くなればなるほど、増資によるBTC購入を「1株あたりのBTCを増やす」と説明するのが難しくなり、投資家にはむしろ希薄化のように映る。
第二の圧力はSTRCの価格から来る。もしSTRCが長期間70〜80ドルのレンジに留まり、100ドル付近に戻れなければ、市場が伝えるのは短期的な売られ過ぎではなく、資金コストの再評価となる。額面近くでの安定を目指す優先株にとって、ディスカウントが深くなればなるほど、発行体がそれを資金調達に使い続けようとする場合、より高い補償を支払わなければならなくなる。
3つ目の圧力は現金配当です。STRCの名目配当利回り11.50%は、買い手にとっては高利回りですが、Strategyにとっては高い現金コストとなります。原文の大まかな計算によると、関連優先株の年間現金配当負担はすでに10億ドル規模に達しており、これは従来のソフトウェア事業では容易に吸収できる数字ではありません。
最後の圧力は、BTC売却が偶発的なものから恒常的なパターンへと変化することです。32 BTCの売却はまだバランスシート管理として説明可能ですが、将来さらに多くの配当をBTC売却で補填する必要が生じれば、市場はこのフライホイールを再定義するでしょう。これまでは資金調達してBTCを購入していましたが、今後はBTCを売却して資金調達コストを支払うことになり、そのストーリーの方向性は逆転します。
これらの4つの事象が単独で発生した場合、必ずしも暴落を引き起こすわけではありません。真の危険は、それらが同時に発生することです。BTCが下落し、MSTRのプレミアムが縮小し、STRCが大幅なディスカウントとなり、現金配当をBTC売却で補填せざるを得なくなる。その時点で問題は、STRCに15%の利回りがあるかどうかではなく、その15%が元本のさらなるディスカウントや配当繰延リスクを補償するのに十分かどうかになります。
つまり、STRCの暴落ポイントは特定の価格ではなく、資金調達のストーリーが崩壊することです。市場がStrategyは資金調達でき、BTCを保有し続け、優先株を許容可能なコスト内に維持できると信じている限り、STRCには回復の余地があります。しかし、市場がその信頼を失えば、優先株は普通株よりも早く信頼のディスカウントを示すでしょう。
毎回の弱気相場で「一つは倒れる」のか?
暗号資産市場の弱気相場には、毎回おなじみのシナリオがあります。強気相場で最も順調だった金融構造が、下降サイクルで最大の圧力ポイントになるというものです。
前回のサイクルでは、取引所、レンディングプラットフォーム、高利回りの金融商品が「倒れました」。それらの問題は完全に同じではありませんが、共通点は強気相場において上昇、流動性、信頼を常態と見なしていたことです。価格が下落し、償還が増加し、資金調達が高コスト化すると、継続的な資金流入に最も依存していた部分が露呈します。
MSTRとSTRCは同じものではありません。Strategyには実際のBTC準備金があり、上場企業としての開示はより透明であり、優先株もオンチェーンの高利回り資金プールではありません。そのため、前回のサイクルで暴落したプロジェクトと直接同一視するのは正確ではありません。
しかし、市場が今問うているのは「これが次のFTXか」ではなく、「今回の弱気相場で、BTC財務省企業の資金調達モデルが一つ倒れるのか」ということです。
STRCはまさにこの問いの中心に位置しています。楽観論者にとっては、80ドル付近まで下落したことは、多額のBTC準備金に裏打ちされた高配当優先株をディスカウントで購入する機会を意味します。BTCが反発し、MSTRのプレミアムが回復すれば、STRCは額面近くまで戻り、投資家は利回りとキャピタルゲインの両方を得ることができます。
悲観論者にとって、STRCのディスカウントは誤殺ではなく、市場がMSTRの資金調達モデルを事前に格下げしている証拠だ。これは、利回り重視の資金が100ドルでの買い支えを望んでおらず、高金利での資金調達がもはや安くないこと、そしてBTC財務企業の「デジタル信用レイヤー」も弱気相場の試練にさらされることを示している。
では、STRCの底値拾いが可能かどうかは、それを買う人が何に賭けているかによって答えが変わる。
短期的な価格回復に賭けるなら、STRCが再び100ドルに近づけるか、MSTRのmNAVが下落を止めるか、BTCが上昇余地を再び開くかが核心的な観測点となる。長期的な配当収入を狙うなら、配当が繰り延べられる可能性、価格が長期にわたりディスカウントするリスク、利回りがさらに上昇するリスクを受け入れる必要がある。
より直接的に言えば、STRCは万人向けの「無リスク高利回り」ではない。それはむしろ、Saylorのフライホイールが弱気相場を乗り切れるかどうかにかかる高利回りの投票券のようなものだ。これを買うことは、普通の債券を買うのではなく、市場がMSTRのBTC財務ストーリーをまだ信じ続けるかどうかに賭けることだ。
今回のサイクルで本当に「一つ片付けられる」かどうかは、まだ結論を出す時ではない。しかし、STRCはすでに初期のシグナルを発している。BTC財務企業が優先株で高利回り層を積み上げ始めたとき、弱気相場が試すのは単なるコイン価格ではなく、誰が十分に低いコストで資金を調達できるかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事