ゴールドマン・サックス解釈:サムスンが15年間で2450兆ウォンを投資、86%を半導体に投入するのは積極的すぎるのか?

TL;DR
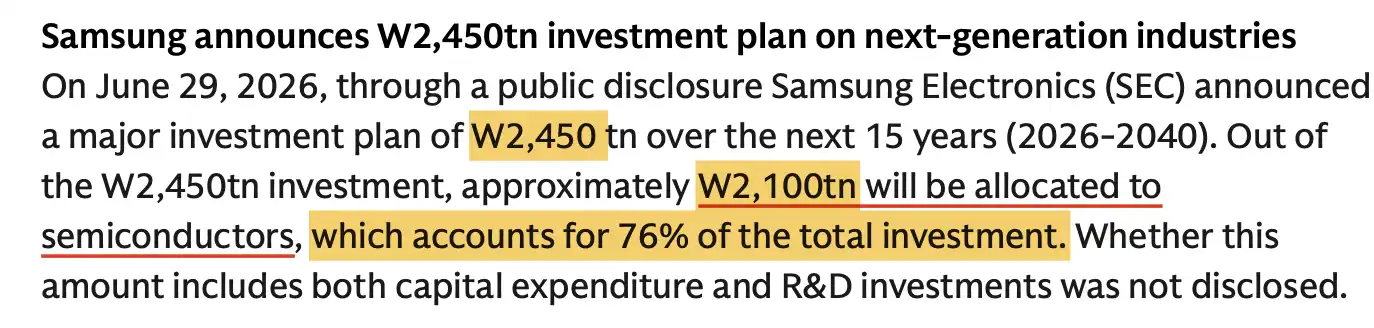
· サムスン電子が2026~2040年の韓国国内投資計画を発表、総額2450兆ウォン。うち約2100兆ウォンを半導体に投じ、全体の約86%を占める。
· ゴールドマン・サックスは、この投資に研究開発費が含まれている場合、今後15年間のサムスンの韓国国内設備投資と研究開発費は年間約163兆ウォンになると試算。
· この年間平均投資額は2026~2028年の予測ベースラインを上回るが、急激な拡大というよりは、既存の投資強度の延長線に近い。
· この計画は、サムスンがHBM、先端パッケージング、韓国国内半導体クラスターに注力するシグナルを強めたものの、具体的な生産能力、技術ロードマップ、年間ペースは依然として不明。
· 株価のロジックは依然として、HBMのキャッチアップ、メモリー価格、収益性の回復、長期実行力に依存しており、単に2450兆ウォンという総額だけではない。
サムスン電子が韓国国内の半導体投資を2040年までに設定した。
6月29日、サムスンは2026年から2040年までの韓国国内中長期投資計画を発表。総額2450兆ウォンで、うち約2100兆ウォンを半導体に充て、全体の約86%を占める。これは新工場の増産発表ではなく、サムスンが今後15年間に韓国国内で行う半導体製造、HBM、先端パッケージング、ディスプレイ、一部端末製造への投資を前もって明らかにしたものだ。
投資家にとっての重要な問題は、2450兆ウォンという数字の大きさではなく、この長期投資が急進的な拡大を意味するのか、それともサムスンの既存の設備投資と研究開発のペースの自然な延長なのかということだ。
ゴールドマン・サックスの回答は後者に傾いている。レポートでは、この2450兆ウォンに研究開発費が含まれている場合、15年間に換算すると、サムスンの韓国国内設備投資と研究開発費は年間約163兆ウォンになると分析。2026~2028年の予測ベースラインと比較すると、これは2029~2040年の長期成長率約5~6%に相当し、過剰ではないとしている。
これにより、市場の注目点が「2450兆ウォン」という巨額のヘッドラインから、投資の範囲、プロジェクト構成、実行ペースへと急速に移った理由も説明できる。サムスンの発表自体には依然として空白部分が多い。研究開発費を含むかどうか、各プロジェクトの年間投資配分、具体的な生産能力や稼働スケジュールは完全には開示されていない。
半導体に約2100兆ウォン
今回の計画では、半導体が絶対的な主役だ。
発表の範囲によると、サムスンは2026年1月1日から2040年12月31日までの期間、韓国国内に2450兆ウォンを投資し、うち約2100兆ウォンを半導体に充てる。この比率は、サムスンの過去の長期投資構造と比較しても半導体への集中が続いており、半導体が今後十数年にわたってサムスンの資本配分の中心であり続けることを示している。
具体的には、約1650兆ウォンが龍仁(ヨンイン)半導体クラスターおよび既存の半導体団地に充てられる。龍仁は、サムスンの将来の韓国における半導体製造の重要な拠点であり、関連プロジェクトはより長期的な視点での先端プロセス、メモリ、ウェハー製造能力を対象としている。
発表ではまた、光州(クァンジュ)関連の投資として約400兆ウォンが新たな先端半導体クラスターの開発に充てられ、温陽(オンヤン)と天安(チョナン)では、サムスンの既存のパッケージングおよび後工程製造リソースに近い場所にHBM関連の生産能力が建設される予定である。AIサーバーやアクセラレーターの需要に牽引されるメモリ産業チェーンにとって、HBMの生産能力、歩留まり、顧客認証は、今後数年間でサムスンにとって最も重要な検証ポイントの一つであり続ける。
半導体以外にも、ディスプレイ事業への投資が行われ、次世代スマートフォンパネルや高解像度マイクロディスプレイなどの分野が対象となる。亀尾(クミ)では、スマートフォン工場や人型ロボットの生産ラインが推進される。半導体と比較すると、これらのプロジェクトは、サムスンが国内製造と次世代端末の能力を維持するための補完的な取り組みであり、今回の投資計画の主軸ではない。
ゴールドマン・サックスが「無謀ではない」と判断する理由
2450兆ウォンは15年間にわたるもので、総額だけを見ると積極的に見えがちだが、年換算すると、その結論はサムスンの長期的な投資能力の延長線上にあるものに近づく。
ゴールドマン・サックスは現在、サムスンの2026~2028年のグループ全体の設備投資と研究開発費をそれぞれ125兆ウォン、140兆ウォン、151兆ウォンと予測している。今回発表された国内投資計画を設備投資と研究開発を含むベースと仮定すると、15年平均で約163兆ウォンとなり、2028年の予測水準を大幅に上回るものではない。
さらに重要なのは、今回の発表が韓国国内への投資のみを開示しており、グローバルな連結投資ではないという点だ。サムスンがこれまでに開示した投資規模を参考にすると、韓国国内はグループ全体の設備投資と研究開発費に占める割合が長期的に高い。国内投資がグループ全体の設備投資と研究開発費の大部分を占めると仮定し、2029年以降は中程度の一桁台の成長を見込んで試算すると、2026~2040年の累計国内投資規模は2450兆ウォンにほぼ近づく。
これが、ゴールドマン・サックスが「無謀ではない」と判断する主な根拠でもある。市場が見ているのは15年にわたる天文学的な数字だが、年間平均に分解すると、既存の設備投資、研究開発費、韓国国内比率に基づく緩やかな成長のように見え、突然の大幅なレバレッジ拡大ではない。
注意すべき点として、この判断には重要な前提がある。それは、2450兆ウォンに研究開発費が含まれているということだ。サムスンの発表自体はこの点を明確にしていない。最終的な規模に研究開発費が含まれていない場合、この計画に対応する設備投資の負担は明らかに大きくなり、市場の投資強度に対する理解も変わることになる。
HBMと国内クラスター、これが資金投入の現実的な理由
サムスンには長期投資計画が必要だ。その背景には、半導体競争が通常のメモリサイクルから、AIサーバー、HBM、先端パッケージング、大規模ウェハー工場クラスター間の競争へと移行していることがある。
HBMは最も直接的な市場の焦点だ。前回のAI相場では、HBMの供給能力がメモリメーカーのAIアクセラレーター需要成長への参加可否を直接左右した。サムスンは以前、HBMの顧客認証や進捗状況で市場から疑問視されていたが、温陽(オンヤン)と天安(チョナン)でのHBM関連の取り決めは、少なくとも同社がこのラインを2040年までの長期資本計画に組み込み、単なる短期的なキャパシティ補填にとどめていないことを示している。
メモリ価格も、ゴールドマン・サックスが強気見通しを維持する根拠の一つだ。メモリ価格が比較的強い水準を維持し、顧客との長期契約が従来よりも拘束力を持つようになれば、サムスンの今後数年間の収益回復は短期的な価格反発だけでなく、AIコンピューティングサプライチェーンにおける長期の数量固定にも支えられることになる。
龍仁(ヨンイン)や光州(クァンジュ)などのプロジェクトは、より長期的な製造能力に重点を置いている。ウェハー工場や産業クラスターの計画、建設、量産には通常数年を要するため、15年先の投資ビジョンを事前に公表することで、サプライチェーン、地方政府、顧客に対してより安定したキャパシティシグナルを発信できる。
しかし、資本投入は競争での勝利を意味しない。サムスンはHBMの顧客認証、歩留まり、パッケージング能力、製品の反復において、引き続き結果を出す必要がある。競合他社の増産ペース、AIサーバー需要、メモリ価格サイクルも、この計画の実際の実行力を変える可能性がある。
目標株価は強気だが、投資がすでに実現したわけではない
ゴールドマン・サックスはサムスン電子の普通株に対して「買い」のレーティングを維持し、12か月の目標株価を48万ウォンとしている。レポート内の現在の株価約32万3000ウォンに基づくと、約48.6%の上昇余地に相当する。優先株の目標株価は36万ウォンで、現在の株価約21万500ウォンに対して約71%の上昇余地となる。
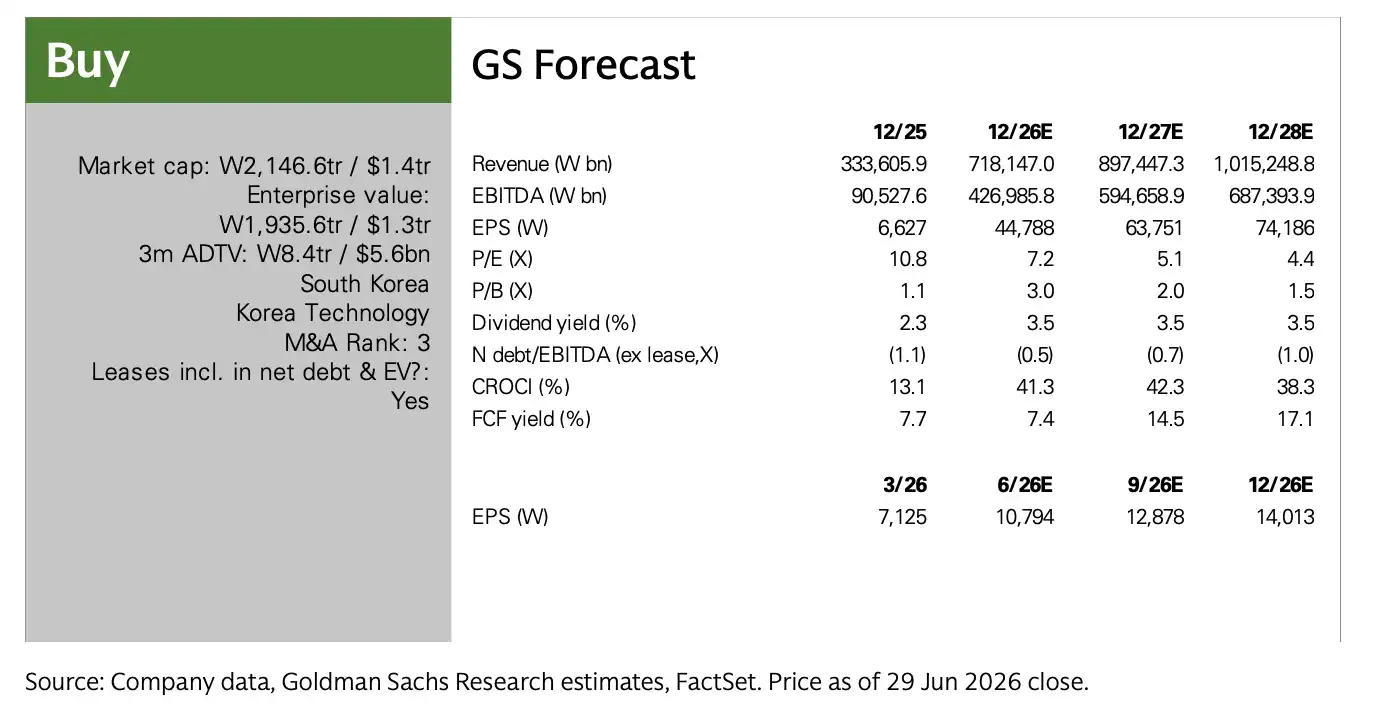
この目標株価は、今回の投資計画だけで決まるものではない。長期投資の道筋、HBMの進展、メモリサイクルの回復、収益改善が、総合的にバリュエーションを支えている。言い換えれば、2450兆ウォンの計画は、サムスンが半導体と韓国国内製造に引き続き注力するというシグナルを強化するものだが、株価が目標株価を達成できるかどうかは、投資が受注、歩留まり、利益率、キャッシュフローに転換できるかどうかにかかっている。
サムスンにとって、HBMは特に重要だ。AIチップの需要により、高帯域幅メモリはここ数年、メモリメーカーの競争の焦点となっている。新たなHBM関連キャパシティの構築は、国内製造とパッケージングの補完に役立つが、これは将来のキャパシティとプロセス準備に近く、短期的なシェア逆転を意味するものではない。
最大の焦点は依然として規模と実行力
この15年計画で最も明確なメッセージは、サムスンが半導体の国内生産能力、HBM、そして韓国製造クラスターを2040年までの核心に据えたことだ。
解決されていない問題も明らかだ。2450兆ウォンに研究開発費が含まれているかどうかは、依然として発表で直接説明されていない。龍仁、光州、温陽、天安などのプロジェクトの具体的な建設内容、生産ライン配分、技術ロードマップ、年間投資ペースも完全には開示されていない。
サムスンはまた、発表の中で計画に前提条件を付けた。この中長期的なビジョンは現在の市場状況に基づいており、将来は市場や経営環境の変化に応じて調整される可能性がある。半導体企業にとって、この限定は驚くべきことではない。メモリ価格、AIサーバー需要、HBMの顧客認証、韓国国内の政策支援、設備供給、資金調達環境が、毎年の実際の投資規模に影響を与える可能性がある。
したがって、2450兆ウォンは、サムスンが示した長期的な投資枠組みとして理解されるべきであり、毎年固定された予算ではない。ゴールドマン・サックスは、この数字はそれほど野心的ではないと見ており、その前提として、この投資に研究開発費が含まれ、サムスンが今後10年以上にわたって中程度の一桁台の成長を維持することにある。市場が次に検証すべきは、2450兆ウォンという総額そのものではなく、それが段階的に質の高い生産能力と利益に変わるかどうかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事