四半期利益がエヌビディアの記録を更新したのに、なぜサムスンの株価は上がらないのか?

7月30日午前、サムスン電子は2026年第2四半期の正式な決算を発表した。営業利益は89.5兆ウォン。この数字は前年同期の4.68兆ウォンの19倍にあたり、サムスン史上最高の四半期営業利益となる。売上高は171.5兆ウォンで、こちらも四半期として過去最高。1ドル=1500ウォンで換算すると、今四半期の営業利益は約597億ドルとなる。
韓国ヘラルド紙の報道によると、この数字はエヌビディアの過去の四半期営業利益記録である535億ドルを上回る。メモリチップとスマートフォンを手がける企業が、たった一四半期の利益で、今回のAIサイクルで最も稼いだ企業を上回ったのだ。
サムスンの株価の反応はと言えば、ほぼ無反応だった。7月30日の取引時間中の株価は約21万ウォンで、0.72%上昇した。
この記録はどれほど異常なのか
グラフの前方で地面に張り付いているように見える棒は2023年のもので、その年のサムスンの第1四半期と第2四半期の営業利益はそれぞれ6400億ウォンと6700億ウォンで、ほぼゼロに等しい。2025年第4四半期には、この数字は20.10兆ウォンに戻った。そしてさらに半年後、89.49兆ウォンとなった。
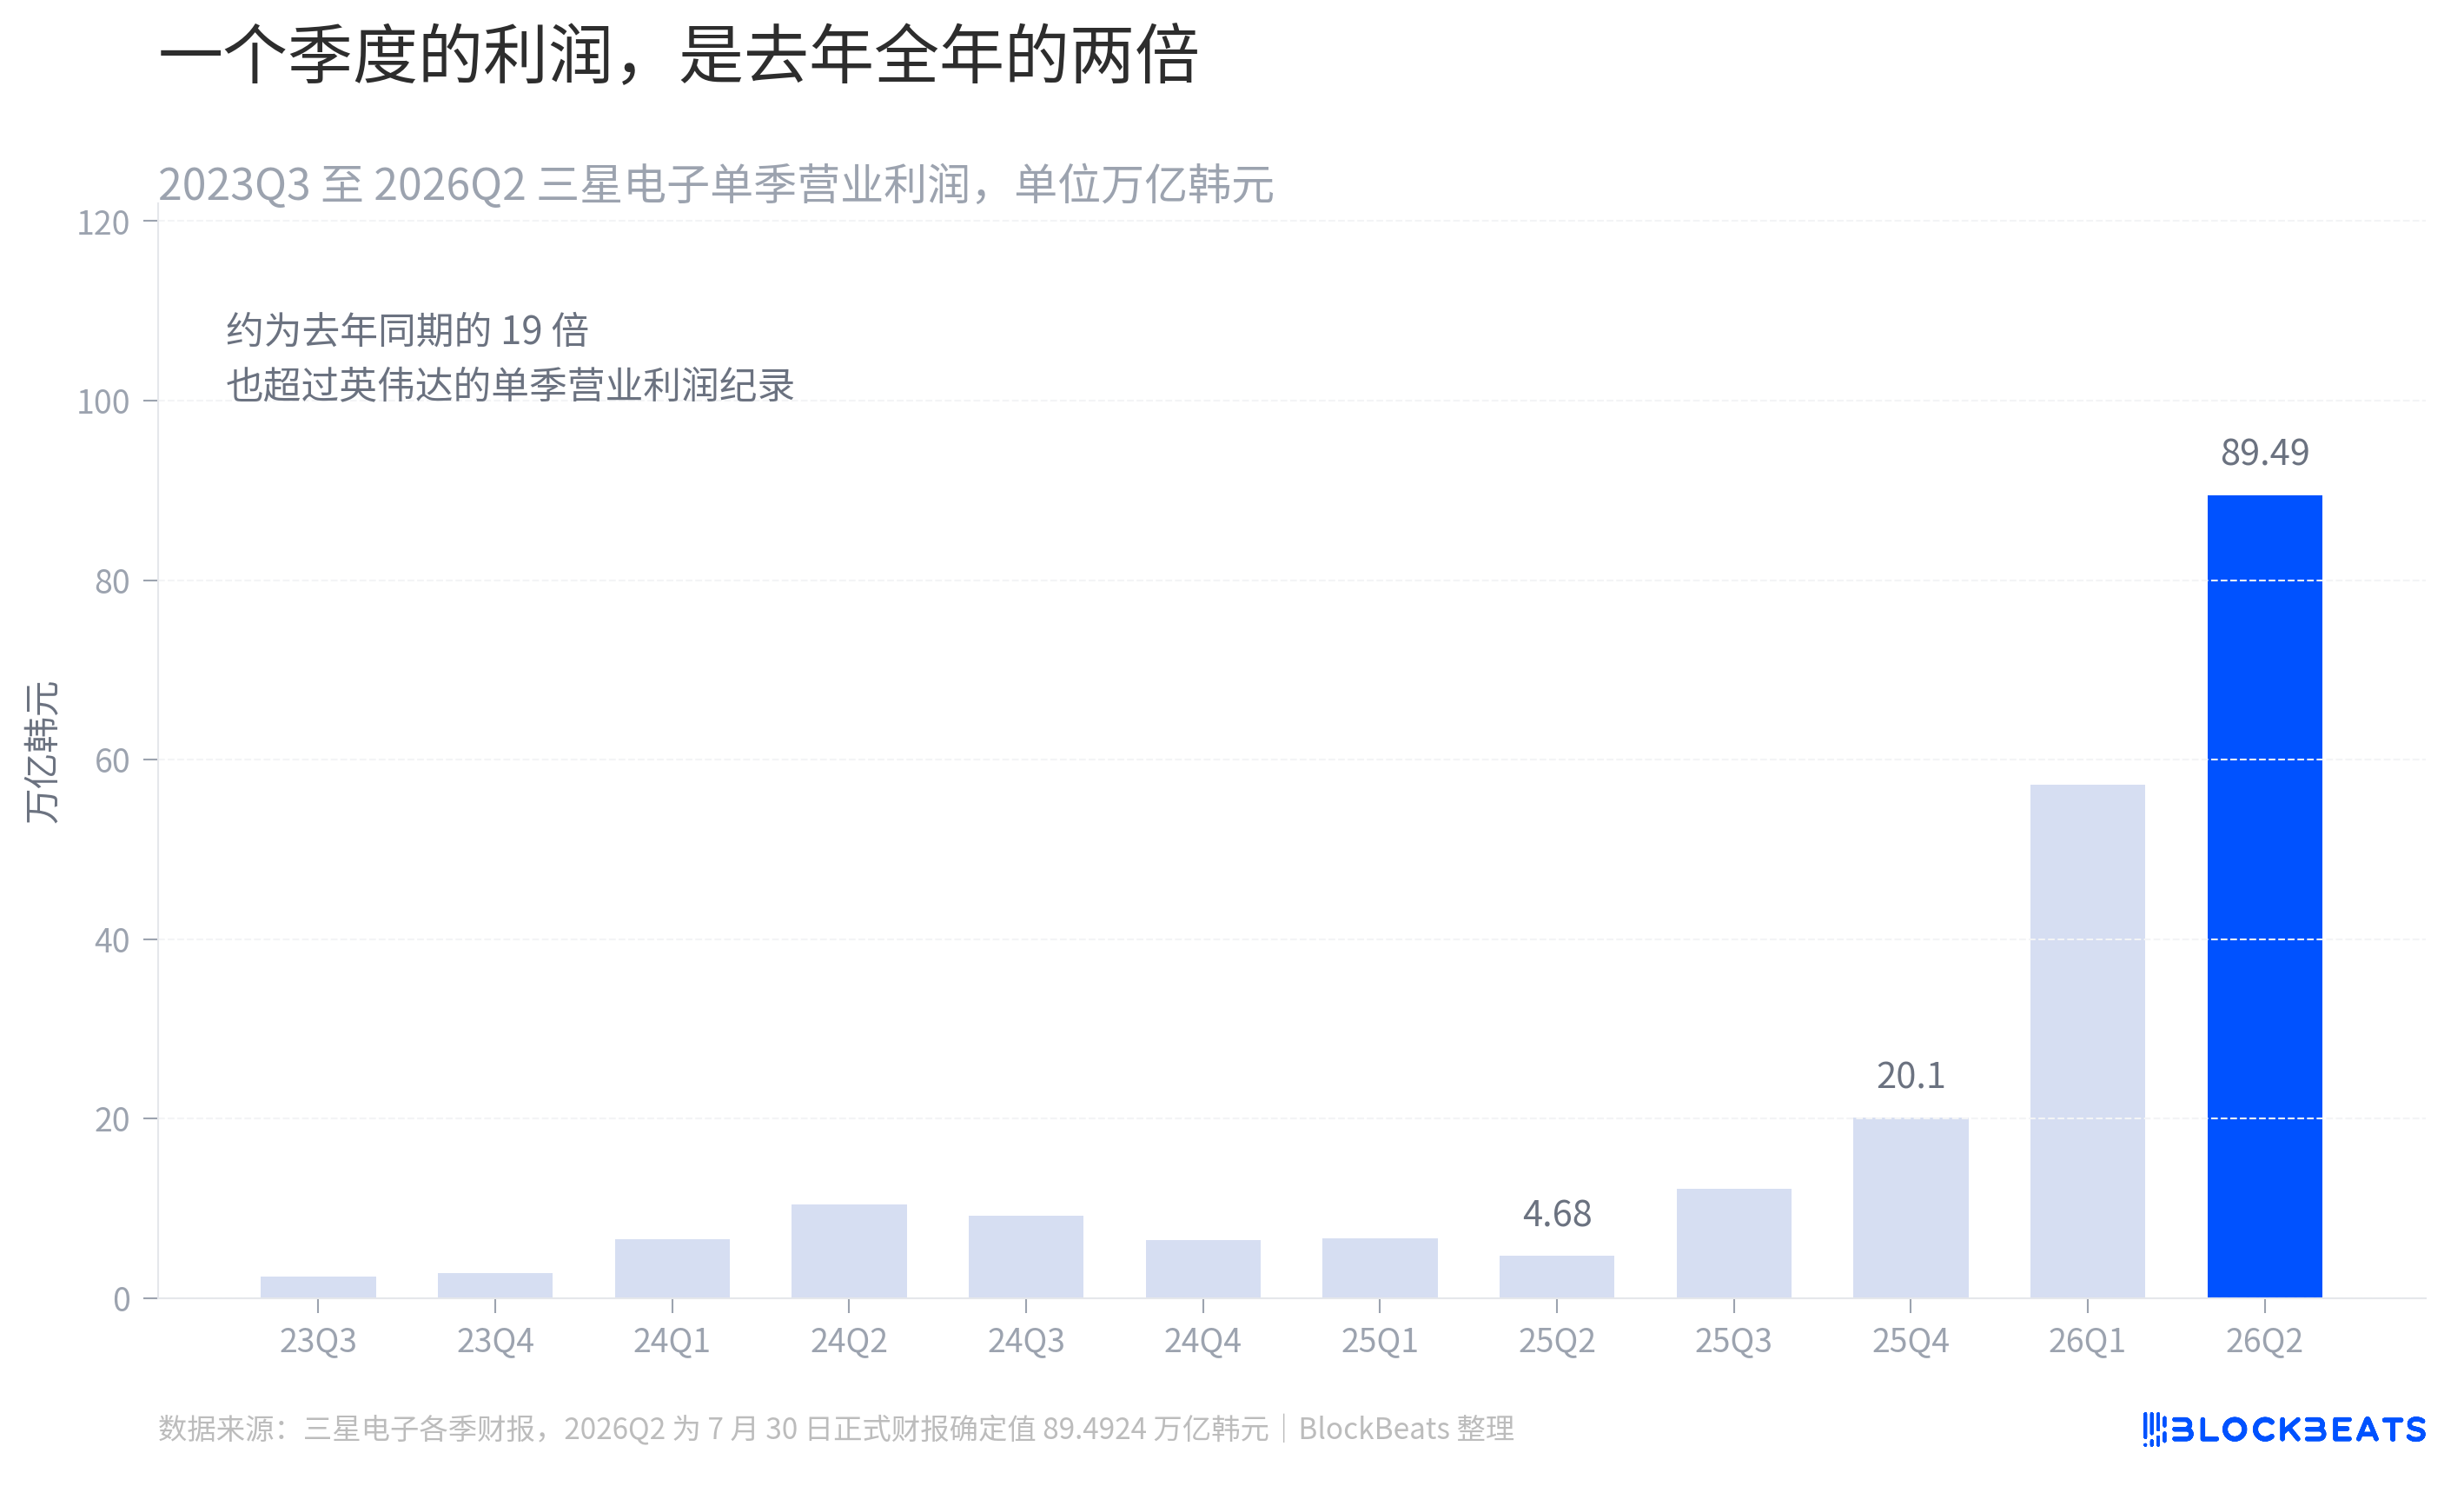
読者が尺度を掴むのに役立つ二つの比較対象がある。第一に、2025年のサムスンの年間営業利益は約43.6兆ウォンであり、今四半期一季だけでその年の2倍以上となる。第二に、今四半期の数字は、過去のピークである2025年第4四半期の4.45倍である。
決算書には、一時的な支出も一件隠されている。韓国金融新聞の報道によると、今四半期には半導体部門の業績賞与として約17兆ウォンが計上されており、これは営業利益の10.5%に相当する。ヤフーファイナンスの報道では、この賞与を除けば営業利益は100兆ウォンを超えていただろうとしている。
なぜ株価はこの記録に反応しなかったのか?
それは、売上高が実際には予想に達していなかったからだ。
コンセンサス予想は172.68兆ウォンだったが、実際は171.5兆ウォン。これはあまり見られない組み合わせで、利益は予想を約4%から6%上回った一方、売上高は予想を下回った。
未来アセット証券は7月8日、韓国タイムズ紙に対し、当時の市場の解釈を次のように説明した。市場はサムスンの業績を「出荷量の増加ではなく、チップ価格の上昇によってもたらされた後期サイクルのシグナル」と解釈した、と。この言葉は、今回の相場において最も重要な判断の一つである。価格上昇によってもたらされた利益と、出荷量増加によってもたらされた利益は、損益計算書上では同じように見えるが、サイクル上の位置は全く異なる。前者は供給逼迫を意味し、後者は需要拡大を意味する。そして、供給逼迫には必ず解消される日が来る。
公式見解もこの解釈を支持している。決算報告書ではストレージ事業について、「業界全体の価格上昇トレンドが記録的な業績に貢献した」と説明し、DRAMとNANDの両方で四半期出荷ビット数が過去最高を記録したと述べている。ビット数の具体的な増加率については、公式プレスリリースでは数字を明らかにせず、電話会議で口頭で開示された。
値上げの勢いはあとどれくらい?
このグラフはSKハイニックスの基準を使用している。同社が数量と価格をより細かく分解しているためだ。TradingKeyが7月29日のSKハイニックス決算をまとめたところによると、同社のDRAM平均販売価格の前期比上昇率は、今年第1四半期の約60%から第2四半期には約30%に低下し、NANDは約70%から50%~55%に低下した。
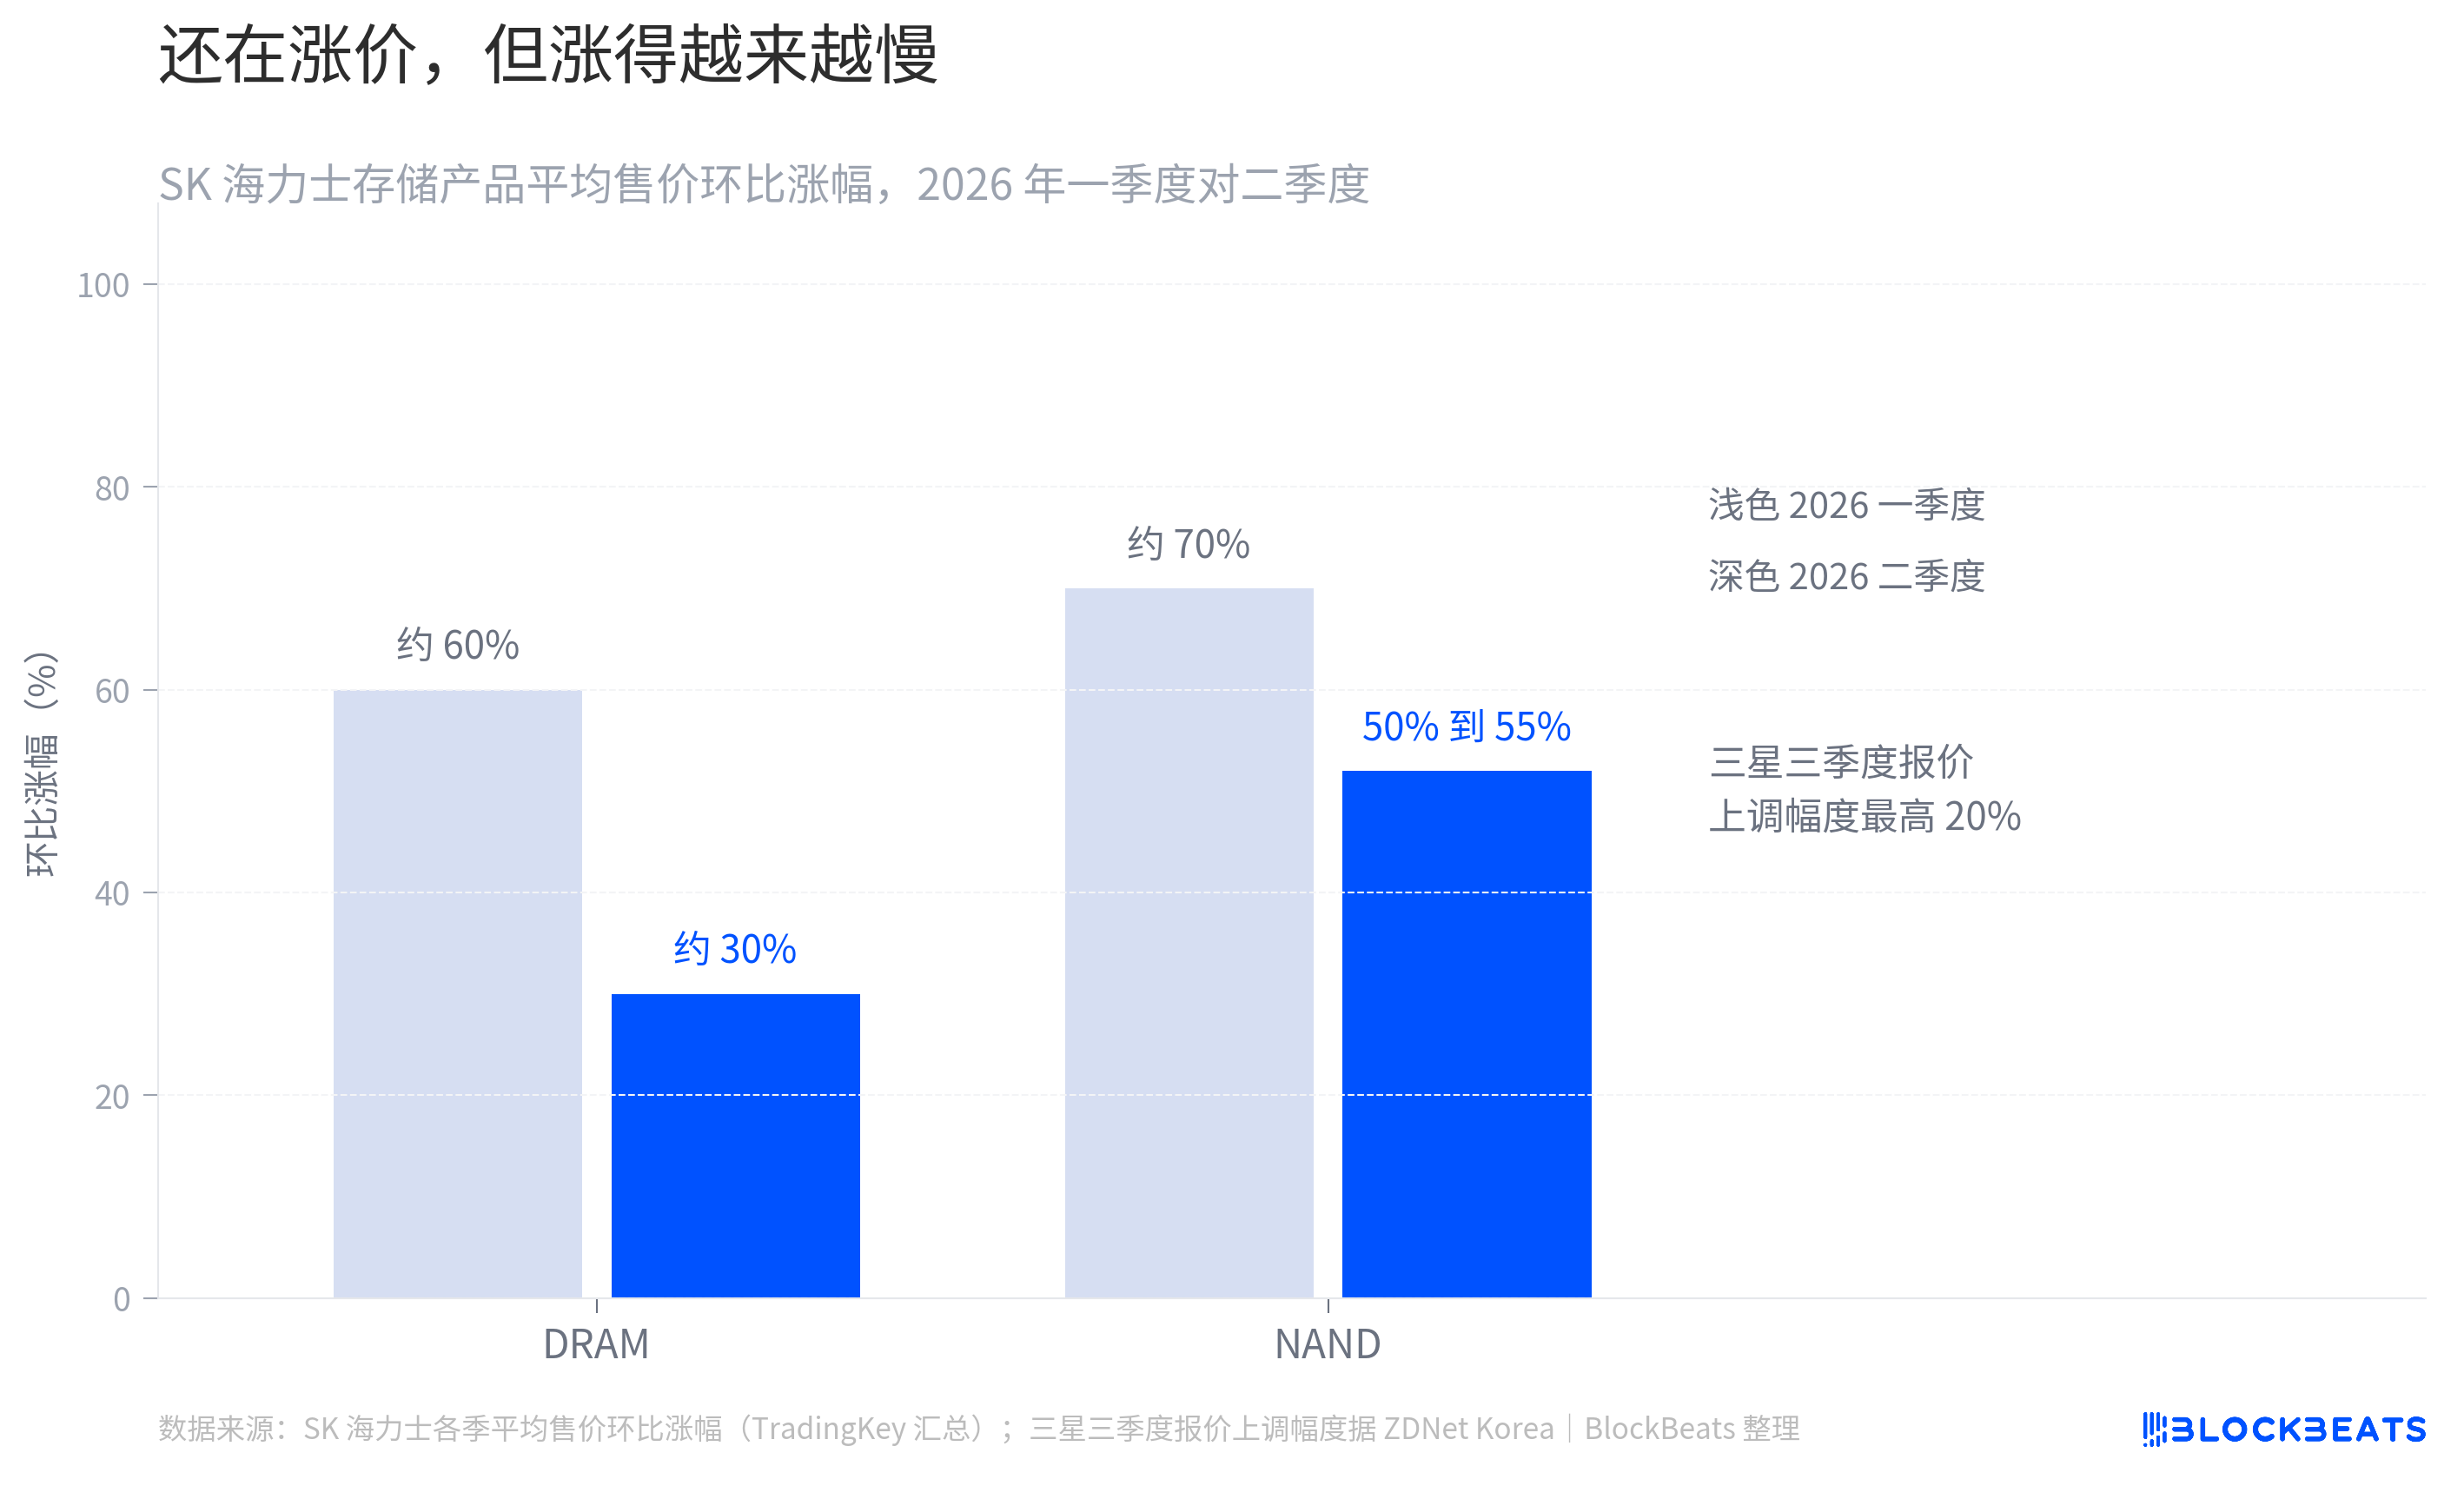
業界全体の傾向も一致している。TrendForceのデータによると、通常のDRAM契約価格の前期比上昇率は、今年第1四半期の93%~98%から、第2四半期には58%~63%に低下した。第3四半期については、長期契約が上昇を抑制するとみられ、ZDNet Koreaが7月3日に報じたところによると、サムスンの第3四半期のDRAM価格引き上げ幅は最大20%にとどまる。
まだ上昇しているが、上昇幅は縮小している。これが「後期サイクル」という言葉の具体的な意味だ。
明確にしておくべきは、値上げの減速は下落を意味しないということだ。サムスンは決算報告書で下半期について依然として楽観的な見方を示しており、原文ではストレージ事業は「AIインフラへの設備投資の継続に起因する、サーバー中心の力強い需要」が見込まれ、サーバー向けDRAM、エンタープライズ向けSSD、HBMの需要増加が加速すると述べている。
これらの利益は誰のポケットから出ているのか?
今四半期のDS半導体部門の営業利益は89.2兆ウォンで、グループ全体の89.4924兆ウォンの99.7%を占めた。前四半期のこの比率は93.8%だった。
同じ表で、携帯電話やネットワーク機器を販売するMX部門は7000億ウォンの営業損失、携帯電話、テレビ、家電を含むDX部門全体では8000億ウォンの営業損失となった。前四半期、MXは2.8兆ウォンの利益を計上していた。公式のMXに対する説明は、売上高は前年同期比で増加しているものの、「部品コストの上昇圧力」に抑制されているというものだ。
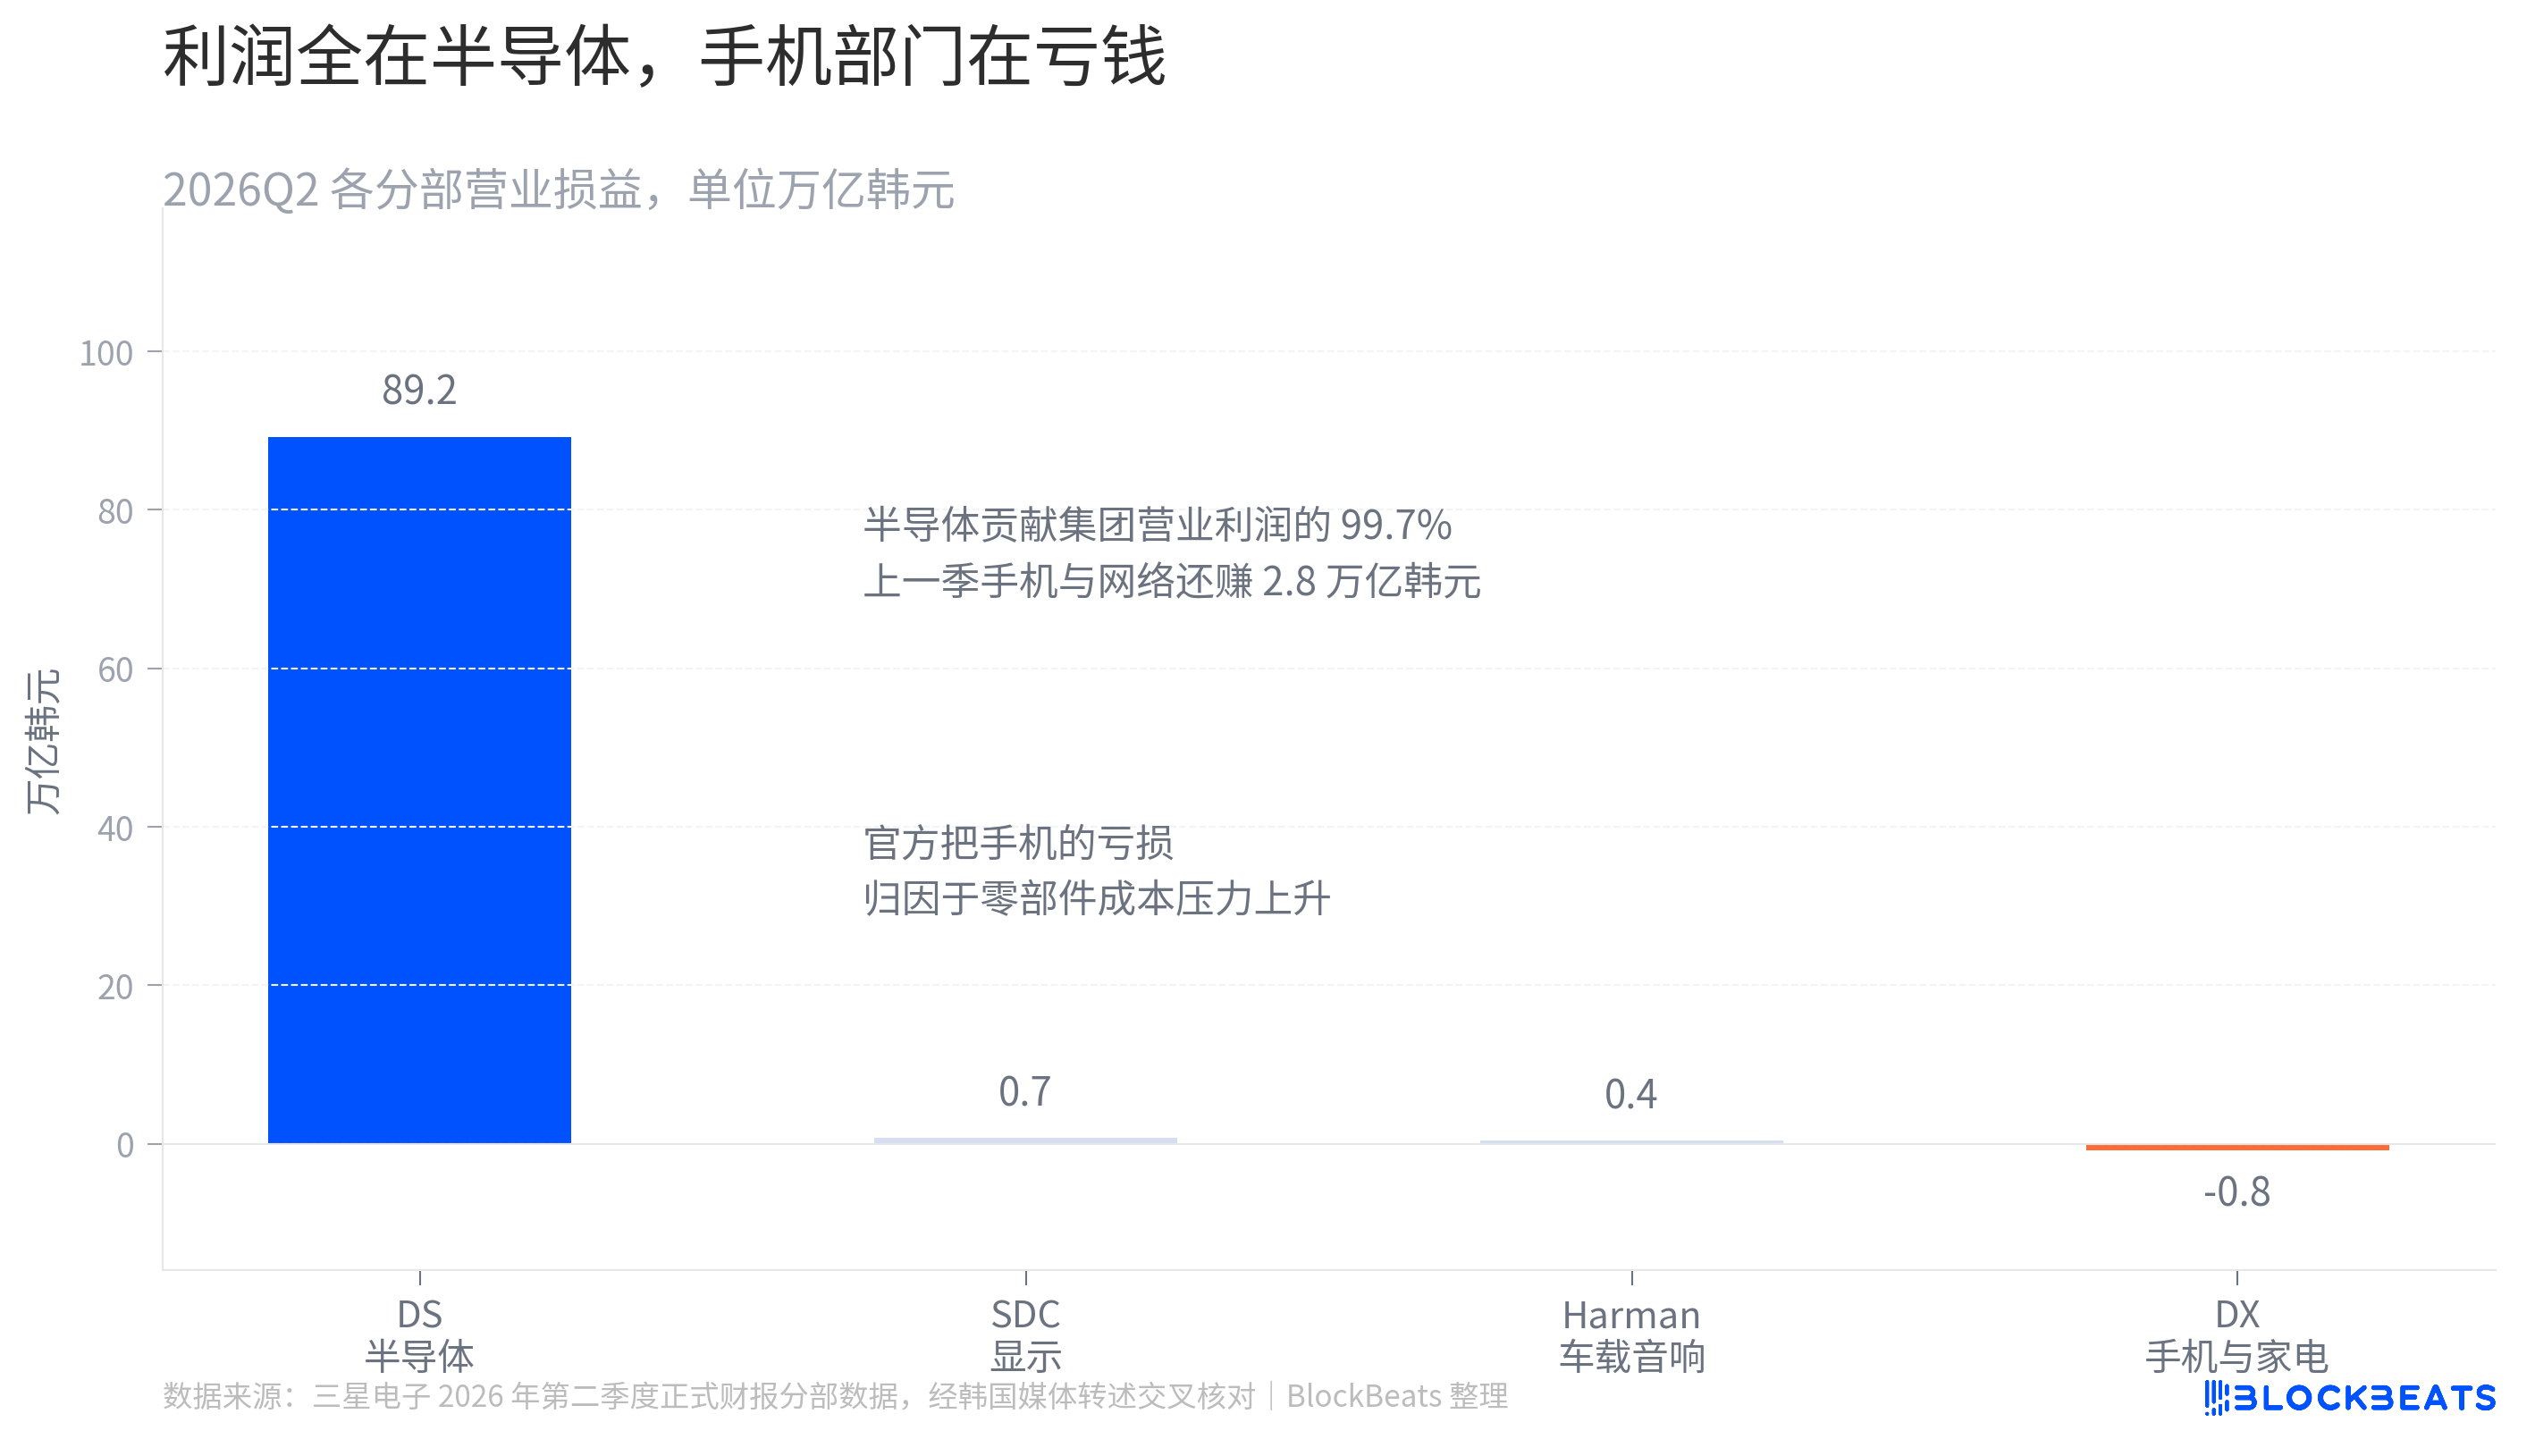
この「部品」とは、同社自身が販売しているものだ。サムスンの携帯電話部門は、値上がり後の市場価格でメモリを購入しなければならず、値上げによる利益はすべて半導体部門に落ちる。グループ全体で見ればこれは内部移転だが、携帯電話事業の競争力にとってはそうではない。
受託事業の状況についても、公式が「ボーナス計上前の受託事業の収益は『大幅に改善』した」と一言述べており、その原動力は「HBMベースダイの需要と米国顧客からの強力な受注」にあるとしている。この発言の意味は、受託事業の回復もまたメモリ需要に牽引されているということだ。
請求書が他人に届いた
メモリ価格上昇のもう半分は、他者のコストである。
マイクロソフトの最高財務責任者エイミー・フッド氏は4月29日の電話会議で具体的な内訳を示し、暦年2026年の約1900億ドルの設備投資のうち、「約250億ドルは部品価格上昇の影響によるもの」と述べた。Tom's Hardwareの報道によると、メタも同期に設備投資の上限を100億ドル引き上げた際、その理由を「今年の部品価格、特にメモリの高騰」に帰している。
クアルコムは7月29日の決算説明資料で、このコストをより直接的に計算している。メモリ価格の上昇と供給制約により、2026会計年度のAndroidスマートフォン事業の売上高が前年比で約20%減少し、年間1株当たり利益を1.50ドル以上押し下げると見込み、9月1日から製品価格を引き上げると発表した。
これにより、一つの循環が形成される。クラウド事業者の設備投資がメモリ価格を押し上げ、メモリ価格がサムスン半導体部門の利益を押し上げると同時に、サムスン携帯電話部門とクアルコムのコストも押し上げる。そして市場が現在懸念しているのは、この循環の第一の環、すなわちクラウド事業者の設備投資がこのまま増加し続けられるかどうかである。モルガン・スタンレーは決算後の見解として、半導体株の調整はまだ終わっていないとし、その理由としてクラウド事業者が設備投資をより厳しく管理すると予想されることを挙げている。
株価のタイムラインを語り直す必要がある
最も広く流布している説は「サムスンの株価は決算当日に7%下落した」というものだが、この説は時期を誤っている。6.9%の下落が発生したのは7月7日で、この日サムスンは業績予告を発表し、終値は296,000ウォン、日中最大下落率は10%だった。7月30日の正式決算当日は、株価はむしろ小幅に上昇した。
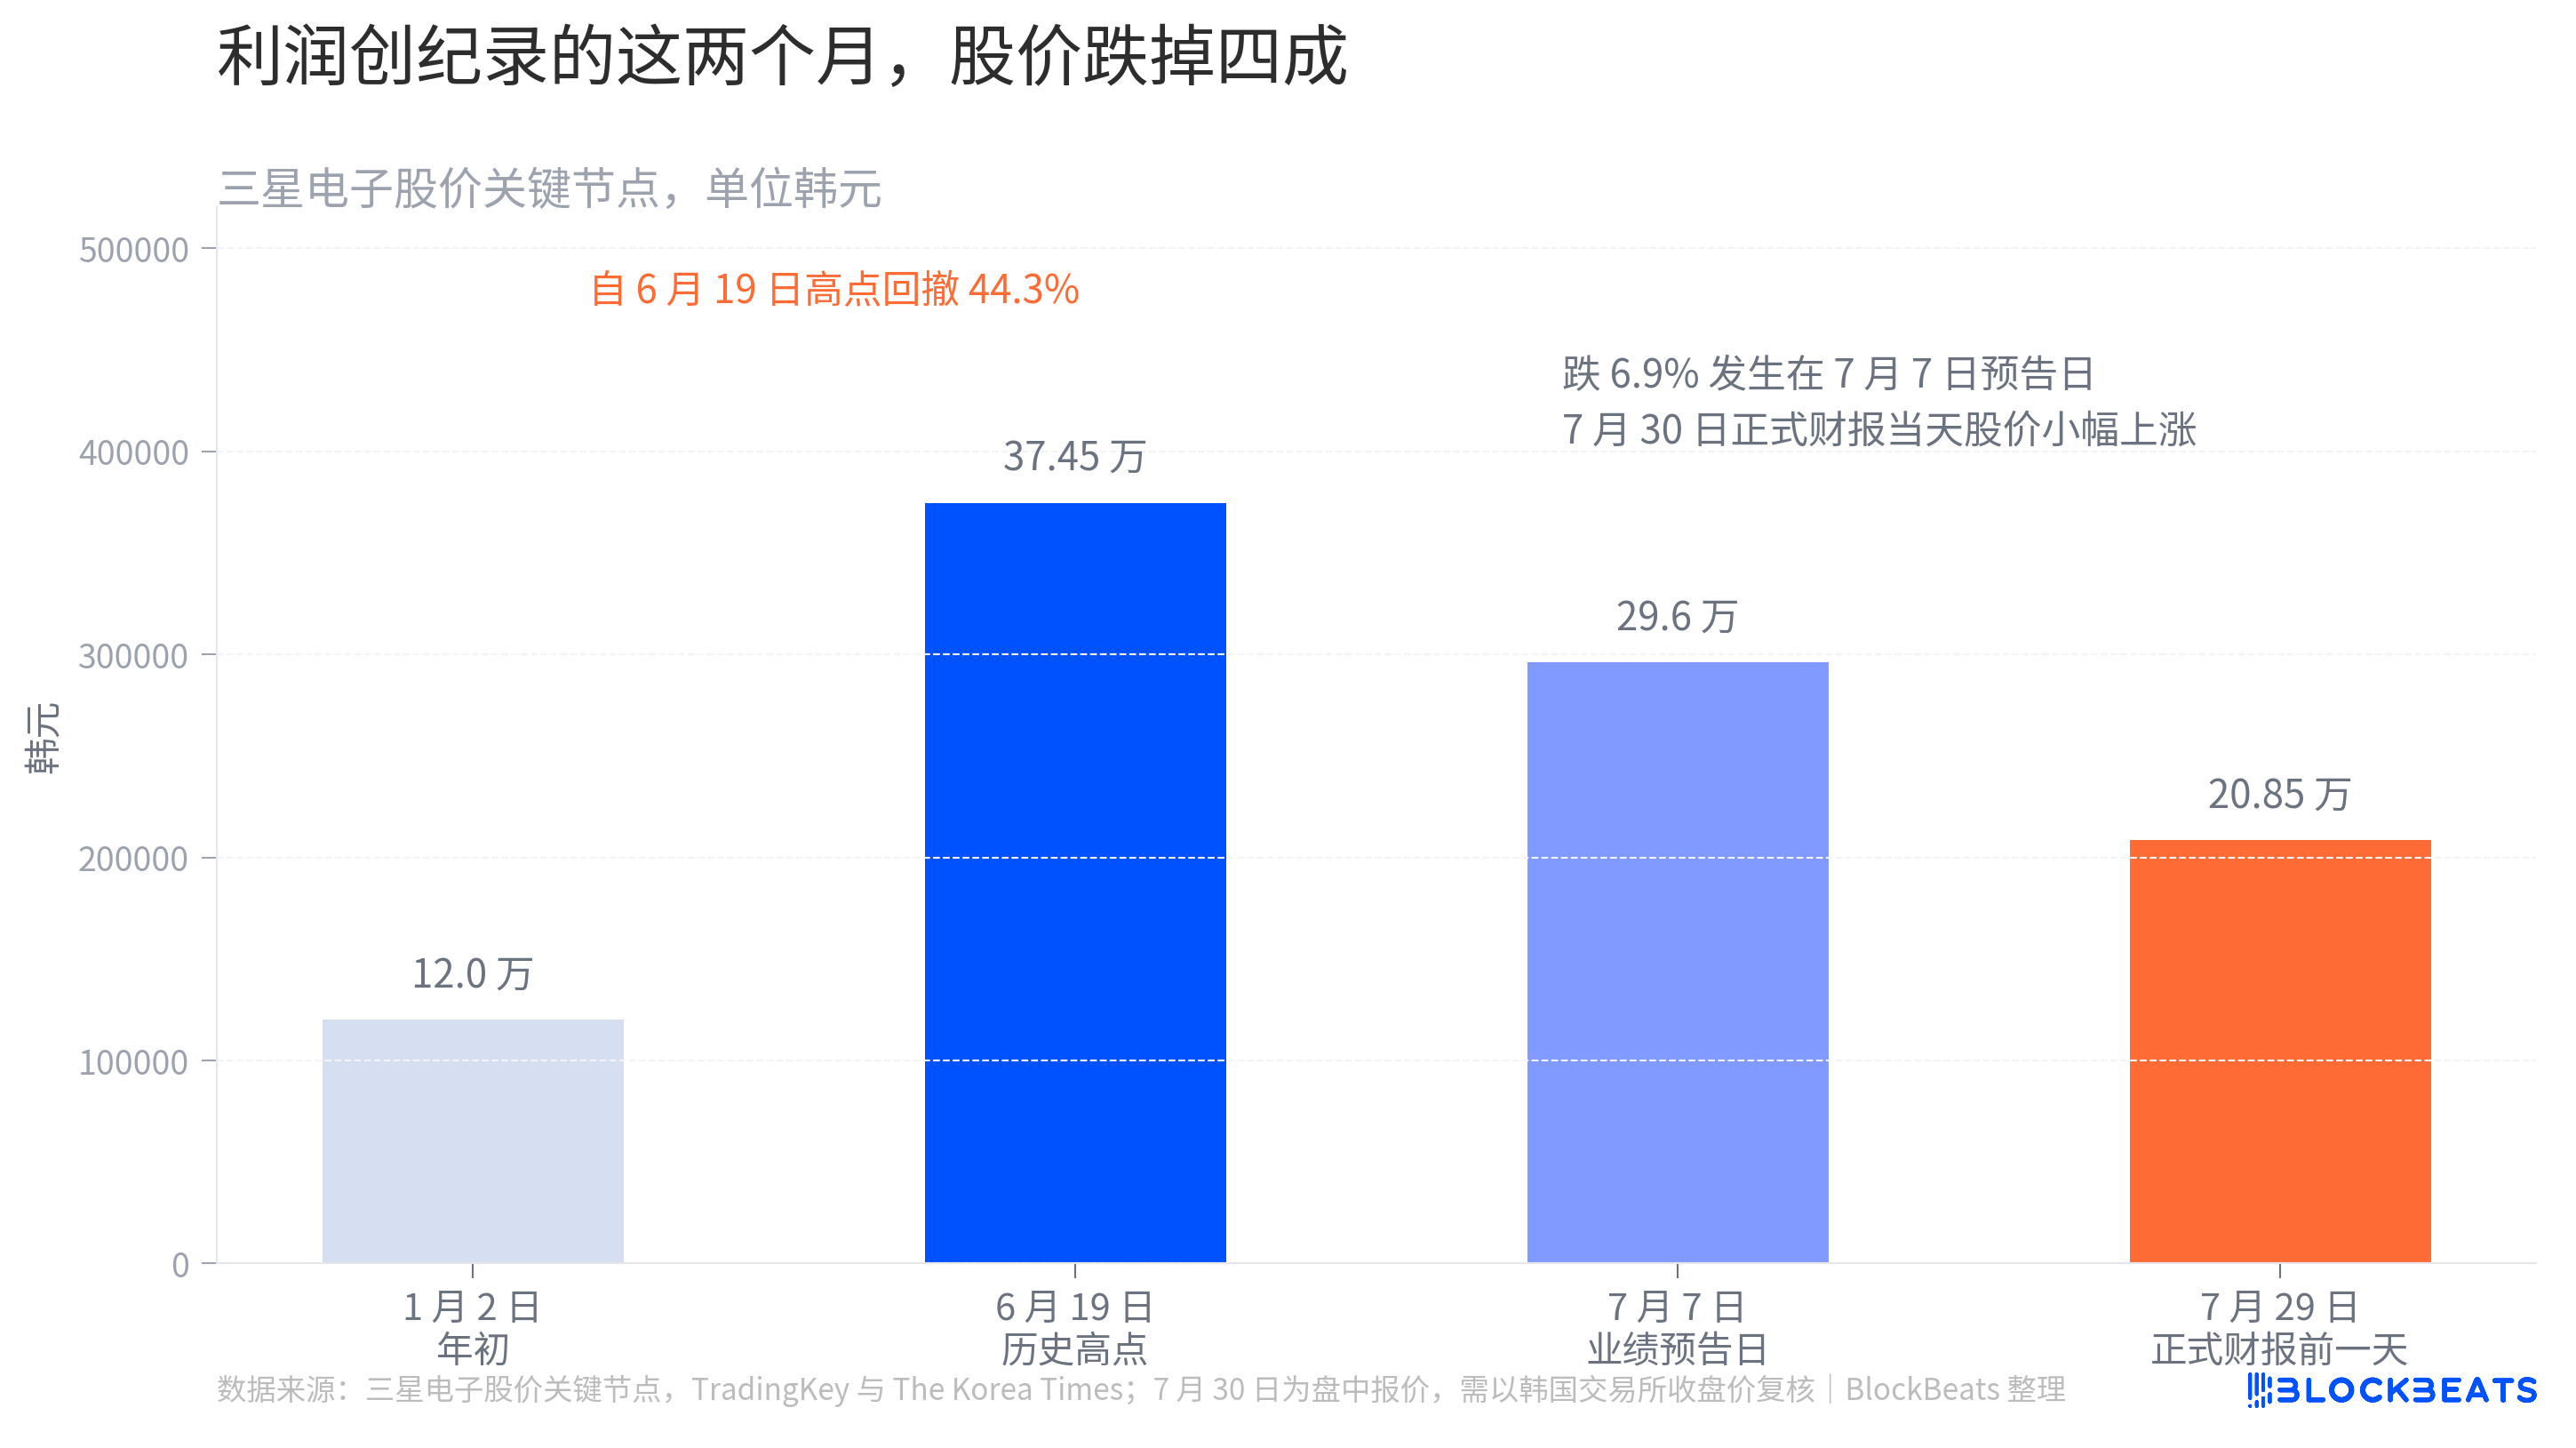
真の問題は、この二つの日付の間にある。6月19日にサムスンは史上最高値の374,500ウォンを記録したが、7月29日の終値は208,500ウォンで、累積下落率は44.3%に達した。その間には、韓国株式市場史上前例のない出来事も発生した。TradingKeyの集計によると、KOSPIは7月28日と29日に2日連続でサーキットブレーカーが発動され、これは同指数史上初の2日連続発動となった。
今回の調整の一部は、サムスンだけの問題ではない。統計によると、サムスンとSKハイニックスを合わせた時価総額はKOSPI全体の約50%を占め、2025年末にはこの割合が25%になる見込みだ。eToroのアジア太平洋・中東地域チーフマーケットアナリスト、ジョシュ・ギルバート氏は、両銘柄の高い合計ウェイトにより、インデックス投資家が同時に下落するリスクを回避できないと指摘する。レバレッジ資金も変動を拡大させており、韓国タイムズの報道によると、7月初めの1週間で約3兆ウォンがサムスンとSKハイニックスの2倍レバレッジ単一株ETFに流入した。
一方で、反対の声も明確に存在する。CLSAのストラテジストは今回の下落について、「これは物語の終わりではなく、上昇途上における一時的な調整である」と判断している。
四半期でエヌビディアの記録を稼ぎ出す一方、同じ四半期にスマートフォン部門が赤字を計上する——この二つの出来事は、同じ一連の値上げによって生み出されたものである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事