error
TL;DR
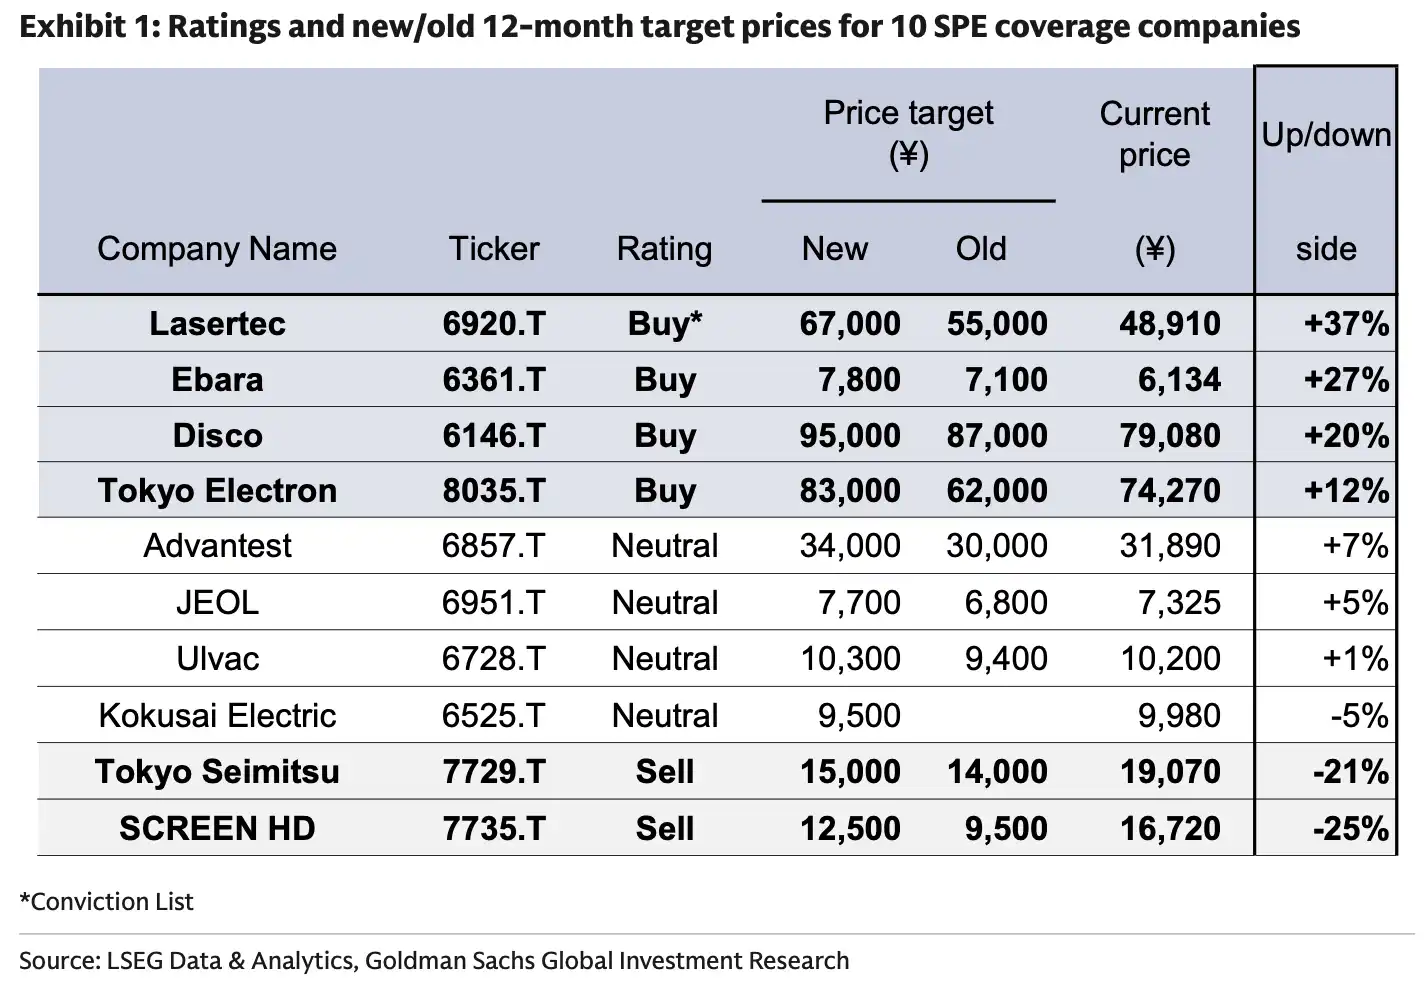
· Kit Yuの戦略アップデートでは、Lasertec、Ebara、Disco、Tokyo Electronの4社の日本半導体装置メーカーを引き続き強気で見ている。
· SEAJは、日本製半導体製造装置のFY2026売上高が5兆5004億円に増加すると予測。DRAMとAI向け先端ロジックが主な推進力。
· 今回の強気見通しは、受注ペース、利益率の実現、輸出規制の影響を受ける。Lasertecの短期的な前年同期比の圧力も、サイクルが一直線に上昇しないことを示している。
2026年下半期に向けた日本半導体キャピタル・イクイップメントの戦略アップデートでは、Lasertec、Ebara、Disco、Tokyo Electronを引き続き「Buy」評価とし、AI向け設備投資が、検査、CMP、切断・研磨、塗布・現像といった日本メーカーが強みを持つ分野に波及するとの見方を示している。
Kit YuがLinkedInで公開した投稿によると、今回の選定は単に「最もAIに近い」企業を探すのではなく、売上成長がセクター平均を上回るかどうか、そして収益成長が実際に利益率の改善につながるかどうかの2点に注目している。4社それぞれのポイントは、LasertecのACTIS検査プラットフォーム、EbaraのCMP、Discoの先端パッケージング装置、そしてTokyo Electronの幅広い製品ポートフォリオと収益性改善にある。
業界の背景も、今回の判断に際して注目すべき数字を示している。日本半導体製造装置協会(SEAJ)が1月15日に発表した「Market Forecast Report」によると、日本製半導体製造装置のFY2026売上高は前年比12%増の5兆5004億円になると予測されている。FY2025は4兆9111億円で、前年比3%増の見込みだ。
SEAJが示すFY2026の成長要因は、主にDRAM投資の拡大継続と、AIサーバー向け先端ロジック投資の増加である。FY2025の成長は、台湾のファウンドリーにおける2nm/GAA投資の本格化や、HBMを中心としたDRAM投資に支えられている。つまり、先端ノードへの投資は継続しているものの、「2nm」をFY2026の唯一の推進力と位置付けることはできない。
4社への強気見通し継続、選定基準は「最もAIに近い」ではない
AIサーバーには先端ロジックチップとHBMが必要であり、先端プロセスは検査、平坦化、パッケージング、塗布・現像といった工程を増加させる。日本半導体装置メーカーはこれらの分野で長年にわたり高いシェアを占めており、今回の戦略アップデートが引き続き日本半導体装置チェーンに注目する理由でもある。
LasertecのキーワードはACTISです。先端プロセスが進むほど、マスクとウェハー検査の重要性が高まり、ACTISのファブ内での採用率向上が、今後の収益成長の鍵と見られています。
Ebaraの注目ポイントはCMP、すなわち化学機械研磨です。新材料、新構造、先端プロセス工程の増加に伴い、CMPの適用範囲が拡大し、Ebaraに市場シェア拡大の余地をもたらしています。
Discoは先端パッケージングからより直接的な恩恵を受けています。HBM、3D構造、高性能チップのパッケージングでは、切断、研削、薄化などの工程に対する要求が高まっており、Discoはこれらの工程での地位により、AIハードウェア増産における上流の受益者の一つとなっています。
Tokyo Electronは、より幅広い製品ポートフォリオを武器に、ウェハーファブ装置市場全体に対する追加的な成長を目指しています。塗布・現像、熱処理、接合などの工程における同社の布陣は、先端ロジック向け投資の拡大に追随しやすくしています。
5.5兆円の装置市場、その背後にあるDRAMと先端ロジックの増産
SEAJが示した5兆5004億円という予測は、この装置チェーンのロジックにおいて、市場が最も捉えやすい業界のフックとなっています。
半導体装置の需要は通常、ファブの設備投資に連動します。前回のサイクルでは、成熟プロセスと中国本土での増産が重要な支えでした。AIサーバー拡大フェーズに入り、ハイエンド需要、すなわちHBM、先端ロジック、先端パッケージング、より複雑なプロセス制御への注目が高まっています。
HBMは単なる一般的なストレージチップではなく、多層に積層され、AIアクセラレーターと高度に連携する高帯域幅メモリです。これによる装置需要は、前工程のウェハー製造だけでなく、パッケージング、切断、研削、検査などの工程にも及びます。
先端ロジックノードも同様のロジックです。より先端のプロセスに近づくほど、プロセス複雑性が増し、検査、塗布・現像、CMP、熱処理などの工程に対する要求が高まります。
これこそが日本製装置メーカーの強みが発揮される領域です。Tokyo Electronは塗布・現像などの装置で強固な地位を築き、Discoは切断・研削分野で長年にわたりリードし、EbaraはCMPの用途拡大を続け、Lasertecはハイエンド検査工程で存在感を維持しています。AI向け設備投資が引き続き実現すれば、彼らが享受するのはコンセプト上の恩恵ではなく、ファブやパッケージング工場からの装置受注です。
しかし、業界の成長が全ての企業の同期した高成長を意味するわけではありません。SEAJの予測は日本製装置の売上高であり、特定企業の収入でも、世界のウェハーファブ装置市場の完全な予測でもありません。個別銘柄が市場平均を上回るかどうかは、顧客の発注ペース、製品の納入サイクル、競争環境、そして利益率の動向にも左右されます。
収益成長だけでは不十分、利益率の向上がより重要
戦略の更新により、利益率の改善が2つ目のスクリーニング基準として挙げられたことは、市場が単に受注や収益だけを見ているわけではないことを示している。
半導体装置メーカーは上昇サイクルにおいて通常、規模の経済を享受できるが、それが自動的に利益率の向上につながるわけではない。研究開発費、生産能力の拡大、製品構成の変化、顧客との価格交渉、サプライチェーンコストなどが最終的な利益に影響を与える。先端プロセス関連の装置は技術的なハードルが高く、研究開発やアフターサポートのコストも大きい。
Tokyo Electronの注目点の一つは、製品構成による追加的な成長と収益性改善の取り組みである。同社は単に装置市場の拡大に追随するだけでなく、付加価値の高い製品と内部効率の向上によって収益成長を確実なものにする必要がある。EbaraやDiscoも同様である。CMPアプリケーションの拡大や先端パッケージング需要の増加が収益をもたらすだけで、粗利率や営業利益率の改善につながらなければ、株価の反応も限定的となる。
Lasertecの状況はさらに個別に検討する必要がある。同社が1月30日に開示した修正予想によると、FY2026の売上高予想は2,200億円、EPSは801.89円に上方修正されたが、それでもFY2025の実績売上高2,514.77億円、EPS 938.61円を下回っている。つまり、これは同社が最近ガイダンスを下方修正したわけではなく、FY2025の高水準なベースの後でも前年同期比での減少圧力があることを示している。
投資家にとって、これは「FY2026からFY2027にかけての力強い成長」を単純に各四半期が直線的に改善するものと捉えてはいけないという注意喚起となる。受注がいつ収益に計上され、収益がいつ利益に転換され、利益率が明確に改善するかどうかが、今回のAI装置チェーン相場の持続性を左右する。
Buy評価の裏で、受注と輸出規制のリスクは依然として存在
4社が引き続きBuy評価を維持されているのは、アナリストが2026年下半期からFY2027にかけての装置サイクルを予想していることを反映しているが、まだ実現した業績ではない。
最も直接的な不確実性は受注のペースにある。AIサーバー需要は堅調だが、それはすべてのファブの設備投資が最も楽観的な計画通りに実行されることを意味しない。クラウド事業者や半導体企業がAI投資を減速させれば、DRAM、HBM、先端ロジックの増産計画も調整される可能性がある。装置メーカーの収益認識は顧客の発注から遅れることが多く、短期的な決算は中期的なトレンドと完全には一致しない可能性がある。
輸出規制も境界条件である。日本の装置メーカーは、米国による対中技術規制、各国の半導体産業政策、顧客の投資地域の変化に同時に直面している。先端プロセス装置は規制の影響をより強く受け、成熟プロセス需要も政策変更により変動する可能性がある。Tokyo ElectronやEbaraなど事業範囲の広い企業にとって、地域やプロセス構成は収益の質に影響を与える。
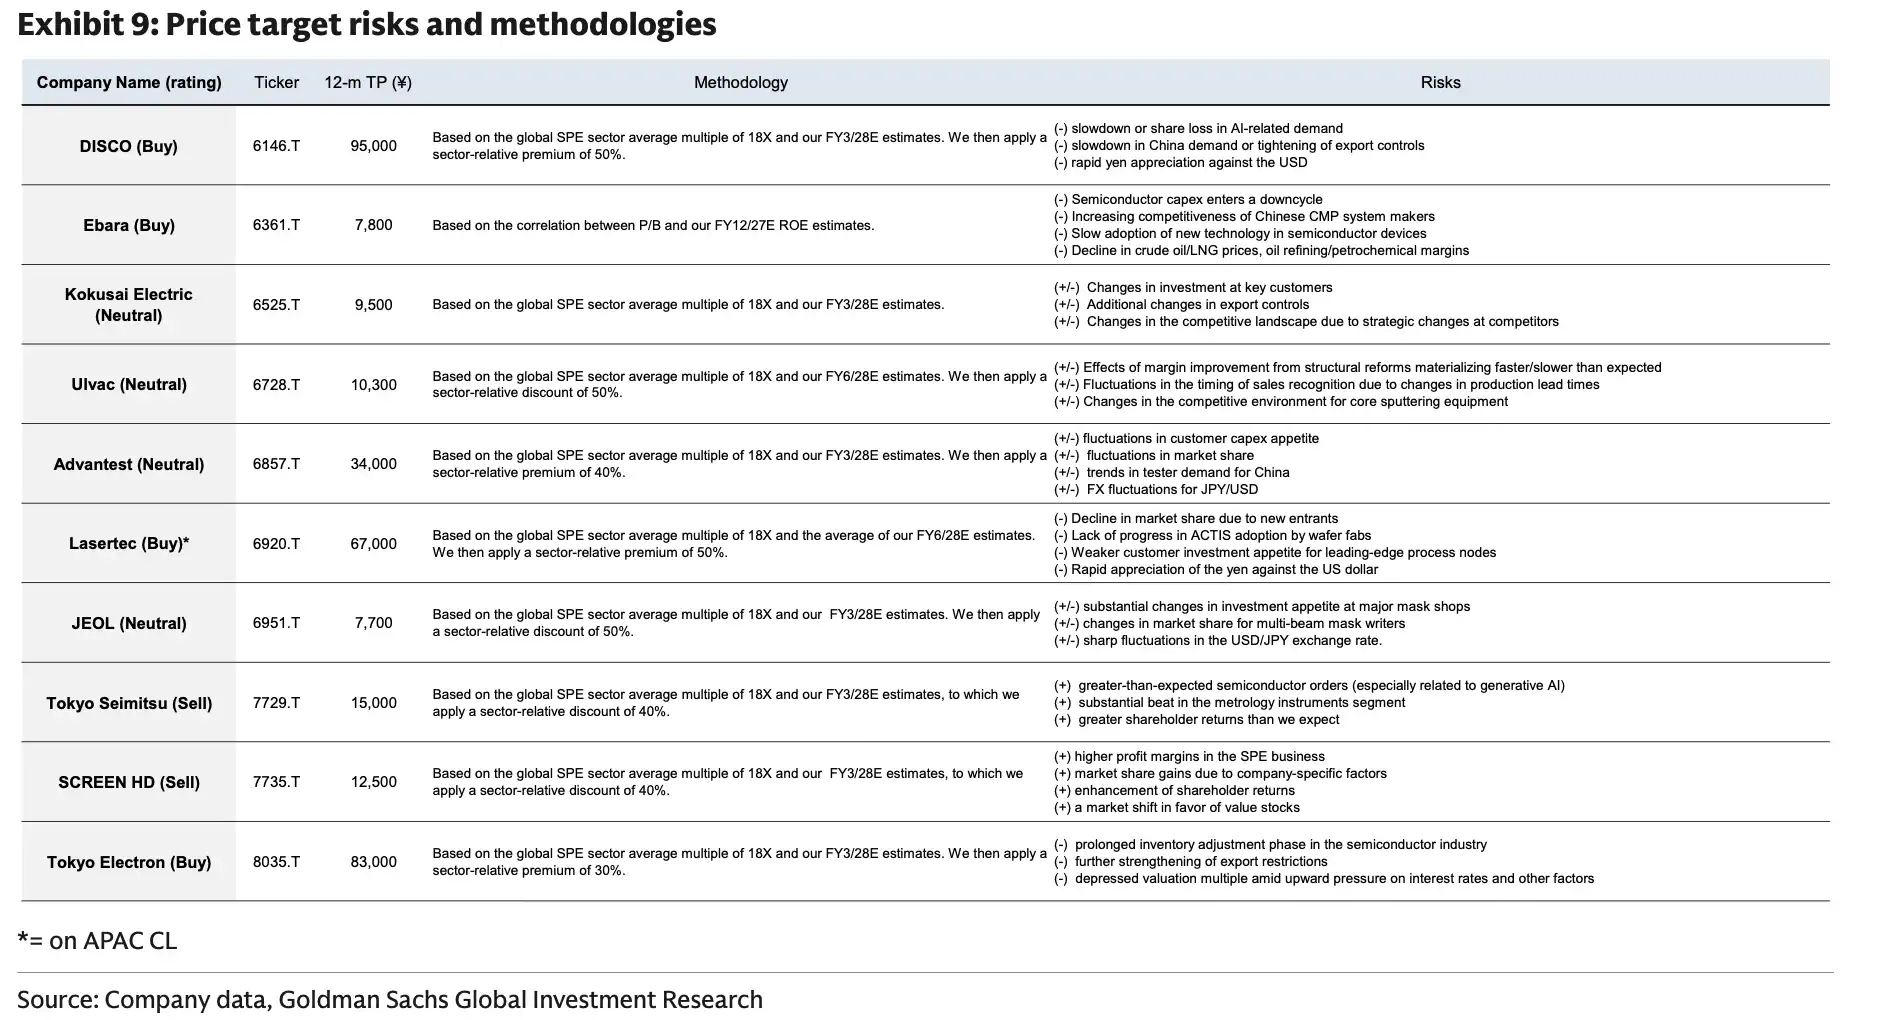
もう一つの現実的な制約として、公開投稿には目標株価、利益予想、バリュエーションの前提条件が示されていない。現時点で確認できるのは、レーティング維持、4社の社名、2つのスクリーニング基準、そして主要な成長ドライバーである。これらの数字が不足しているため、「上昇余地はいくら」や「目標株価引き上げ」といったトレーディング結論として記述することはできない。
この戦略アップデートで最も注目すべき点は、AI増産を具体的にACTIS、CMP、先端パッケージング、TEL製品ポートフォリオに分解していることだ。5.5004兆円のFY2026設備販売予測がセクターの基調を決定づけており、4社が本当にアウトパフォームできるかどうかは、受注、納品、利益率がすべて揃うのを待つ必要がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事