野村が中際旭創の目標株価を引き上げ、1.6T光モジュールが20%の上昇余地を支えられるか?

TL;DR
· 野村は中際旭創の目標株価を1015元から1325元に引き上げ、7月6日の終値から20.6%の上昇余地がある。
· 目標株価は2027年のEPS66.06元とPER20倍に基づき、1.6T及びそれ以上の高速光モジュールの量産拡大に賭けている。
· この予測はWindコンセンサスを明らかに上回っており、サプライチェーンのボトルネック、顧客需要の実現、重複発注が依然としてリスクである。
同花順が財聞を引用した7月7日の報道によると、野村は中際旭創に対して「買い」のレーティングを維持し、目標株価を1015元から1325元に引き上げた。中際旭創の7月6日の終値1098.92元に基づくと、新目標株価は約20.6%の上昇余地を示唆している。
今回の引き上げで最も重要な変化はバリュエーション倍率ではなく、利益予想にある。元のレポートによると、1325元の目標株価は2027年の1株当たり利益66.06元、PER20倍に基づいて導き出されている。PER20倍は概ねWind中国A株テクノロジー・電子部品セクターの中央値に近く、中際旭創の現在の2027年予想PERは約16.6倍に相当する。
投資家にとって、このレポートが本当に引き上げたのはAIデータセンター向け光モジュールの需要上限である。中際旭創の核心的なストーリーは依然として高速光モジュールのアップグレード、すなわち800Gから1.6T、さらに2.4T、3.2T、そしてより長期的なNPO/CPO形態への移行を巡っている。野村の判断は、このアップグレードラインが同社の2027年以降の収益と利益を市場コンセンサスを明らかに上回る水準に押し上げるというものだ。
目標株価を1325元に引き上げ、2027年の利益上方修正に依存
元のレポートのデータによると、中際旭創の2027年度の収益予想は2610.31億元に上方修正され、純利益予想は733.96億元に引き上げられた。2028年の調整幅はさらに大きく、収益予想は3715.45億元、純利益予想は1039.44億元に上方修正された。
これは短期的な受注改善に賭けるだけでなく、2027年から2028年にかけてのより高速な製品の量産タイムラインを全体的に前倒しまたは拡大することを意味する。
利益率の前提も引き上げられた。元のレポートでは、FY26-28の粗利益率予想を45.7%-46.2%に上方修正し、営業利益率は約34.5%-35.0%に維持している。その背景にあるロジックは、1.6Tやシリコンフォトニクスなどのハイエンド製品の比率が高まることで、製品構成の改善が価格圧力の一部を相殺できるというものだ。
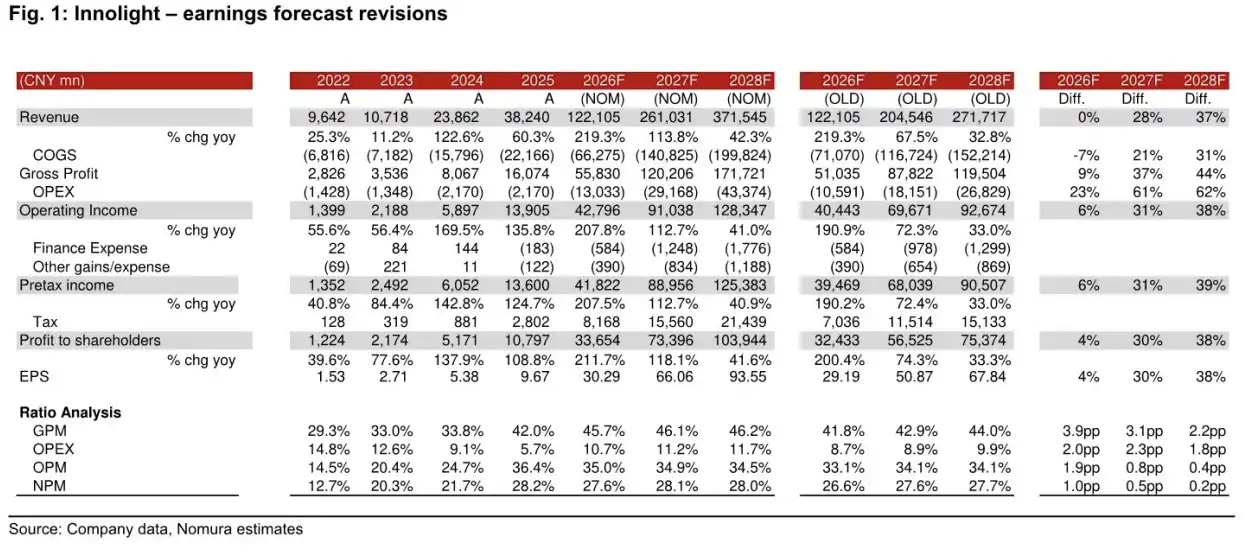
FY26-28の収益、純利益、粗利率の予測調整が、1325円の目標株価の主な根拠となっています。
目標株価の引き上げの直接的な要因もここにあります。バリュエーション倍率は変わらず、2027年のEPSの20倍で計算されています。変更されたのは、2027年のEPSが従来の50.87円から66.06円に引き上げられた点です。1325円の目標株価は、より積極的なバリュエーションではなく、主に利益予想の上昇に基づいています。
1.6Tの後には2.4T、3.2Tが控え、楽観的な仮定はコンセンサスを大きく上回る
利益予想の上方修正を支える最大の仮定は、AIデータセンター向け高速光モジュールの出荷がさらに増加することです。
元のレポートの見積もりによると、世界の800G光モジュールの出荷予測は、2027年に5500万台、2028年に7800万台に上方修正されています。1.6Tの出荷予測は、2027年に7150万台、2028年に1.26億台に上方修正されています。さらに重要なのは、レポートが初めてより高速な製品の仮定を組み込んだ点で、2027年に2.4Tが200万個、2028年に2.4Tが500万個、3.2Tが200万個出荷されるとしています。
これらの数字は、クラウド事業者によるAIクラスターのさらなる拡大に対応しています。GPUの数が増加すると、サーバー間、ラック間、データセンター内部ネットワークにおける高速光モジュールの需要も同時に拡大します。光モジュールメーカーにとって、レートのアップグレードは通常、単価、技術的障壁、顧客認証のハードルが上昇することを意味し、トップメーカーは差を広げやすくなります。
野村證券は、中際旭創(Zhongji Innolight)が世界のAIデータセンター光モジュール市場で30%~35%のシェアを維持すると予想しています。このシェアの仮定が成立すれば、業界の出荷量の上方修正は直接同社の収益に反映されます。ハイエンド製品の比率が順調に上昇すれば、利益率も支えられるでしょう。
ここに意見の相違もあります。元のレポートの見積もりによると、中際旭創のFY26-28の収益予測はWindコンセンサスを32%~67%上回り、純利益予測は14%~38%上回っています。特に2027年の収益予測は2610億元であるのに対し、Windコンセンサスは約1636億元です。2028年には、収益予測はコンセンサスを67%、純利益予測は38%上回っています。
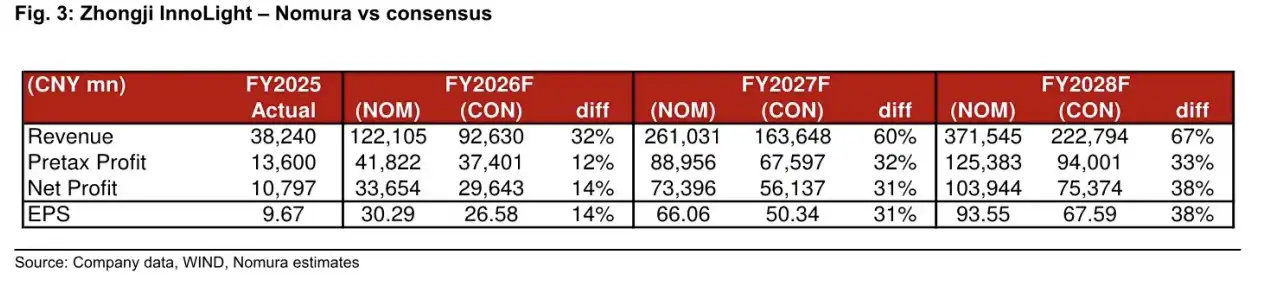
野村證券とWindコンセンサスの比較によると、2027年の収益予測はコンセンサスを60%、2028年の収益予測はコンセンサスを67%上回っています。
1325元の目標株価の背景には、市場平均よりも楽観的な需要、シェア、製品アップグレードの見通しが含まれている。これが実現できるかどうかは、大口顧客のAI向け設備投資がさらに拡大するかどうか、そして1.6T以降の製品切り替えが想定通りに進むかどうかにかかっている。
NPO/CPOは長期的なストーリーであり、まだ確定収益として計上できない
1.6T以降、NPOとCPOは2028年以降の成長源と見なされている。
簡単に言えば、従来のプラガブル光モジュールは、AIクラスターの規模拡大に伴い、消費電力、帯域密度、放熱の課題に直面する。NPOとCPOは、光電変換モジュールをスイッチチップに近づけることで、伝送損失を減らし、全体の効率を高めようとするものだ。このようなアーキテクチャが大規模に採用されれば、大手光モジュールメーカーは新たな製品形態やサプライチェーン分業に引き続き関与できる可能性がある。
NPO/CPOを長期成長ロジックに組み込むということは、成長ストーリーが1.6Tの量産拡大だけにとどまらないことを示している。2.4T、3.2T、そして新たなパッケージ形態の進展により、2028年以降の収益曲線にはさらなる上昇余地が想定される。
しかし、この部分を確定した結果として記述することはできない。NPO/CPOは依然として、顧客のアーキテクチャ選択、スイッチチップとの連携、熱管理、歩留まり、コストなどの課題を抱えている。技術的な方向性が明確であっても、規模拡大のペースは楽観的な想定よりも遅くなる可能性がある。株価にとって、このような長期的な製品は、財務諸表に計上される確定収益というよりも、バリュエーションの支えとしての位置づけである。
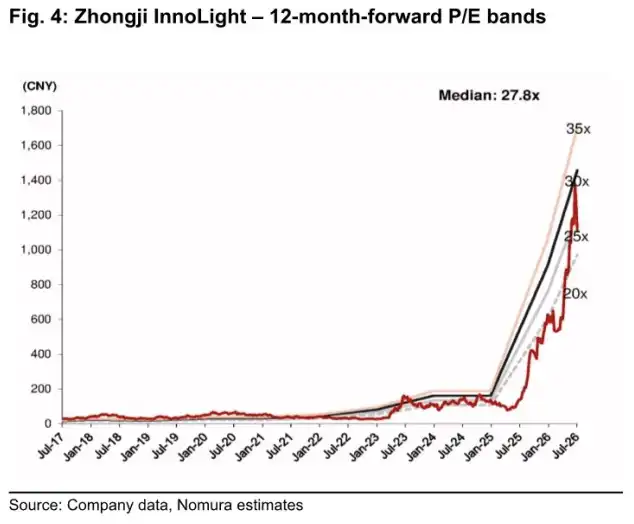
12ヶ月先の予想PERレンジ図。1325円の目標株価と2027年のPER20倍の前提と併用可能。
サプライチェーンはまだ完全に緩んでおらず、重複発注が受注に悪影響を及ぼす可能性もある
短期的な制約は主に上流のサプライチェーンにある。
InPウェハー、MOCVD装置、200G EMLなどの分野では、歩留まりの改善、装置の納期、サプライチェーンの混乱などにより、依然として逼迫が生じる可能性がある。公開報道によると、野村證券は中際旭創(Zhongji Innolight)の2026年第2四半期の利益が前期比で約20%~22%増加すると予想している。しかし、サプライチェーンがより高い出荷を継続的に支えられるかどうかは、短期的な業績の実現に影響を与えるだろう。
長期的には、生産能力の拡大により一部の不足が緩和される可能性がある。JX Advanced Metalsは6月16日、今後4年間で最大1200億円を投じてInP基板の生産能力を拡大すると発表した。既存の投資計画と合わせると、2030年度頃の生産能力目標は2025年度の約7~10倍となる。ただし、生産能力の計画から安定供給までにはタイムラグがあり、先端材料やデバイスは歩留まり、顧客認証、規模拡大時の納入テストを経る必要がある。
もう一つのリスクは重複発注です。AIインフラチェーンは好況期に、顧客が先に在庫を確保したり、重複発注を行ったり、サプライヤーが実際の需要を過大評価する傾向があります。クラウド事業者の設備投資ペースが調整されると、受注の可視性が急変し、在庫や価格の圧力が上流に波及する可能性があります。
1325元の目標株価の意味は、必ずしも株価がさらに20%上昇するということではなく、野村證券が出荷増、より良い製品構成、2027年のEPS上方修正に基づいて算出した楽観的な評価結果です。中際旭創(Zhongji Innolight)は依然としてAI光モジュールチェーンで最も注目される主要銘柄の一つですが、現在の意見の相違は一つの問題に集中しています:1.6T以降の需要と利益率が、市場コンセンサスよりも積極的なペースで実現できるかどうかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事