市場は「乗り遅れ」と「高値掴み」の両方を恐れており、S&P低ボラティリティ指数の異常な動きは何を示しているのか?
原文タイトル:FOMO with NBO?
原文著者:Jim Paulsen(金融アナリスト)
原文編集:深潮 TechFlow
はじめに:S&P 500低ボラティリティ指数が史上初の異常を示した——市場が下落すると上昇し、上昇すると下落する。この前例のない価格変動は、現在の市場の分裂状態を露呈している——投資家はAIブームに乗り遅れる恐怖(FOMO)と、高値で掴む恐怖(NBO)の両方に苛まれている。過去のデータによれば、このようなシグナルは株式市場とテクノロジー株の今後のパフォーマンスが芳しくないことを示唆することが多い。
S&P 500低ボラティリティ指数の最近の特異な価格動向は、投資家が同時に2つの不安に陥っていることを示している——機会を逃す恐怖(FOMO)と、適時に撤退できない恐怖(NBO)である。
最近、S&P 500低ボラティリティ株価指数のパフォーマンスは前例のない記録を打ち立てた。通常、低ボラティリティ株はS&P 500が上昇する際には上昇幅が小さく、下落する際には下落幅も小さい。しかし、過去6ヶ月間、低ボラティリティ投資はS&P 500が下落する日に平均して上昇し、S&P 500が上昇する日にはむしろ下落した。つまり、S&P 500の日次下落は、防御的な低ボラティリティ株が「下落幅が小さい」ことでアウトパフォームするだけでなく、直接的に低ボラティリティ株の価格を押し上げた。逆に、S&P 500が上昇する日には、低ボラティリティ株は単にパフォーマンスが劣るだけでなく、実際に価格が下落した。
私の見解では、S&P 500低ボラティリティ指数の最近の前例のない極端な価格動向は、投資家が同時に機会を逃す恐怖(FOMO)と適時に撤退できない恐怖(NBO)の二重の不安に陥っていることを示している。歴史的に見ると、このような低ボラティリティ株の価格行動は、株式市場とテクノロジー株にとって警告サインとなることが多い。
S&P 500低ボラティリティ指数とは?
S&P 500低ボラティリティ指数は、S&P 500指数の中で最もボラティリティが低い100銘柄のパフォーマンスを測定することを目的としている。この指数は、高品質、安定した収益、安全な配当、低い価格ベータ値を持つ様々な防御的な証券で構成されている。これは恐怖を感じる投資家の典型的な買い対象であり、強気相場では迅速に売却される対象でもある。この指数は、強気相場では上昇幅が小さく、弱気相場では下落幅が小さくなるように設計されており、市場に参加したいが適時に撤退できないことを恐れる保守的な投資家のニーズに応えることを目的としている。
しかし、低ボラティリティ投資が市場下落時に上昇し、市場上昇時に下落する場合、それは何を意味するのか?私の見解では、これは過度な強気でも過度な弱気でもなく、FOMOとNBOの両方を同時に心配する投資家によって動かされる市場を描いている。過度な強気は低ボラティリティ株のパフォーマンスを低下させ、過度な弱気は低ボラティリティ株を勝者にする。しかし、FOMOとNBOの二重の恐怖が同時に顕著になると、低ボラティリティ株は下落日に「上昇」し、上昇日に「下落」するという異常な動きを見せる。FOMOとNBOが共存する状況では、市場上昇日にはハイリスク株の買いが入るだけでなく、低ボラティリティ株の売りも伴い、市場下落日にはハイリスク株の売りと低ボラティリティ株の買いが同時に刺激される。
S&P低ボラティリティ指数のS&P500上昇日と下落日におけるパフォーマンス
図1は、1990年以降、S&P500の全上昇日(青線)と全下落日(赤線)における、S&P500低ボラティリティ指数の6ヶ月間のローリング期間中の平均日次パーセンテージ価格変動を示しています。図が示す通り、ほぼ全てのローリング6ヶ月期間において、S&P500指数が上昇した場合、S&P500低ボラティリティ指数の平均パーセンテージ価格変動はプラスとなり、S&P500指数が下落した場合はマイナスとなっています。
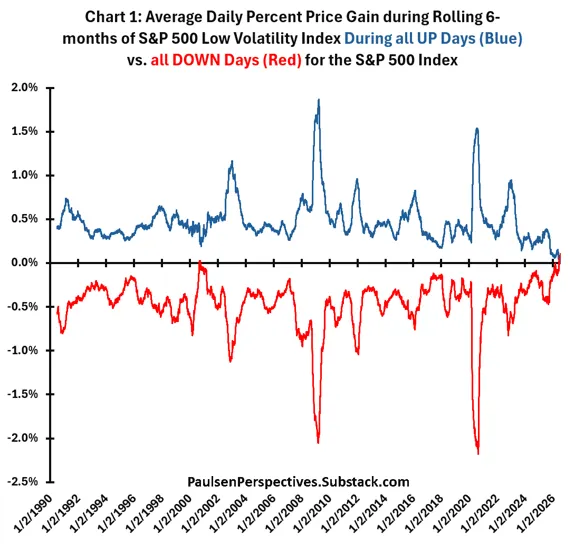
現在の状況を除けば、2000年に一時的に、ローリング6ヶ月の低ボラティリティ指数のパーセンテージ価格変動がS&P500の日次上昇期間中に「プラス」となったケースがありましたが、S&P500の日次下落期間中に「マイナス」となったことは一度もありませんでした。低ボラティリティ指数は、S&P500市場の上昇期間中にはほぼ常にアンダーパフォームし、下落期間中には優れたパフォーマンスを示しますが、現代の時期を除き、過去6ヶ月間において、全てのS&P500下落日で上昇し、全てのS&P500上昇日で下落したことはありません。つまり、過去6ヶ月間において、S&P500低ボラティリティ指数のパフォーマンスは、1990年以降の他のどの時期とも「異例」であり、過去6ヶ月間の全てのS&P500下落日で平均的に上昇(赤線)し、同時に過去6ヶ月間の全てのS&P500上昇日で平均的に下落(青線)しているのです!これは、株式市場を動かす画期的、あるいは少なくとも非常に稀な投資家の心理やセンチメントを反映している可能性があります——私の推測では、FOMO/NBOの組み合わせです。
低ボラティリティ指数の上昇日から下落日を引いた平均的な過去のパフォーマンス
図2は、やや異なる視点から、S&P500低ボラティリティ指数のパフォーマンスにおけるこの異例の変化を示しています。これは、全てのS&P500上昇週と全てのS&P500下落週を比較した場合の、低ボラティリティ指数の過去26週間における平均パフォーマンスの差を示しています。つまり、図1の赤線と青線の差です。図が示す通り、現代の時期において、この差は「異例に」マイナスとなっています(すなわち、低ボラティリティ指数はS&P500全体の上昇期間中の上昇幅が、下落期間中の上昇幅よりも小さい)。
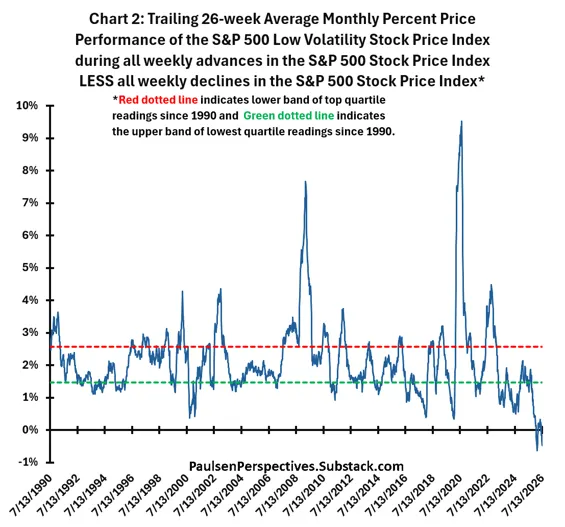
このパフォーマンスの差が今日のようにマイナスになったことはありませんが、いくつかの重要な株式市場のピーク付近では、歴史的な最低四分位(すなわち緑の点線より下)に頻繁に落ち込んでいます——例えば、2000年半ば、2007年、2018年、2020年初頭、2021年末などです。また、いくつかの重要な株式市場の底値付近では、最高四分位(赤の点線より上)に頻繁に急上昇しています——例えば、1991年初頭、2002年末、2009年3月、2020年半ば、2022年末などです。
FOMO/NBOとS&P500の将来パフォーマンス
S&P低ボラティリティ指数がS&P500の上昇日と下落日で示すパフォーマンスの差は、将来のS&P500全体のパフォーマンスに何を意味するのか?図表3は、1990年以降、S&P500の今後1週間の平均年率換算価格上昇率が、低ボラティリティ指数のスプレッド差の四分位数に大きく依存していることを示している。低ボラティリティ・スプレッドが最も高い四分位数(図表2の赤い点線より上)にある場合、S&P500の将来の平均年率換算価格上昇率は17.26%と力強い。低ボラティリティ・スプレッドが中央の2つの四分位数にある場合、その平均年率換算の今後1週間の上昇率は10.12%に低下する。最後に、低ボラティリティ・スプレッドが最も低い四分位数にある場合、S&P500の今後1週間の平均年率換算価格上昇率は3.92%と期待外れの水準にまで落ち込む。
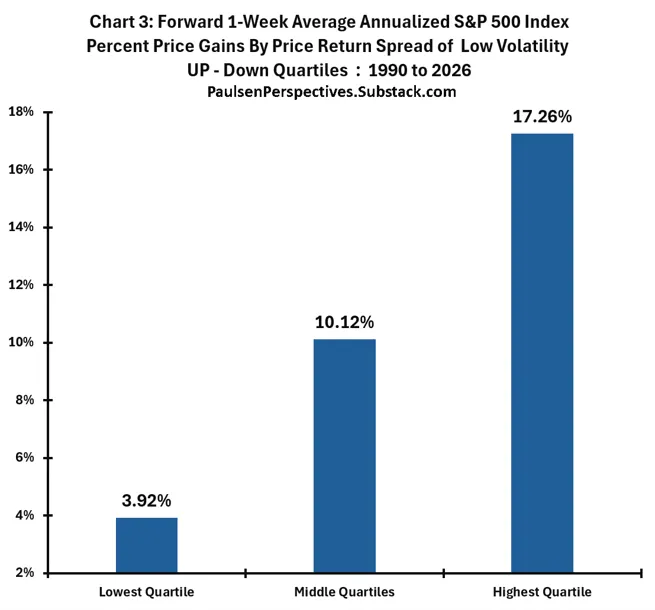
明らかに、株式市場全体の上昇局面と下落局面における低ボラティリティ指数のパフォーマンスの差は、S&P500指数の将来パフォーマンスにとって歴史的に重要である。本質的に、低ボラティリティ投資が上昇市場で下落市場よりもはるかに優れたパフォーマンスを示す限り、S&P500は通常、堅調な結果を出す。しかし、低ボラティリティ投資が下落市場日において上昇市場日よりも相対的に優れたパフォーマンスを示す場合、S&P500の将来パフォーマンスは通常、苦戦する。
全体的に、この指標は投資家心理の代理指標であると考える。低ボラティリティ投資のパフォーマンスは、投資家がリスク回避をどの程度重視しているかを示している。低ボラティリティ投資が下落市場で上昇市場よりもはるかに優れたパフォーマンスを示し始めると、投資家が資本保全をより重視していることを示唆する。つまり、彼らの最大の恐怖はタイムリーに撤退できないことである。そして、現在私たちが置かれている特異な状況、すなわち上昇日における低ボラティリティ価格がマイナスである(FOMOにより投資家が低ボラティリティ株を売却し、より積極的な代替銘柄にシフトしているため)一方、下落日における低ボラティリティ価格がプラスである(下落市場が投資家にNBOへの恐怖を本当に植え付けるため)ことは、ほぼ分裂症的な不安心理が株式市場を動かしていることを意味する。
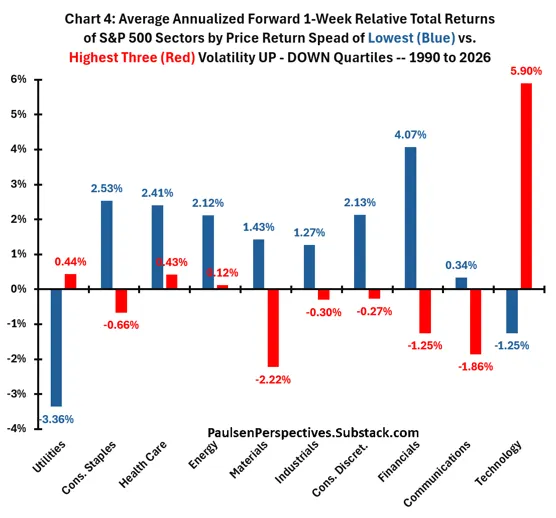
最後に、図表4は、1990年以降(不動産セクターは歴史が浅いため考慮されていない)、低ボラティリティ・パフォーマンス・スプレッドが最も低い四分位数(青い棒)にある場合と、最も高い3つの四分位数(赤い棒)にある場合の、S&P500の10大セクターのパフォーマンスを示している。公益セクターを除き、最も低い四分位数の結果は特にS&P500の旧経済セクターに有利であり、一方、新経済セクター(すなわちテクノロジーとコミュニケーション・サービス)は、低ボラティリティ・パフォーマンス・スプレッドが上位3つの四分位数にある場合に通常、はるかに優れたパフォーマンスを示す。したがって、低ボラティリティ・スプレッドが最下位四分位数に留まる場合、歴史的な経験則に基づけば、投資家はS&P500のパフォーマンス低下を予想するだけでなく、旧経済セクターへのエクスポージャーを増やし、テクノロジーとコミュニケーション・サービスのオーバーウェイトにはより慎重になるべきである。
最後の所感
今回の強気相場において、新経済取引に初めての瑕疵が生じた。テクノロジー・通信セクターが依然として株式市場を牽引し、最近ではAI関連のストーリーから大きな後押しを受けているものの、株式市場のボラティリティは高まっている。2025年春のS&P500種指数が約20%下落し、2026年第1四半期には約10%下落したことがその証左だ。収益結果、特に新経済企業のそれは依然として好調だが、S&P500種テクノロジー株とMag7指数は2024年半ば以降、市場全体をわずかに上回るパフォーマンスにとどまっている。さらに、今回の強気相場で初めて、過去1年間において小型株、バリュー株、国際株などの「より広範な市場対象」が、新経済株とより接近したパフォーマンスを示している。
投資家心理指標は、投資家が過度に熱狂しているわけでも、極度に悲観的であるわけでもないことを示している。CNNの恐怖・強欲指数は平均をやや下回り、AAIIのセンチメント指数は平均をやや上回っている。
誰もAIが世界を掌握する機会を逃したくない(FOMO?)が、同時に多くの投資家は高バリュエーション、集中保有、そして収益に対する狂気じみた積極的な将来予想に対して、ますます不安を感じている(NBO?)。その結果、低ボラティリティ指数の上昇日と下落日におけるパフォーマンスの差が史上初めてマイナスとなり、株式市場がFOMOとNBOの両方に同時に、そしておそらく分裂症的に動かされていることを反映している。これは、今後数ヶ月間、投資家が慎重に行動する必要があることを示唆している。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事