UBSの分析によると、公募ファンドの大型テクノロジー株の保有比率が過去最高に上昇し、電子セクターが第2四半期の買い増しの中心となった。
TL;DR
· UBSの試算によると、第2四半期の公募ファンドにおけるハイテク大型株の保有比率は57.3%に上昇し、オーバーウエート比率は18.5%に達し、いずれも過去最高を記録。
· 電子セクターは四半期で20.2ポイント増加し、科創板・創業板の保有比率も過去最高に。
· ハードテクノロジーは業績上方修正と政策支援の恩恵を受けるが、高水準の保有は外部変動やレバレッジ解消圧力を拡大させる可能性がある。
UBSの最新中国株式戦略レポートによると、2026年第2四半期、公募ファンドのA株ハードテクノロジーへの配分は過去最高水準に達し、電子、通信、科創板、創業板が最も集中した買い増し対象となった。
最も注目すべき数字は、電子、通信、コンピュータ、国防を含むハイテク大型株セクターの公募ファンド保有比率が57.3%に上昇し、オーバーウエート比率が18.5%に達したことで、両方とも過去最高を更新した。UBSの試算によると、電子セクターの四半期保有比率は20.2ポイント上昇し、第2四半期で最も強い買い増し方向となった。通信と機械の保有比率はそれぞれ4.4ポイントと0.8ポイント上昇した。
海外資金の回帰もこの流れを強化している。公開報道では、招商証券は第2四半期の北向き資金の純流入を約2230億元と試算し、国信証券は約2193億元と試算しており、いずれも北向き資金が第1四半期の純流出から明確な流入に転じたことを示している。UBSは独自の業種分類に基づき、工業とITが最も主要な流入先であると試算している。
電子セクターが四半期で20.2ポイント増加、ハードテクノロジーの保有比率が過半数を超える
第2四半期の公募ファンドの変化は、全セクターが一斉に上昇したわけではなく、資金が電子と通信に集中したことを示している。
UBSの試算によると、電子セクターの保有比率は第1四半期比で20.2ポイント上昇し、通信は4.4ポイント、機械は0.8ポイント上昇した。電気設備、食品飲料、非鉄金属、化学、国防、銀行などのセクターの保有比率は低下またはさらに減少した。伝統的な消費や一部の景気連動セクターは、もはや公募ファンドの買い増しの主軸ではない。
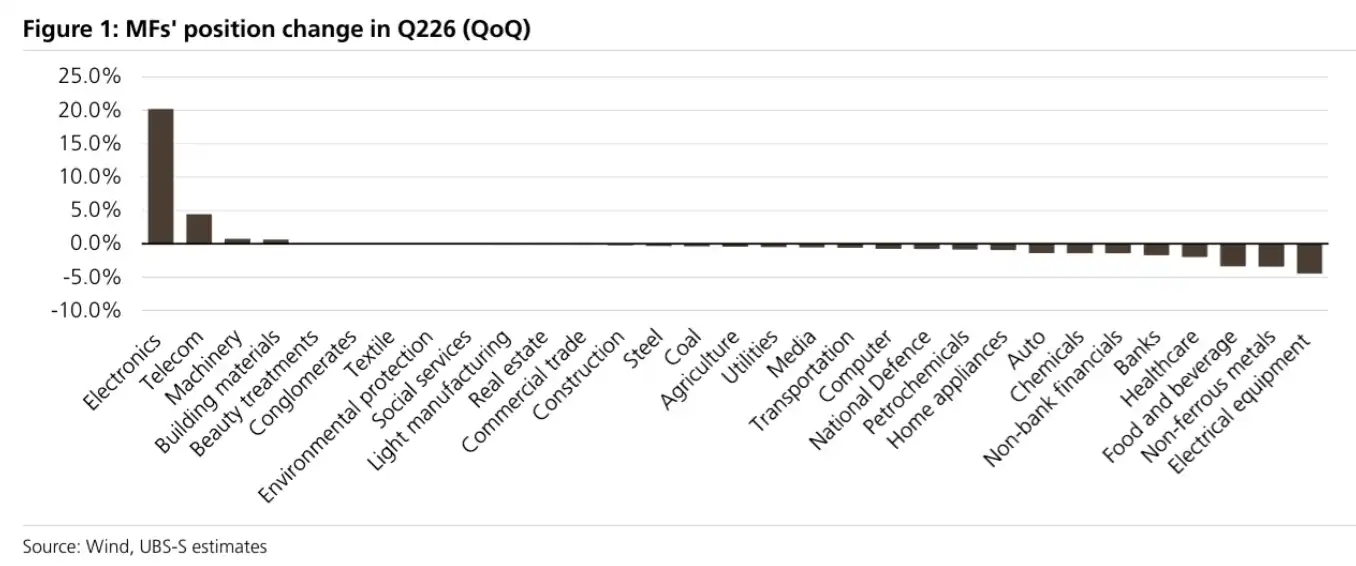
公募ファンドの第2四半期の業種別保有比率の変化。電子は20.2ポイント増加、通信は4.4ポイント増加。
ハイテク大型株セクターの保有比率57.3%、オーバーウエート比率18.5%は、過去最高を更新しただけでなく、以前の消費セクターが最も活況だった時期のピーク配分を明らかに上回っている。一般投資家にとって、第2四半期のA株機関投資家の選好は明らかである。汎用テクノロジーでも、すべての成長株でもなく、AIコンピューティング、半導体、設備、先進製造チェーンに近い資産である。
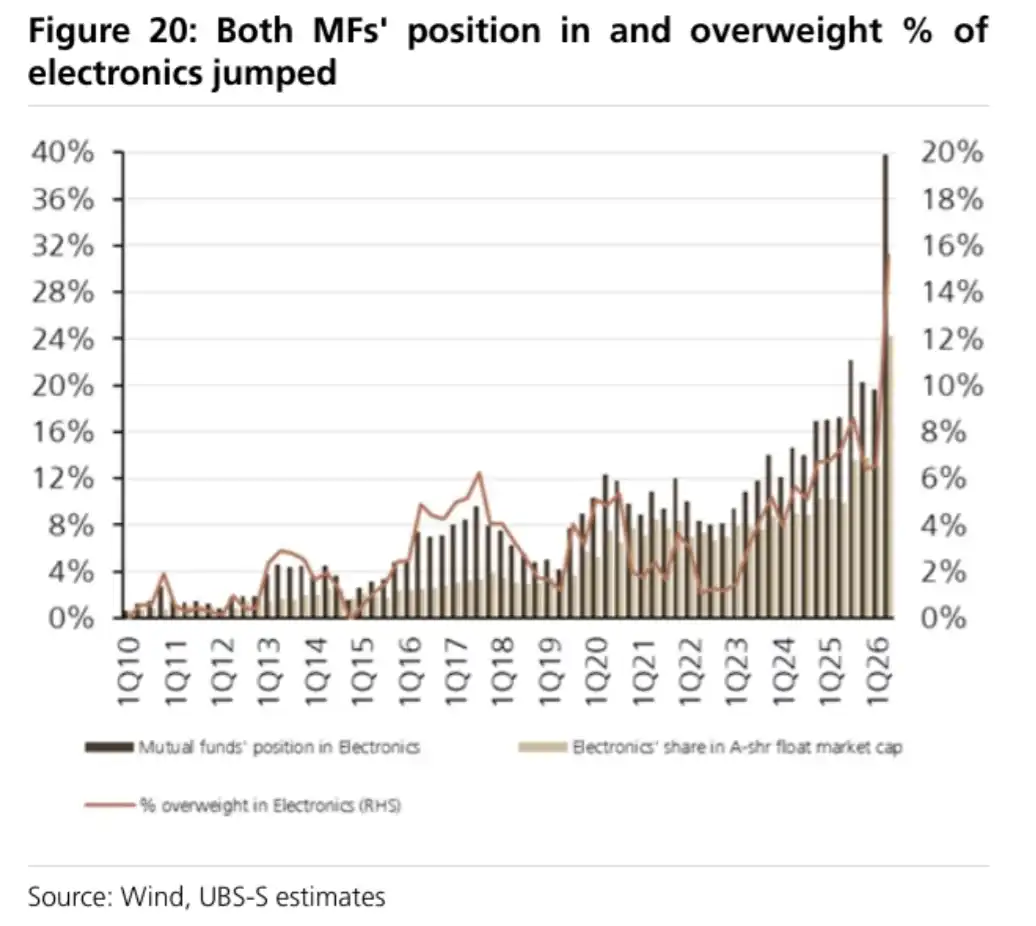
公募ファンドのハイテク大型株セクター保有比率が57.3%に上昇し、オーバーウェイト比率も18.5%に上昇、いずれも過去最高を更新した。
科創板(スター・マーケット)と創業板(チャイネクスト)の変化もこの傾向を強めている。第2四半期、公募ファンドの科創板保有比率は9.9ポイント上昇、創業板保有比率は3.5ポイント上昇し、ともに過去最高を記録した。両新興セクターの保有比率が上昇したことは、資金が少数のリーダー的業種に集中するだけでなく、高弾性のハイテク資産全体へのエクスポージャーを高めていることを示している。
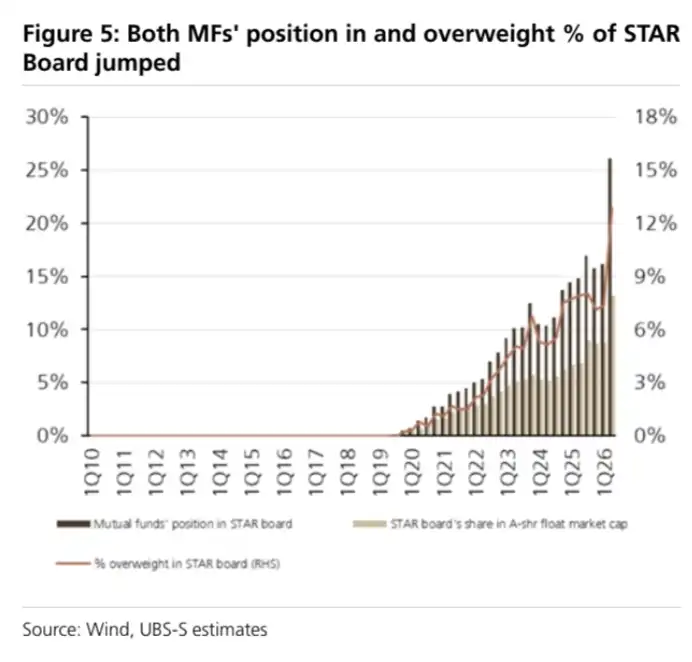
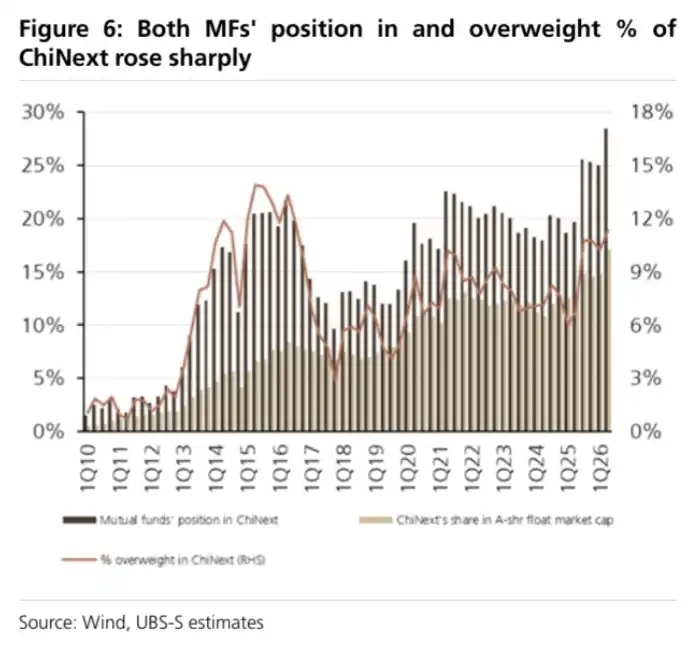
第2四半期、公募ファンドの科創板と創業板に対する保有比率およびオーバーウェイト比率はともに顕著に上昇し、過去最高を更新した。
ハイテクテーマ型ファンドの拡大、機関投資家は単なる短期ポジション調整ではない
単一四半期のセクター保有比率の変化だけでは、資金のトレンドを説明するには不十分である。アクティブ運用のハイテクテーマ型ファンドの拡大は、この変化がすでに商品構造に反映されていることを示している。
UBSはアクティブ運用のハイテクテーマ型ファンドを、上位10銘柄のうち少なくとも7銘柄がハイテクセクターに属し、かつその合計ウェイトが50%を超えるアクティブファンドと定義している。この基準によれば、こうしたファンドが全アクティブ運用公募AUMに占める割合は27.5%に上昇し、過去最高を記録した。
この割合は、ハイテク指数に連動するアクティブファンドの比率を明らかに上回っており、また消費や新エネルギーなど他のテーマがピーク時に見せた相対的な熱気をも上回っている。ますます多くのアクティブファンドが、ポートフォリオにハイテク株を少量組み入れるのではなく、ハイテクを主要な投資方向として位置づけている。
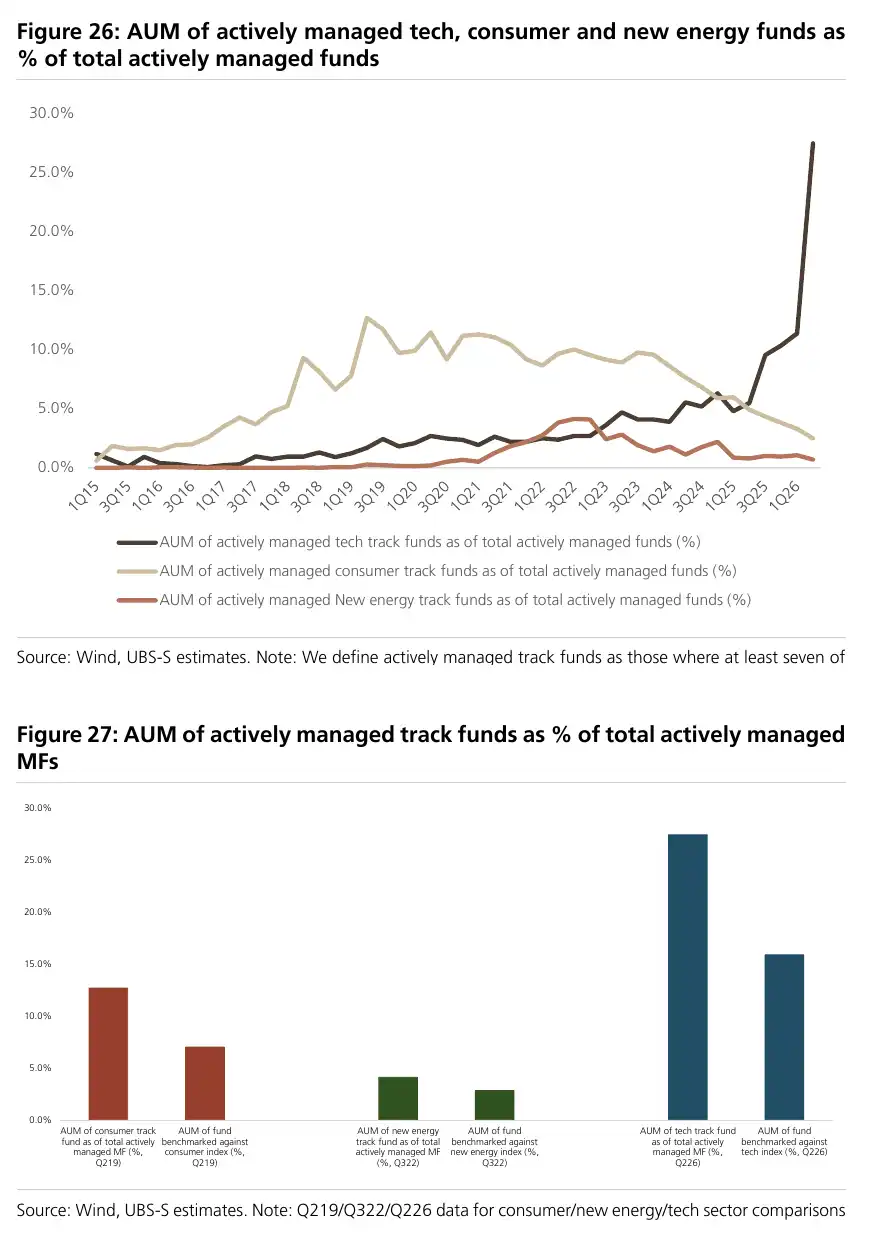
アクティブ運用ハイテクテーマ型ファンドのAUM比率が27.5%に上昇、消費や新エネルギーテーマのピーク時水準を上回る。
これは市場に両面の影響を与える。
一方で、ハイテクへの配分拡大はセクターの流動性を強化する。電子、通信、AIインフラ、半導体製造装置、産業用ハイテクチェーンなどは、機関投資家の資金集中により、より強いバリュエーションの弾力性を得る可能性がある。
他方で、保有比率とオーバーウェイト比率がともに過去最高水準にあるため、取引の集中が短期的な変動要因となりやすい。最近のグローバルハイテク株の変動やA株ハイテクセクターの調整は、利益確定売り、取引の冷え込み、レバレッジ資金の縮小に関連している可能性が高く、必ずしもファンダメンタルズの急激な悪化を示すものではない。
このため、報告書では第2四半期のポジション増加を直ちに「ハードテクノロジー強気相場の確立」と断定していない。資金は明らかにハードテクノロジーへとシフトしているが、高水準の保有自体が短期的な下落リスクに対する感応度を高めている。
北向資金の回帰、公開データとUBSの分類が同じ方向性を示す
外国人投資家の資金フローは、今回のハードテクノロジーへの資金配分にさらなる裏付けを与えている。
公開報道によると、招商証券は第2四半期の北向資金の純流入を約2230億元、国信証券は2193億元と試算している。サウスチャイナ・モーニング・ポストがChoiceデータを引用したところによると、2026年6月末時点で、香港経由の上海・深圳株式市場への北向き保有残高は3.13兆元に達し、制度開始以来の四半期最高を記録した。
業種別の資金フローは区分によって異なる。公開報道では、申万や中信などの業種分類が一般的であり、例えば電力設備、電子、機械設備などに多くの資金流入が見られた。UBSが採用する業種分類では、産業セクターが1285億元、ITセクターが672億元の純買い越しとなり、主要な流入先となっている。
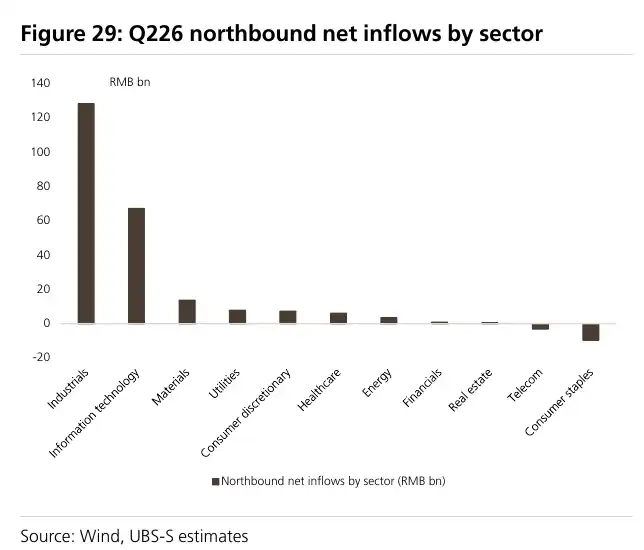
UBSの業種分類によると、北向資金の第2四半期の純流入は約2230億元で、産業セクターとITセクターが主要な流入先となった。
どの業種分類を用いても、第2四半期の外国人投資家の資金回帰は、産業テクノロジー、IT、先端製造業のチェーンに偏っていた。公募ファンドが電子、通信、機械セクターのポジションを増やした方向性と比較すると、内外資金のハードテクノロジーにおける重複度は明らかに高まっている。
このような資金の変化は、A株市場のセクターローテーションに対する見方に影響を与える。過去しばらくの間、A株投資家はテクノロジー株の上昇ペースの速さ、レバレッジ取引の過熱、利益確定の不足を懸念してきた。内外資金が同時にハードテクノロジーのポジションを増やし、同時に利益予想が上方修正されれば、市場の議論は「ファンダメンタルズがあるかどうか」から「上昇が速すぎるかどうか」へと移行する。
UBSは、A株全体のEPS成長率が2025年の3.9%から2026年には11%に回復すると予想している。これは、機関投資家がテクノロジーやグロース資産のポジションを増やすための、より強力な説明根拠を提供する。資金がハードテクノロジーを買うのは、単にAIテーマが熱いからではなく、利益予想、産業利益、政策の方向性が同方向のサポートを形成しつつあるからでもある。
デレバレッジは終盤に近づいている可能性があるが、高水準の保有は依然としてボラティリティを拡大させる
第2四半期のテクノロジー株調整局面において、市場が最も懸念したことの一つは、レバレッジ資金の撤退であった。
UBSは、A株の信用取引残高が高値から急速に減少し、テクノロジーセクターのレバレッジ比率は市場全体とほぼ同水準になったと指摘する。同時に、CSI300、ChiNext、科創50 ETFの出来高が増加し、多額の純流入が見られたことから、デレバレッジ段階は終盤に近づいている可能性がある。
ただし、ここでは依然として制限を設ける必要がある。デレバレッジが本当に終了したかどうかは、信用取引残高が安定し続けられるか、そしてETFへの資金流入が継続するかにかかっている。もし今後、レバレッジ資金が再び縮小したり、世界的なハイテク株が再び激しく変動したりすれば、A株のハードテクノロジーは依然としてバリュエーションとセンチメントの二重の圧力に直面する可能性がある。
政策支援はもう一つの長期的な手がかりである。AI、先端製造、国産代替、産業高度化は依然として中国のテクノロジー資産の重要な支えであり、ハードテクノロジーセクターはそのため中長期的な資金の注目を集めやすくなっている。しかし、政策の方向性が明確であっても、短期的な株価が直線的に上昇するとは限らない。
第2四半期には、資金は明らかにハードテクノロジー側に立っており、公募ファンド、テクノロジーテーマファンド、北向き資金が同じシグナルを発している。問題は、保有比率とオーバーウエートがすでに歴史的な高水準にあることであり、セクターは外部変動、利食い売り、信用取引の変化に対してより敏感になる。ハードテクノロジー相場が継続するかどうかは、最終的には利益の上方修正、デレバレッジの進展、海外資金の回帰が同時に実現するかどうかにかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事