ゴールドマン・サックス解説:インテルの第2四半期は全体的に予想を上回るも、製造業の変革はまだ実現されていない。

TL;DR
· インテルの第2四半期売上高は161億ドル、非GAAPベースのEPSは0.42ドル。第3四半期のガイダンスも市場予想を上回る。
· 2026年の設備投資(CapEx)は200億ドル超を見込み、長期契約により需要の可視性が高まる一方、収益へのプレッシャーも増大。
· ゴールドマン・サックスは目標株価150ドルを維持するが「ニュートラル」評価。市場は依然としてプロセス技術、ファウンドリ顧客、サーバーシェアを懸念。
インテルが7月23日の取引終了後に発表した第2四半期決算は明らかに市場予想を上回り、第3四半期のガイダンスも強気だったが、株価は一貫して上昇しなかった。時間外取引では一時上昇したものの、その後上昇幅は縮小。市場は好調な四半期だけで「反転」を即座に買うことはなかった。
この決算で最も直接的な好材料は、売上高、粗利益率、利益が同時に市場予想を上回ったことだ。インテルの第2四半期売上高は161億ドル、非GAAP粗利益率は41.8%、非GAAP営業利益率は17.2%、非GAAP EPSは0.42ドル。同社が示した第3四半期の売上高ガイダンスは158億~168億ドル、中間値は163億ドル、非GAAP粗利益率42%、非GAAP EPS 0.38ドル。
ゴールドマン・サックスが7月23日に発表したレポートによると、これらの数字は同行と市場の事前予想をいずれも上回っている。しかしインテルにとって、短期的な事業回復は第一歩に過ぎない。投資家がより注目するのは、先端プロセスが計画通りに立ち上がるか、外部ファウンドリ顧客が実際に獲得できるか、サーバーCPUのシェアを維持できるか、そして200億ドル超の設備投資が最終的に利益とキャッシュフローに結びつくかどうかだ。
第2四半期と第3四半期ともに好調、短期的な需要は市場想定より強い
インテルの第2四半期の好調は、単一の事業セグメントによるものではない。
セグメント別に見ると、Client Computing and Physical AI Group(旧クライアントコンピューティング事業)の売上高は89億ドル。データセンターおよびAI事業の売上高は63億ドル。Intel Foundryの売上高は58億ドル。注意すべき点として、Foundryには内部収入とセグメント間収入が多く含まれており、連結ベースの総売上高からは55億ドルのセグメント間相殺が控除されている。
利益率の改善も市場の懸念を和らげた。非GAAP粗利益率は41.8%、営業利益率は17.2%、非GAAP EPSは0.42ドルで、ゴールドマン・サックスのレポートに記載された予想水準と市場のコンセンサスをいずれも上回った。
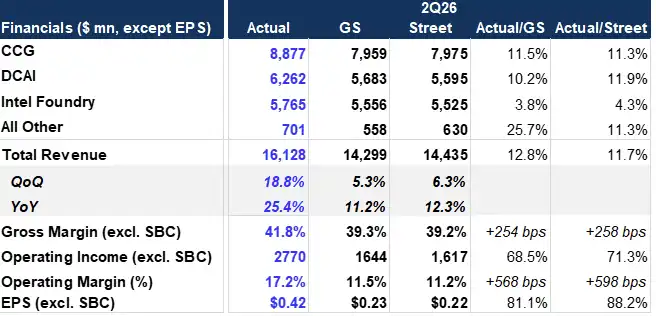
インテルQ2業績サマリー:総収入約161億ドル、粗利率41.8%、EPS 0.42ドル、3つの主要セグメント全てが予想を上回る。
一般投資家にとって、この数字は2つのことを示している。第一に、PC、サーバー、製造関連事業の短期的な需要は、これまで懸念されていたほど弱くないということ。第二に、コスト、製品構成、または設備稼働率が粗利率に与える影響が、市場予想よりも低かったということだ。
第3四半期のガイダンスは、短期的な回復シグナルをさらに強化している。収入の中間値は163億ドルで、ゴールドマン・サックスの約147億ドルや市場の約151億ドルの予想を上回った。非GAAPベースの粗利率ガイダンスは42%で、市場予想の約40.3%を上回っている。非GAAPベースのEPSガイダンスは0.38ドルで、市場予想の約0.28ドルを上回った。
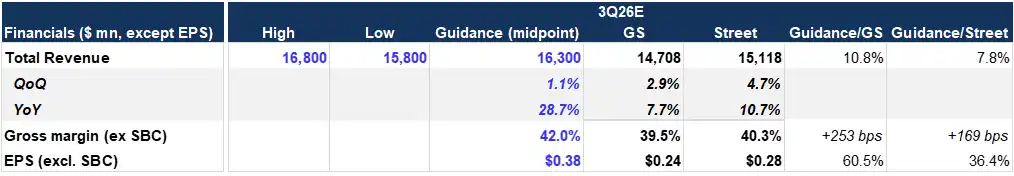
Q3ガイダンス比較:収入中間値163億ドル、粗利率42%、EPS 0.38ドル、いずれもゴールドマン・サックスおよび市場予想を上回る。
長期契約が需要シグナルを示す一方、CapExの圧力は増大
決算以外にも、インテルの経営陣は、第2四半期に新たな戦略顧客からの受注と長期契約を獲得し、SambaNovaとの複数年にわたる協業を進めたと述べている。ゴールドマン・サックスのレポートや関連インタビューでは、CPUおよびXPUの複数年にわたる供給契約が将来の収益の可視性を高めたとも言及されている。
こうした長期契約はインテルにとって重要だ。同社は製品競争力の回復と製造部門の変革を同時に進めており、顧客がより長期間の契約を結ぶ意思を示すことは、少なくとも一部の製品と生産能力に安定した需要があり、単なる四半期ごとの在庫補充ではないことを示している。
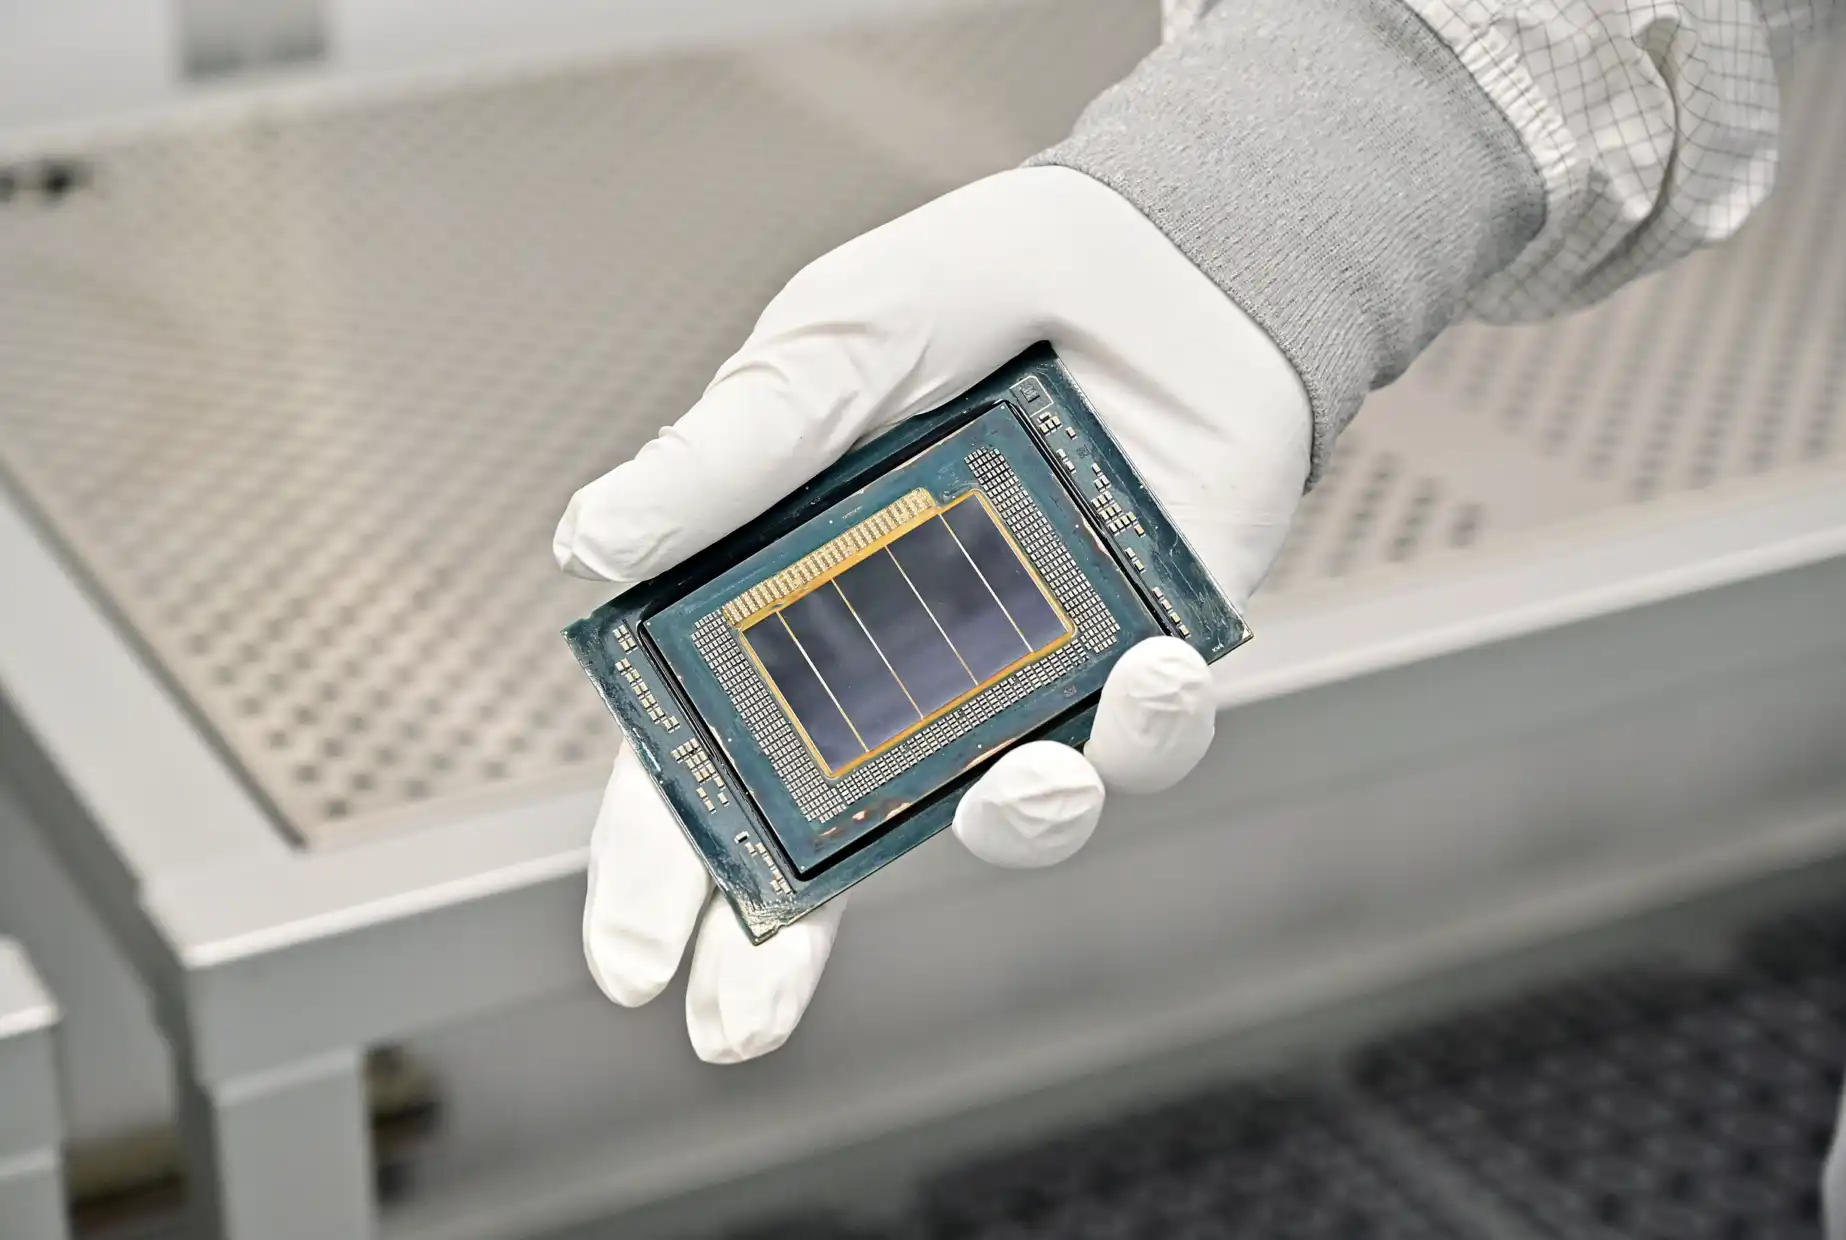
Fab 52のクリーンルームでClearwater Forestチップを披露する技術者
しかし、市場が完全に盛り上がっていない理由もここにある。需要シグナルが強まる一方で、インテルはさらに重い設備投資を続けなければならない。
インテルのCFOの発言準備資料によると、顧客需要シグナルの強化により、同社は2026年の設備投資見通しを引き上げ、200億ドルを超えると予想し、2027年の設備投資は2026年を大幅に上回ると見込んでいる。先端プロセスに追いつき、製造能力を拡大し、外部ファウンドリ事業を商業化しようとする企業にとって、高水準の投資は驚くことではないが、投資家はそれがいつ顧客受注、設備稼働率、利益率に結びつくかにより関心を持っている。
先進ノードの立ち上がりが順調で、外部顧客の獲得が十分に速ければ、高額な設備投資(CapEx)は将来の成長に必要な投資と見なせる。しかし、ノードの進捗が想定より遅れたり、外部の受託生産(ファウンドリ)の受注が不安定だったりすると、この支出は再び利益率とフリーキャッシュフローに圧力をかけることになる。
150ドルの目標株価は決して低くないが、ゴールドマン・サックスは依然として「Neutral」評価
ゴールドマン・サックスのレポートは、インテルに対して「Neutral」レーティングを維持し、12ヶ月の目標株価を150ドルと設定した。レポートで使用された約102.62ドルの株価を基準にすると、目標株価は約46%の上昇余地を示唆している。
この上昇余地は決して小さくないが、レーティングが引き上げられなかったこと自体、短期的な業績改善だけではアナリストがインテルの反転(ターンアラウンド)完了を確信するに至っていないことを示している。レポートの目標株価は、次の四半期の利益だけを見るのではなく、将来の収益性が持続的に回復するという前提に基づいている。
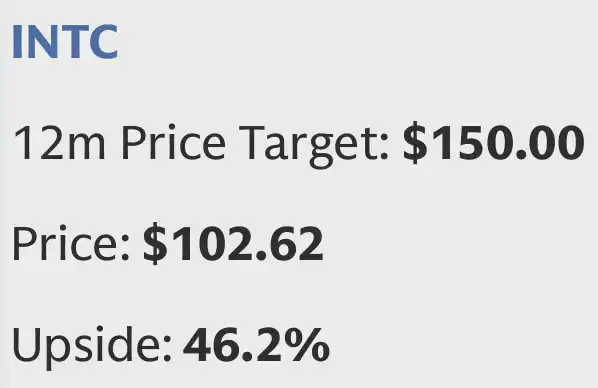
現在の株価は約102.62ドル、目標株価は150ドルで、約46%の上昇余地を示唆。レーティングは「Neutral」を維持。
問題は、インテルが今証明すべきなのは「ある四半期に予想を上回る業績を出すこと」ではなく、今後数年間で収益、粗利益率、EPSを持続的に回復させられるかどうかだ。ファウンドリ事業への転換と先端プロセスへの投資が進む中、市場はより多くの外部顧客、より安定したサーバーCPUのシェア、そしてより明確な利益のリターンを求めている。
株価の反応から、投資家はまだファウンドリのストーリー全体を買っていない
インテルの決算発表後、時間外取引で株価は一時上昇したが、その後上昇幅は縮小した。この反応は、市場が短期的な業績が予想より良かったことを認めつつも、長期的な変革に対してすぐに高い信任票を投じることをためらっていることを示している。
短期的に見れば、第2四半期の業績と第3四半期のガイダンスは確かにポジティブなシグナルを提供した。収益は強く、粗利益率も強く、EPSも強い。長期顧客契約により、将来の需要の一部もより明確になった。これらは、インテルの短期的な需要と利益率に対する市場の懸念を和らげるのに十分だ。
長期的に見れば、困難な点はまだ消えていない。
先端プロセスノードはスケジュール通りに進捗し続け、歩留まりとコストも継続的に改善する必要がある。外部ファウンドリ事業は、収益規模だけでなく、顧客の質、生産能力稼働率、利益率も見る必要がある。サーバーCPUのシェアも依然としてプレッシャーポイントであり、データセンター事業が再び圧力を受ければ、四半期業績によって得られた自信はすぐに弱まるだろう。
設備投資は最も直接的な財務上の制約だ。2026年に200億ドル超、2027年にはさらに顕著に増加する見込みであり、インテルがより重い投資で将来の機会を得ようとしていることを示している。リターンのペースが十分に明確でなければ、市場がこの支出を完全に好材料と見なすことは難しい。
この決算報告はインテルに時間を稼いだが、まだ逆転を実現したわけではない。業績とガイダンスは短期的な経営が予想を上回ったことを証明したが、時間外取引で一旦上昇した後に下落したのは、投資家が依然として製造業の変革と外部ファウンドリが実際に成果を出すのを待っていることを示している。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事