「AI株神の爆損」や「韓国株の暴落」は、もしかするとより大きな嵐の前触れに過ぎないかもしれない。
原文タイトル:「『AI株神の爆損』と『韓国株の暴落』をノイズと見なすな、それらはより大きな嵐の前触れだ」
原文著者:龍玥、ウォール街見聞
先週、「AI株神」率いるヘッジファンドSituational Awarenessは、AI企業への高レバレッジ取引の失敗により、160億ドルの株式ポジションを強制決済せざるを得なくなった。同時期、韓国のKOSPI指数は48時間以内に一時20%以上暴落し、その後安値から25%反発し、当週の終値はほぼ横ばいだった。
市場はこれらの出来事を偶発的な「ノイズ」と見なし、迅速に消化して先へ進んだ。市場は短期的な変動の後、最終的に平静を取り戻した。
しかし、この「前向き」なコンセンサスは危険な誤読かもしれない。「AI株神」ファンドの爆損と韓国株の暴落は、表面的には市場のシステム的崩壊を引き起こさなかったが、ドイツ銀行は両者が低金利時代に積み上がったレバレッジの同一症状であり、孤立した出来事と見なすべきではないと指摘する。
8月3日、ドイツ銀行研究所のLuke Templemanらのアナリストはリポートで次のように述べた:
「我々はこの解釈が誤りであり、少なくとも不完全だと考えている。両方の出来事は同じ根本的な状況の症状である:レバレッジ——ETF、信用取引口座、ヘッジファンドの帳簿に存在するレバレッジ——であり、このレバレッジは10年以上にわたる低金利で安定した金利環境によって生み出されたものだ。」
さらに警戒すべきは、FRB議長ウォッシュがフォワードガイダンスを撤回したことが、意図的な転換である可能性があることだ——過度なレバレッジを抑制するために、積極的に市場へ「不確実性プレミアム」を再導入しているのだ。FRBが積極的に不確実性を導入することで、「小幅な変動」イベントはより高い頻度で発生し、そのたびにさらに大きな危機を引き起こす引き金となる可能性がある。
「横ばい」は最も危険な幻想だ
KOSPIは1週間で完全な「V字」を描き、指数レベルではほぼゼロに戻った。しかし、ドイツ銀行のリポートは、この数字が深刻に誤解を招くと指摘する。
指数が数日間で45ポイントも上下に変動することは、経済的意味において、動かなかったこととは全く別のことだ。
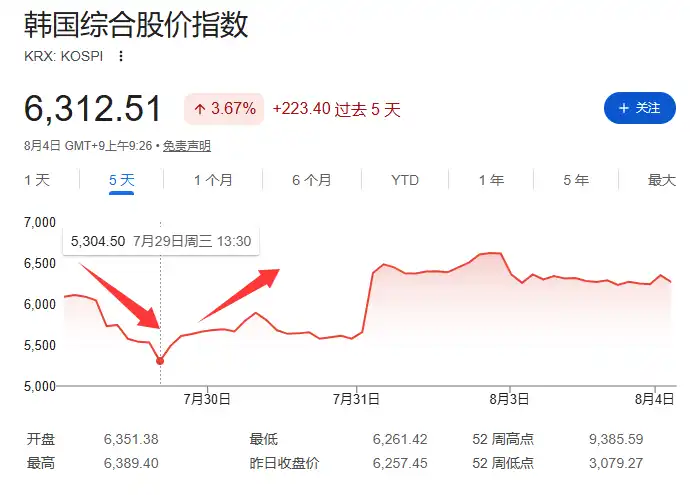
その理由はレバレッジポジションのメカニズムにある:下落時、レバレッジや証拠金ポジションは通常、機械的かつ不可逆的に強制決済され、その後の反発に関係なく実行される。指数レベルの損益は相殺されるかもしれないが、個人投資家——特に初めてレバレッジを利用する個人投資家——の資産損失は反発によって「修復」されない。すでに爆損した個人投資家は戻ってこない。
韓国の成人の3%以上が過去2週間以内に追証通知を受け取ったとの報道がある。報告書は「もしこれが事実なら、この数字は極めて憂慮すべきものだ」と述べている。
これは指数の変動ではない。これは現実の家計資産の損失だ。
レバレッジETF:韓国は今日、米欧は明日か?
今回の韓国の暴落には具体的な引き金となるメカニズムがある。今年4月、サムスン電子とSKハイニックスを追跡する単一株レバレッジETFが正式に上場した。
この2つの対象銘柄はもともと時価総額1兆ドルを超える超大型株であり、個人投資家の保有割合もかなり高い。レバレッジETFの上場後、個人投資家によるこれら2銘柄へのレバレッジエクスポージャーはほぼ一夜にして急拡大した。原資産の株価が下落すると、レバレッジ商品による下落幅の増幅効果が即座に連鎖的な強制決済を引き起こした。
アナリストは、これは韓国特有の話ではないと警告する。「同種の商品は米国や欧州でも同様に急速に成長している。」
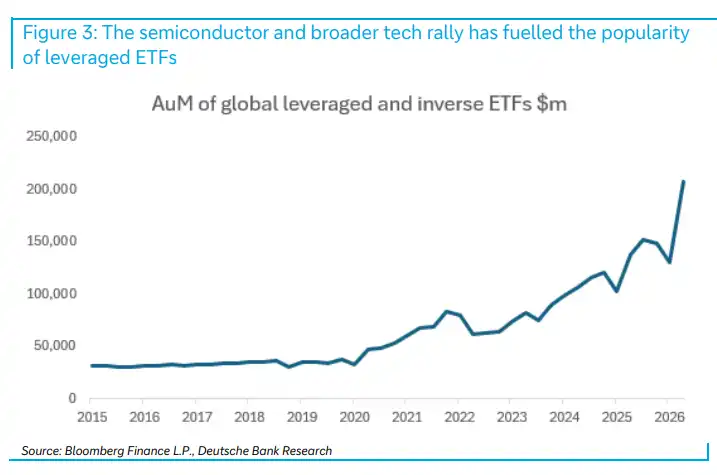
もし同様の事態が米国で発生した場合、その波及経路は単なるヘッジファンドの清算よりもはるかに破壊的になるだろう——それは消費支出(追証を受けた家計が支出を削減)、信用市場(証券会社や貸付機関が担保を再評価)、そして市場心理(個人投資家の参加が逆転)を貫通する。
ドイツ銀行は韓国の出来事を別のケースと比較している。表面的には孤立した事象だったシリコンバレーバンク(SVB)の破綻が、実際には政策立案者に米国銀行システム全体の預金をほぼ保証するよう強いた——介入規模は当初の問題そのものの規模をはるかに上回った。
教訓は、すべての小さな出来事がシステム上の問題に発展するわけではないが、最終的に発展するものは、事前にはほとんど明らかではないということだ。
同じ病根:10年にわたる低金利で蓄積されたレバレッジ
「AI株神」ファンドの強制清算とKOSPIのフラッシュクラッシュは、一見無関係に見える。ドイツ銀行は、両者は同じ病の異なる症状だと考えている。10年以上にわたる低金利と安定した金利環境が、ETF、信用取引口座、ヘッジファンドの帳簿におけるレバレッジの蓄積を体系的に促進した。
これは、建物の基礎が長年にわたってゆっくりと沈下しているようなものだ——表面には見えないが、ある引き金となるポイントで亀裂が現れるまで。
アナリストはまた、市場と政策立案者の注意は長期的にソブリン債務リスクに集中しており、家計レバレッジのリスクは体系的に過小評価されていると指摘している——家計レバレッジの成長率はプラトーに達しつつあるが、絶対水準は依然として高い。
以下の図を示すと、クライアントの視線は家計レバレッジの横ばいではなく、ソブリン債務の上昇に向く。
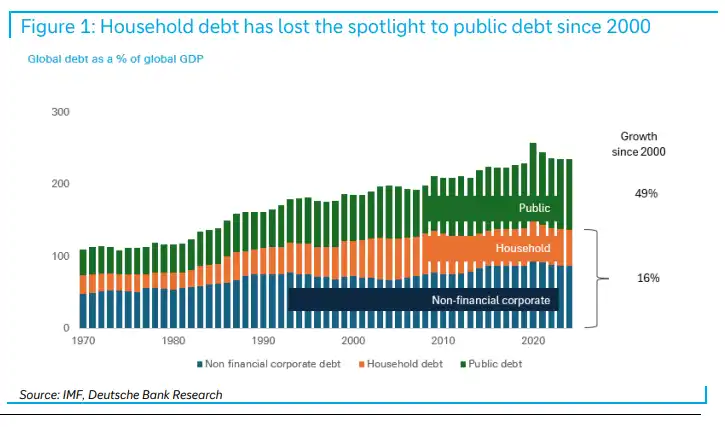
この「焦点のずれ」こそが、現在の家計レバレッジリスクが体系的に過小評価されている理由である。
「小幅変動」イベントが頻発するのは偶然ではない
ドイツ銀行のデータによると、2022年以降、VIXのスパイク頻度は過去10年の平均を明らかに上回っている。
アナリストはこの現象を、世界の中央銀行による金融政策金利の正常化に直接結び付けている:低金利時代には市場の変動が抑制され、その結果レバレッジが積み上がる。金利が正常化すると、変動を抑えていた力が消え、蓄積されたレバレッジが出口を探し始める。
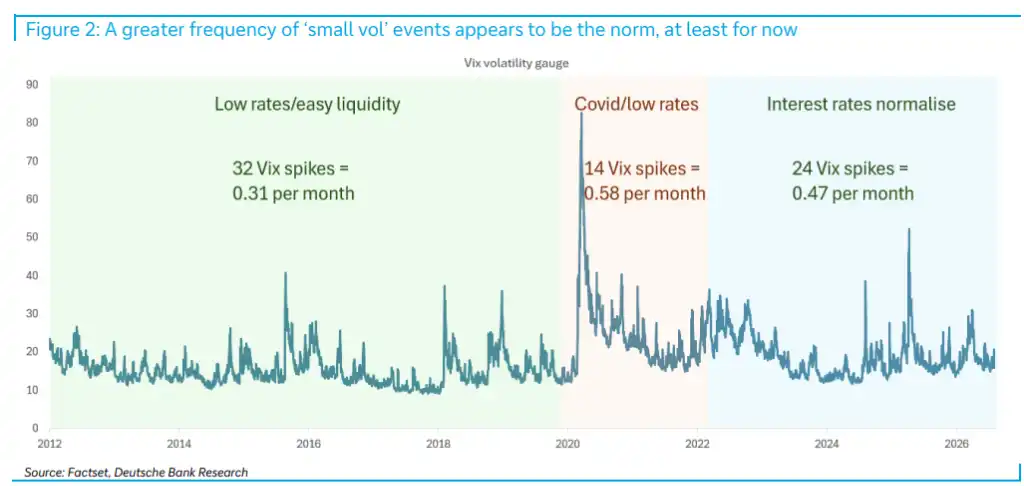
2022年の金利正常化以降、VIXの「小幅変動」イベントの頻度は過去10年を明らかに上回っている。一方、伝統的な安全資産——金、ドル、スイスフラン、円、米国債、ドイツ国債——は2020年以降、新型コロナウイルス感染症、2022年の利上げ、2025年の関税ショック、2026年のイラン戦争など、複数の衝撃においてリスクを効果的にヘッジできていない。
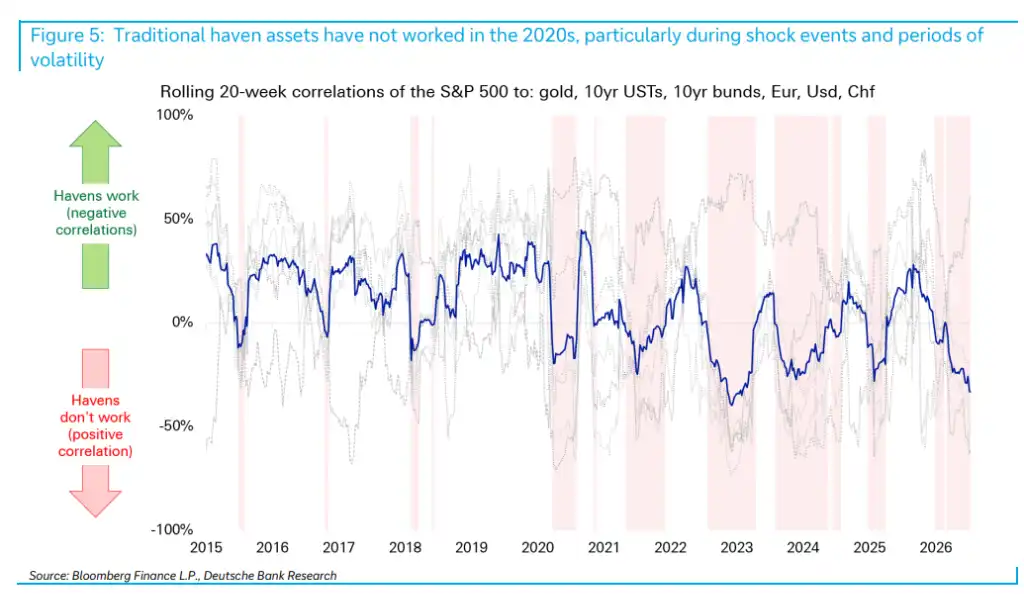
アナリストは次のように記している:「安全資産が最も必要な時に機能し続けなければ、投資家が暗黙のうちに依存している緩衝材は以前よりはるかに薄い。これにより、将来の『小幅変動』イベントがより大きな問題に発展する確率が高まる。」
ウォッシュの転換:FRBは意図的に変動を生み出しているのか?
ドイツ銀行はレポートの中で、現在の市場環境を理解するための重要な枠組みを提示している——FRBの政策ロジックは根本的に転換した可能性がある。
レポートはアナリストのロブ・アームストロングの理論を引用し、次のように指摘している:FRB議長ウォッシュがフォワードガイダンスを撤回したのは、コミュニケーションの失敗ではなく、意図的な政策選択である。その核心的なロジックは、フォワードガイダンスが長期的に日常的な変動を抑圧し、過度に低い変動性が逆に政府や市場参加者に通常を超える借入とレバレッジの蓄積を促したというものだ。アームストロングの言葉を借りれば、「日常的な変動が少なすぎると、最終的に金融危機を引き起こす」。
ウォッシュの解決策は、「不確実性プレミアム」を市場に再導入することである——市場に再びリスクを感じさせ、過度なレバレッジ行動を自発的に抑制させる。彼はこのロジックを公に表明することはできない。そうすれば直接市場のパニックを引き起こすからだ。そのため、より曖昧な「審判」的な表現で示している。しかしアームストロングの見解では、政策行動はすでに同じ方向を明確に指し示している。
このロジックが持つ深遠な意味は、もし変動そのものが政策手段となっているのであれば、「小幅変動」イベントの頻発は、もはや市場の副産物ではなく、政策立案者が意図的に引き起こし、むしろ歓迎する結果であるということだ。投資家は、あらゆる「シチュエーショナル・アウェアネス式の強制清算」や「KOSPI式のフラッシュクラッシュ」を孤立した偶発事象として処理するのをやめるべきである——それらは、まさにニューノーマルかもしれないのだ。
滞留するリスクはまだどこにあるのか?
ドイツ銀行はレポートの最後に、依然として潜在的な滞留リスクが存在する2つの領域を挙げている:
プライベートエクイティ(PE):ほぼゼロ金利時代に買収された数多くのテクノロジー・メディア・通信(TMT)案件が、今もなおPE機関の帳簿に残っており、出口市場の閉鎖により保有期間が想定を大幅に超えている。「清算の時はまだ先にあるかもしれない。」
上場企業:多くの上場企業は、前回の債務主導型M&Aブームで買収した非効率な資産を今も抱えており、資産回転率が低い——これは、安価な資金調達が「収益よりも売上重視」の拡大を促した遺産である。
アナリストはこう記している:「市場の本能は、シチュエーショナル・アウェアネス・ファンドの崩壊とKOSPIの変動を『ノイズ』に分類することだ。なぜなら、両者は現時点でいずれもシステム上のイベントに発展していないからだ。この本能は危険かもしれない。この本能は危険かもしれない、特に政策立案者が日常的な変動の増加を容認するだけでなく、積極的に誘導する可能性さえある状況においては。」
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事