SpaceXのAI台帳:収益は依然としてStarLinkに依存、資本支出はすでにAIに注目

同社の第2四半期報告書によると、SpaceXは2026年6月に新規株式公開(IPO)を完了した。その後発表された上場後初の第2四半期報告書では、宇宙、Link、AIが並んで公開財務諸表に記載された。かつて人々はロケット打ち上げとスターリンク衛星からこの会社を語ることに慣れていた。今、かつて内部に隠されていた投資の取捨選択にも、照合可能な数字が現れた。
最も注目を集めやすいのは、AIの成長率だ。ただし、同社の第2四半期業績添付資料によると、AI部門は連結収益の32.8%を貢献した一方、当四半期の設備投資の86.2%を占めた。収益と設備投資が同じ方向に傾いていないことこそ、この決算報告書で最も分解する価値のある点だ。
SpaceXは今、何で稼いでいるのか
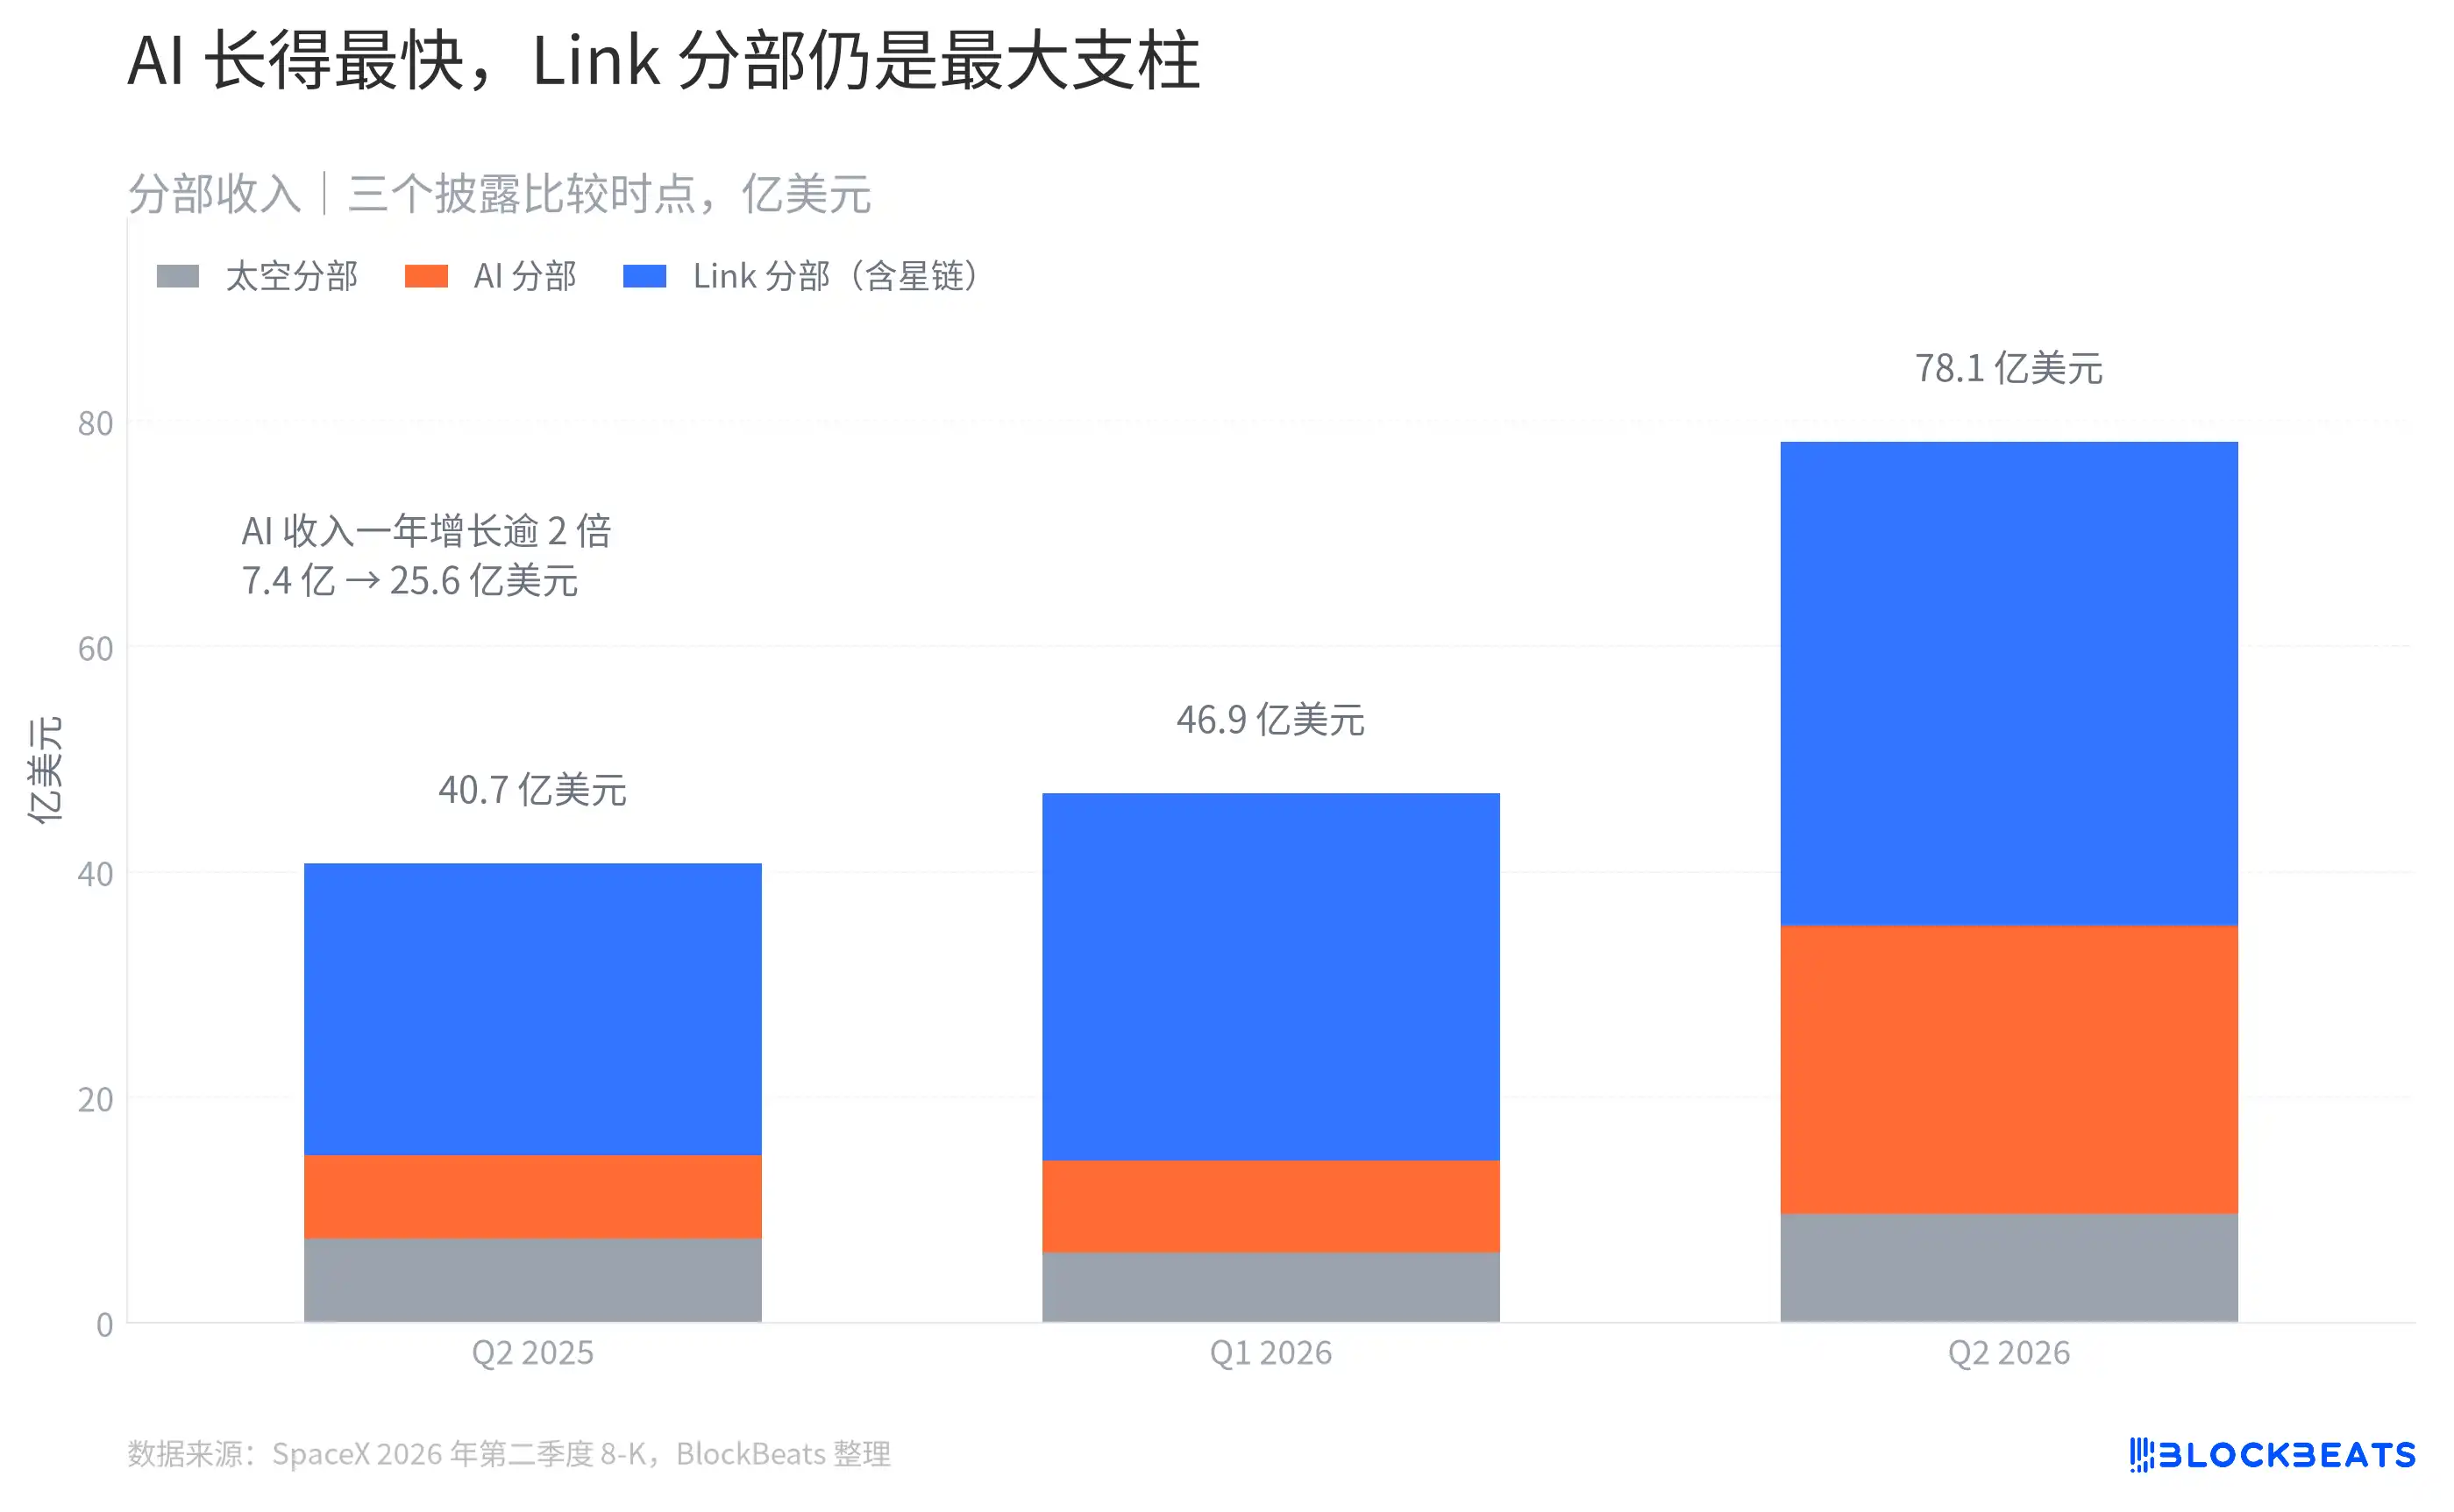
まず収益表を見ると、結論はそれほど神秘的ではない。Link部門は依然として当四半期最大の収益源だ。同社の第2四半期業績添付資料によると、Link部門は42.91億ドルの収益をもたらし、AI部門は25.61億ドルだった。この部門にはスターリンクの消費者向け、企業向け、政府向け事業が含まれており、当期の最も厚い収益層を支え続けている。
図1は開示された3つの時点のみを選択しており、連続した四半期系列ではない。それでも、AIの変化は非常に直感的だ。最新四半期では、オレンジ色の部分が明らかに厚くなり、Link部門は依然として最大の青色面積を占めている。同じ企業が、異なるテンポの2つの事業を同時に紡いでいる。一方は現在の規模がより大きいLinkサービス収益、もう一方は急速に拡大中のAI事業だ。
ここで「AI部門」の境界線を明確にしておく必要がある。同社の第2四半期業績添付資料によると、Grok、Xプラットフォーム、消費者向けおよび企業向けAIソリューション、AIコンピューティングインフラはすべて同じ部門に含まれている。したがって、図上のAI収益は純粋なクラウドサービス収益と直接同一視できず、広告収益も含まれている。
これにより読み方が変わる。AIの前年同期比成長率だけに注目すると、それを独立して成熟したクラウドサービス事業と見なしてしまいがちだ。決算報告書が示しているのは、むしろ合併・拡大中の事業バスケットだ。モデルもあり、プラットフォームもあり、構築を続けているAIインフラもある。
資金はどこへ流れたのか
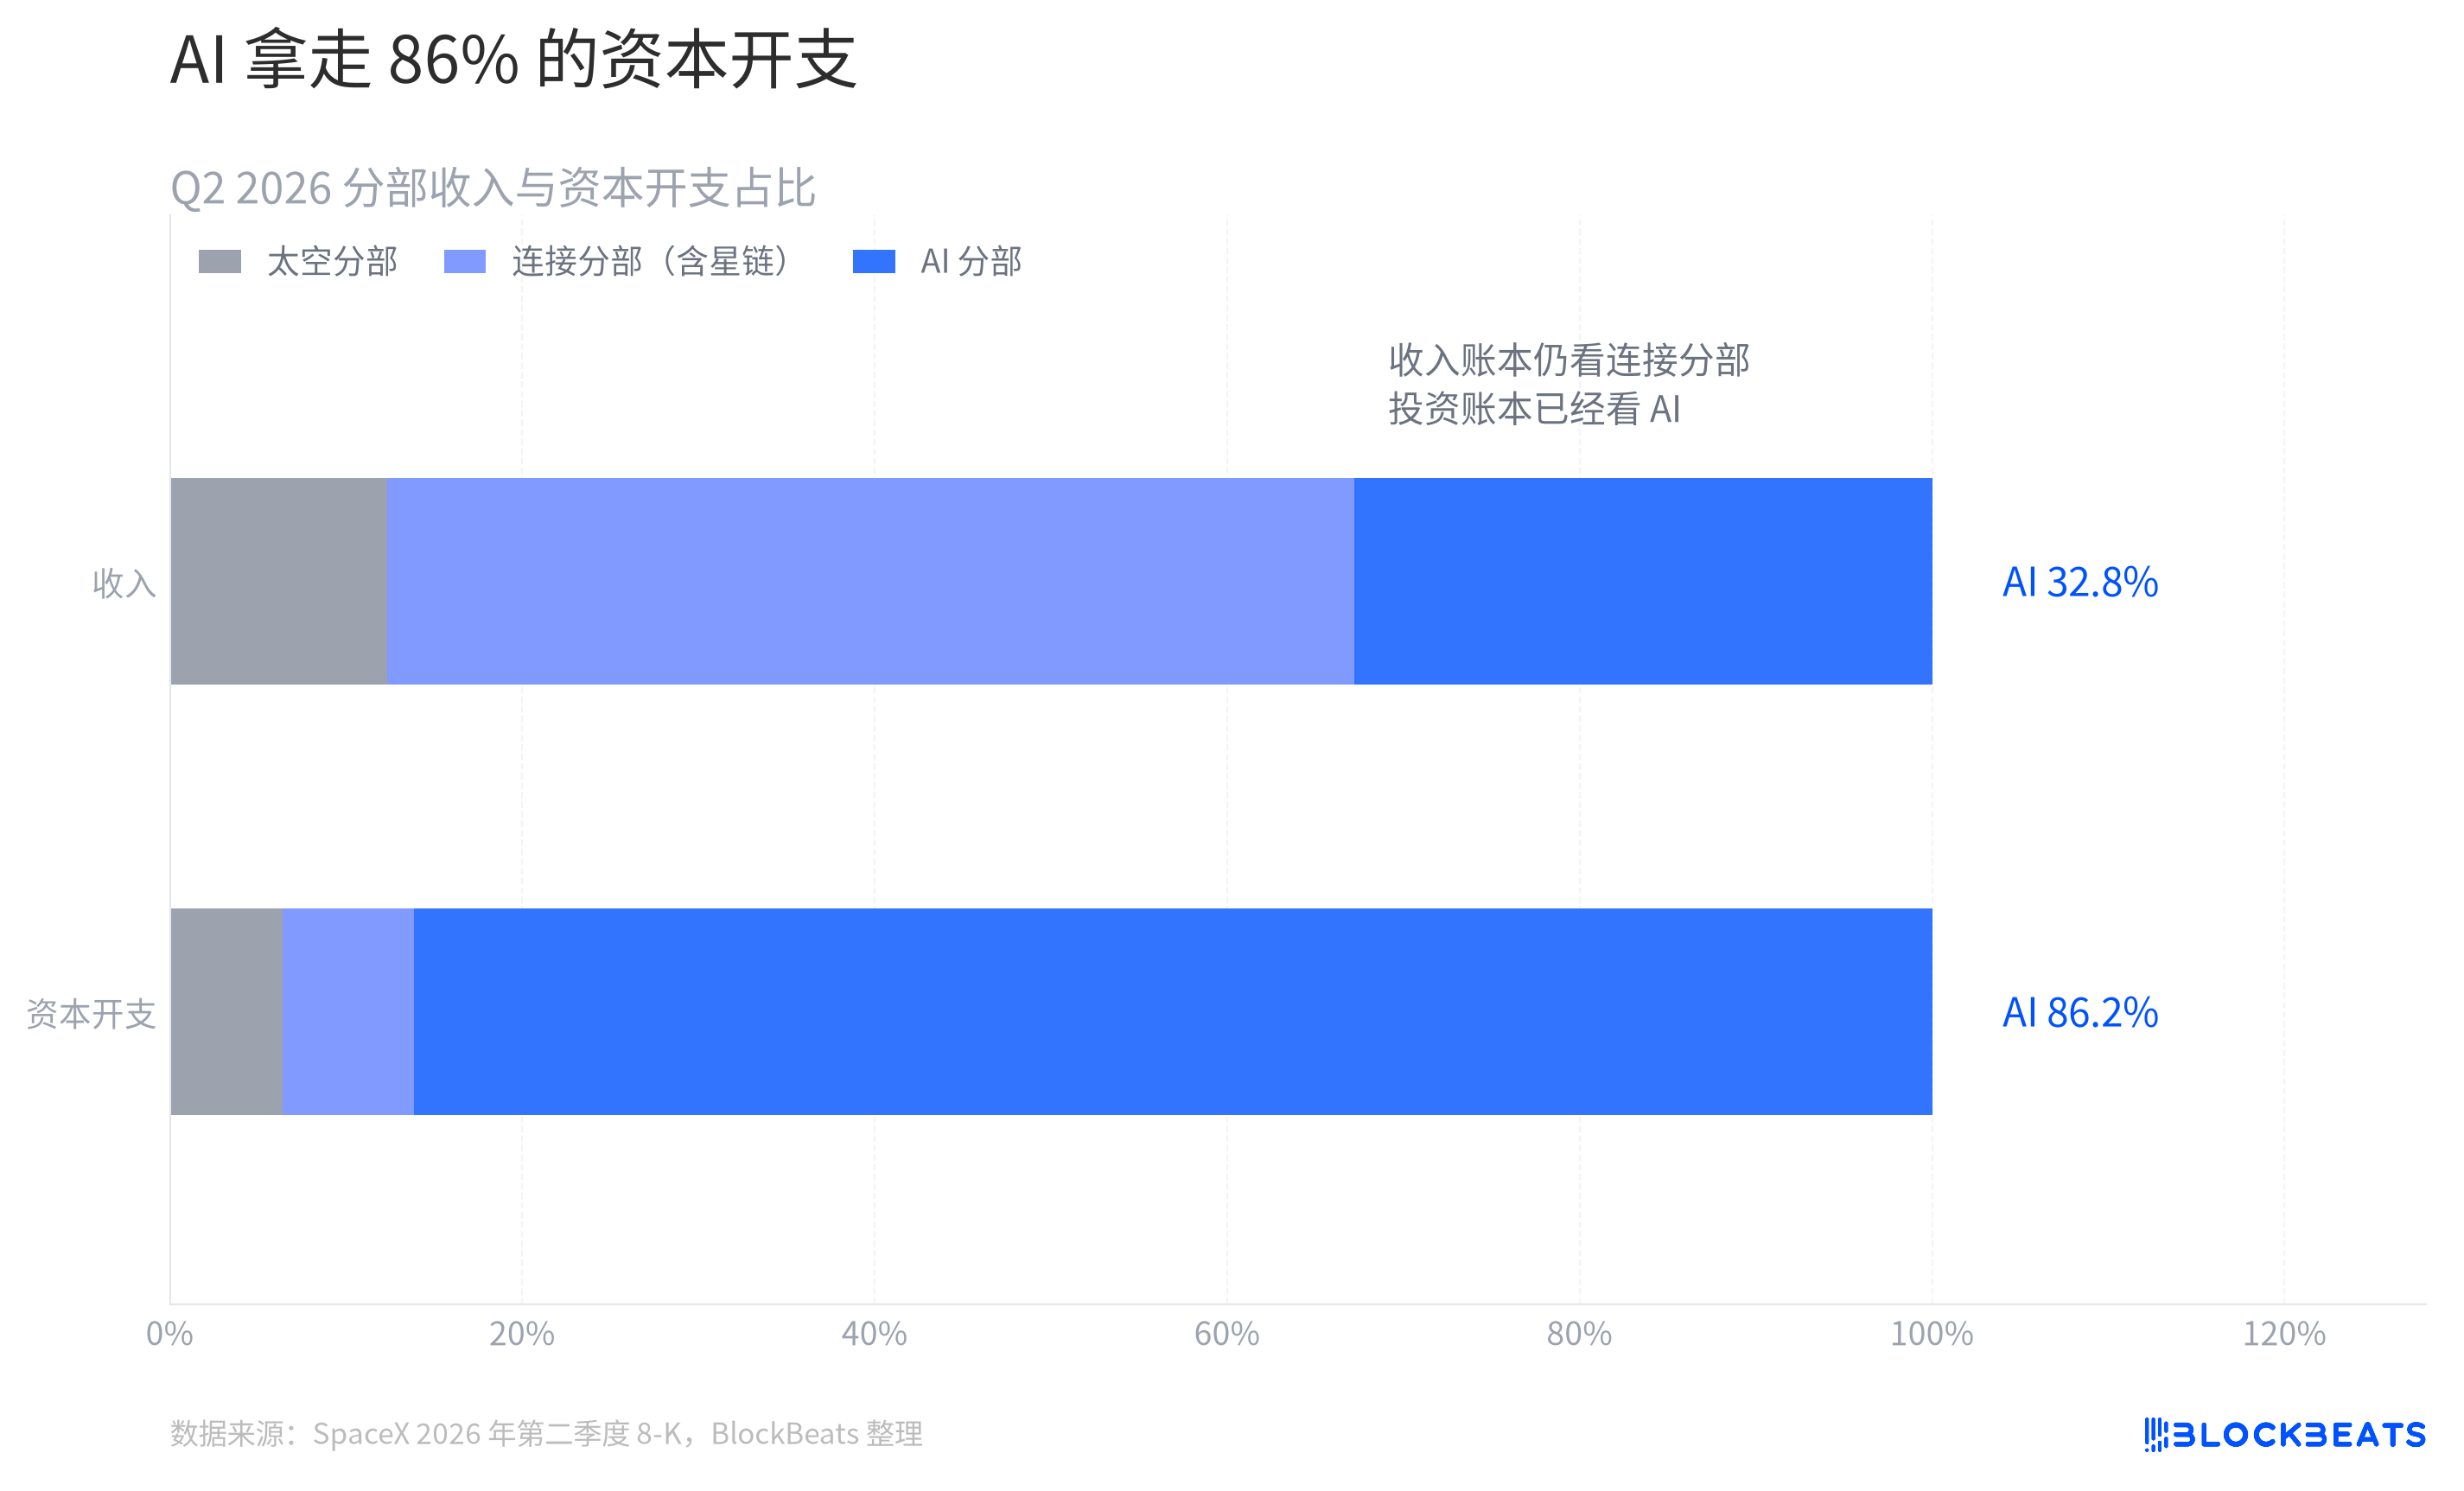
収益表はすでに販売されたサービスを記録し、設備投資は企業がインフラをどこに配置したかを示す。図2では、AIの収益シェアはまだLink部門に追いついていないが、設備投資シェアはすでにそれを大きく上回っている。同社の第2四半期業績添付資料によると、AIは収益の32.8%を占め、設備投資の割合は86.2%に達した。
このコントラストを金額に置き換えると、より実感が湧く。同社の第2四半期業績資料によると、AI部門の当四半期の資本支出は158億2800万ドル、当四半期の収益は25億6100万ドルだった。これは工場の建設コストと当期の家賃を同じ紙に並べて比較するようなもので、規模の差は見えても、1件ずつ対応させることはできない。ここで比較しているのは部門の資本支出と当期収益であり、部門のキャッシュフローではない。
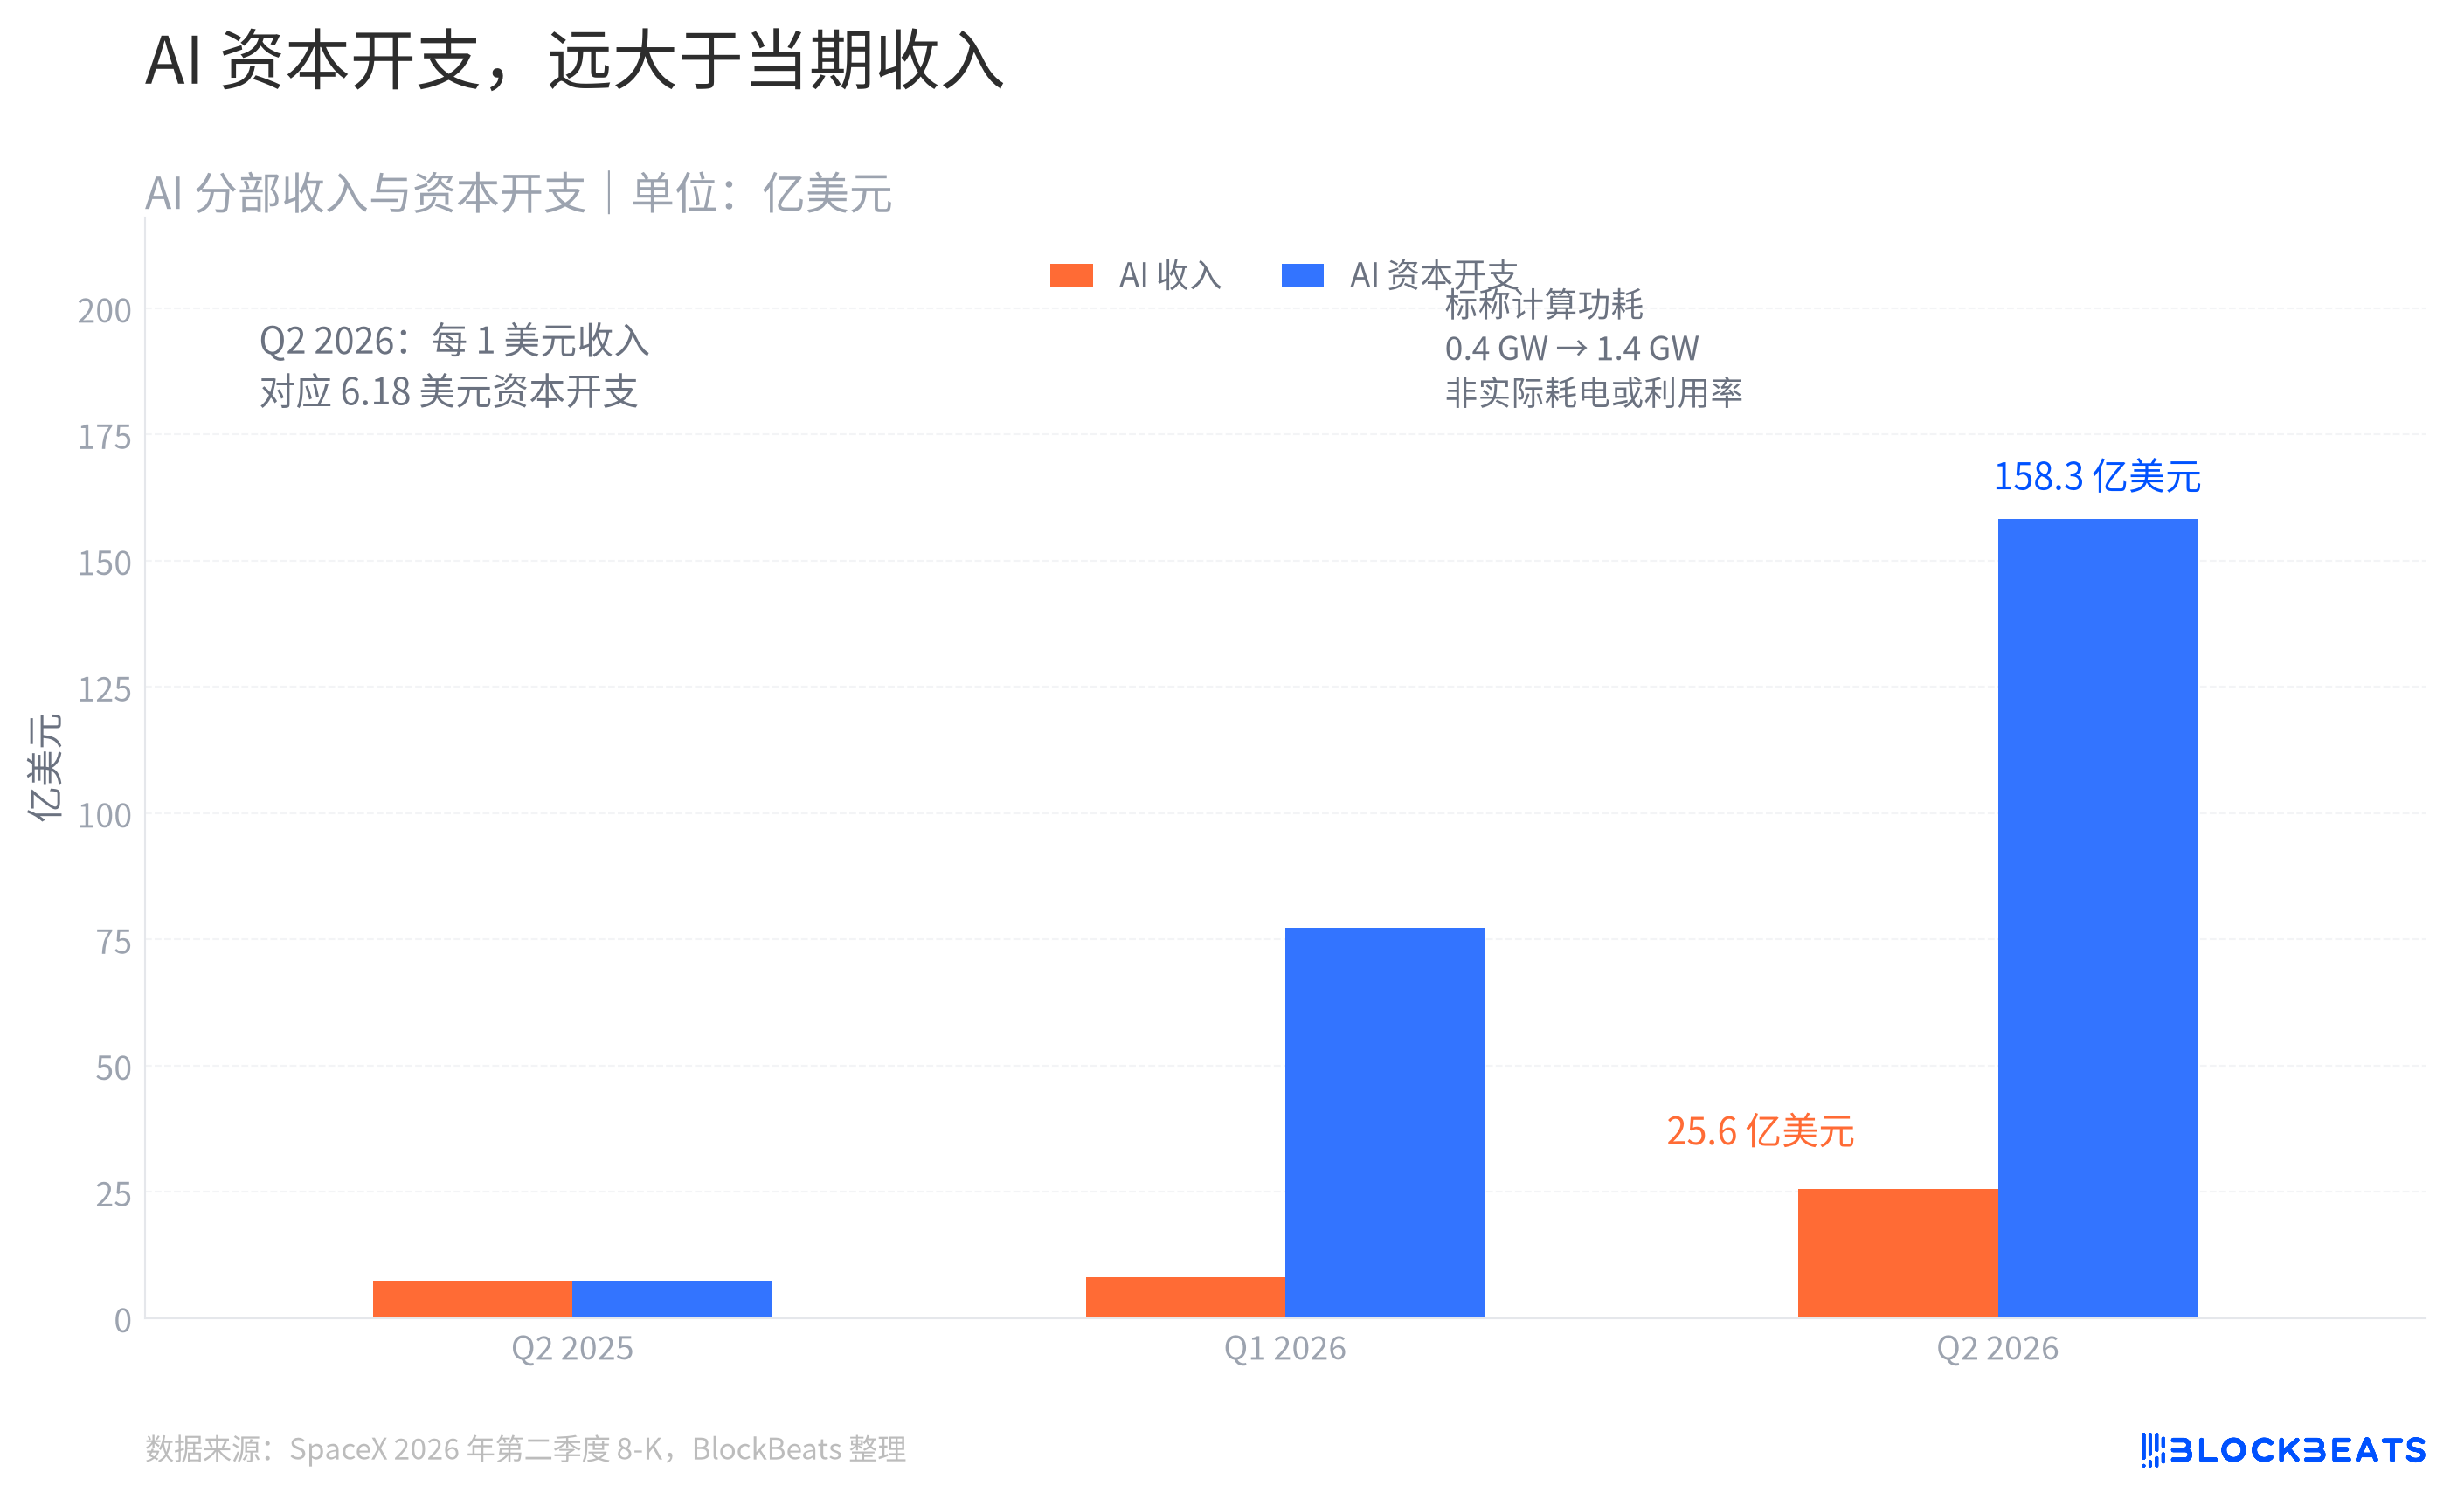
図3はこの2本の柱を、開示された3つの比較時点に戻している。直近四半期では、AI収益1ドル当たり6.18ドルの資本支出が対応しており、これは同社の第2四半期業績資料による。これは確認率ではなく、これをもとに将来の利益を推測することもできない。当期収益と、AI向けに配備された機器、データセンター、関連インフラが、現時点では同じ規模にないことを示しているに過ぎない。
同社が開示する定格計算消費電力も、1年前の同時期の0.4GWから1.4GWに拡大した。業績資料の定義によると、これは搭載GPUと全口径消費電力で換算したもので、実際の電力消費量や稼働率を表すものではない。この変化は、新しい高速道路に車線を追加しているようなものだ。現時点で確認できるのは道路が広がっていることであり、各車線にどれだけの車が走っているかは財務諸表には開示されていない。
同じ部門表の別の欄には、この拡大についてより素朴な注釈がある。同社の第2四半期業績資料によると、AI部門は当四半期も12億5700万ドルの営業損失を計上した。調整後EBITDAは経営構造を観察するのに役立つが、キャッシュフローの代わりにはならない。図中の資本支出、調整後EBITDA、営業損失は異なる口径に属しており、互いに代替することはできない。
141億ドルの契約売上高、第2四半期にどれだけの増分収益をもたらしたか
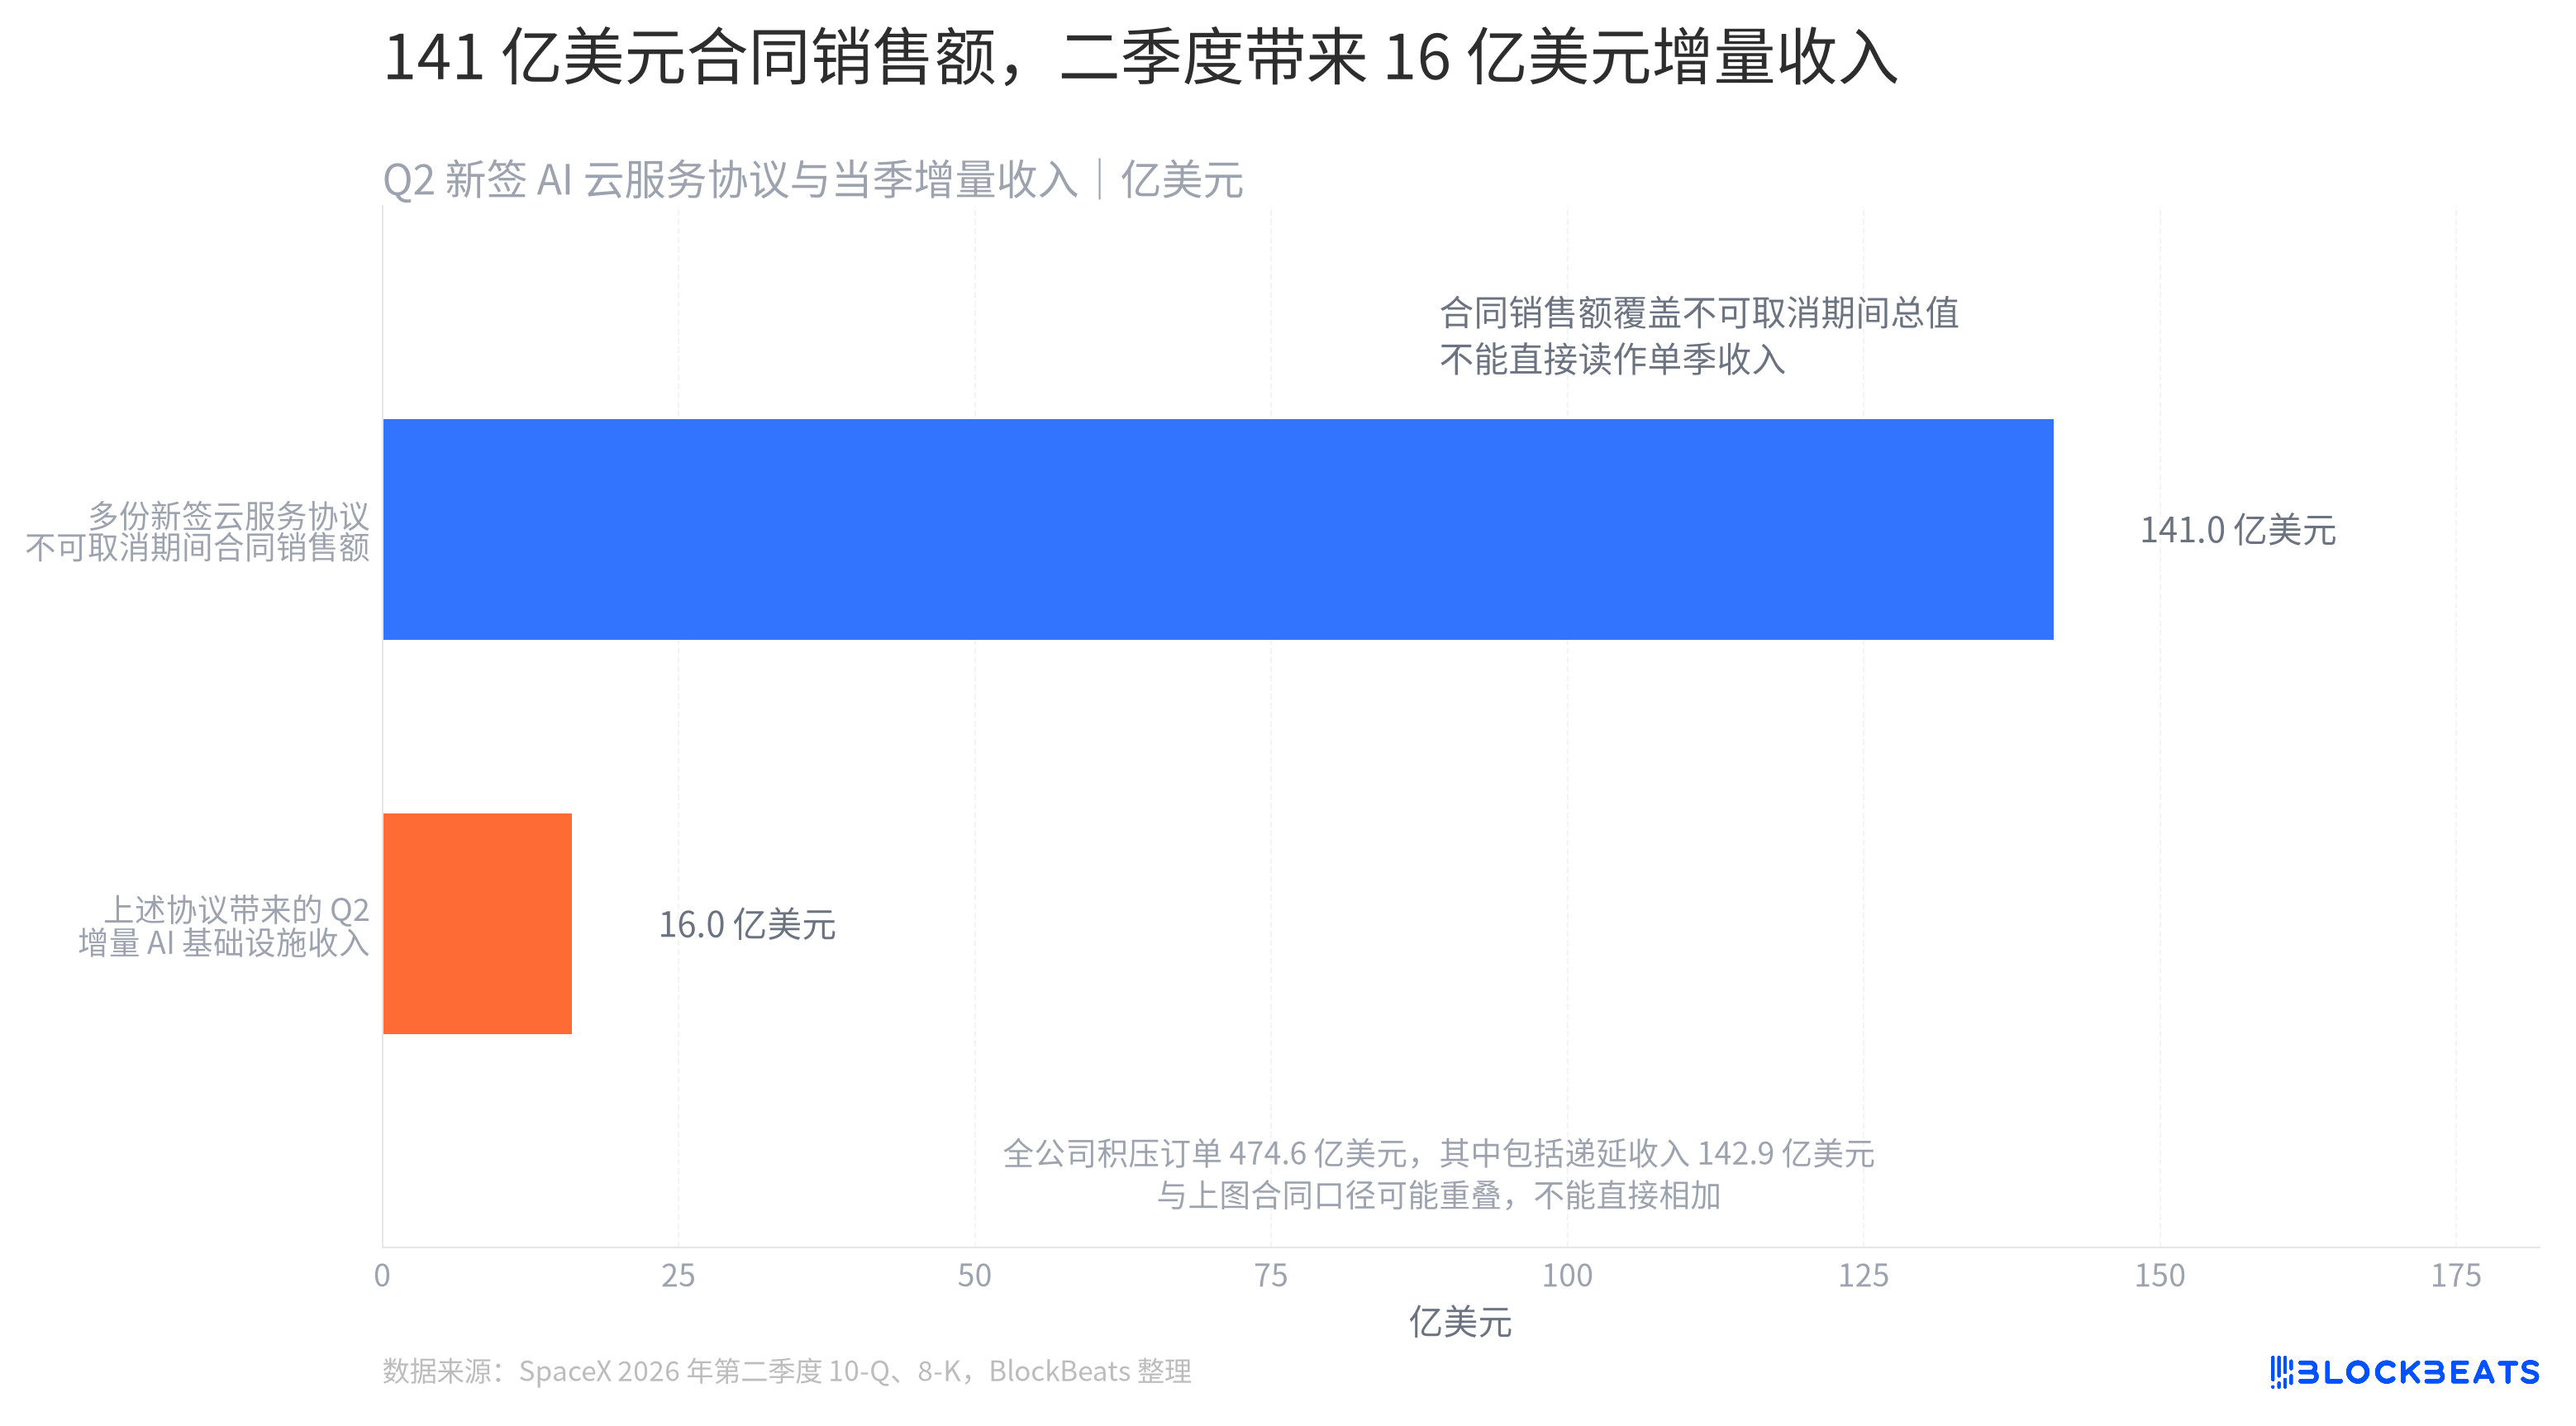
財務諸表の中で最も誇張されやすいのは、複数のクラウドサービス契約を合わせた総額141億ドルの契約売上高だ。同社の第2四半期業績資料によると、これらの契約は当四半期に16億ドルの増分AIインフラ収益をもたらした。前者は契約総額の口径であり、後者は新規契約が今四半期のAIインフラ収益に与えた増分を示すものに過ぎない。
この業績資料には、これらの新規契約の当四半期における総確認収益は個別に開示されていない。したがって、この2つの数字を使って確認率を計算することはできず、またその差額を未確認収益とみなすこともできない。
同社の第2四半期業績資料によると、SpaceXの「契約売上高」の定義は非常に具体的だ。これは解約不能期間中の契約総額をカバーし、当期にすでに確認された収益と関連する繰延収益を含み、顧客が解約できる将来金額は含まない。契約総額をそのまま1四半期の収益とみなすのは、1年分の家賃契約を、大家が今日すでに口座に受け取った家賃と考えるようなものだ。
全社のもう一つの契約表も単独で確認する必要がある。会社の第2四半期報告書によると、期末の受注残高は474.61億ドルで、繰延収益142.86億ドルはその一部に過ぎない。両者はクラウドサービス契約の売上範囲と重複する可能性があり、複数の項目を合算して独立した契約プールと見なすことはできない。
会社は、受注残高の56%が1年以内に認識されると見込んでいる。会社の第2四半期報告書によると、これは収益に時間軸を提供しつつ、納品と認識の間の距離も保持している。注文が門口に積まれていても、すべてが同じ四半期に収益認識のカウンターを通過するわけではない。
SpaceXの新しい帳簿は2ページに分かれている。1ページ目にはLink部門がまだ持ち込んでいる当期収益が記され、もう1ページにはAIの資本支出配分が記されている。2ページを分けて読むと、契約売上高は全期間の解約不能契約期間の総価格に近く、1四半期の収益の答えではない。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事