ベッセントが債券市場を救えず、金とビットコインが先に上昇:今週の市場はウォッシュの動きを待つ
原文タイトル:「『米国債救済』のバトン:ベッセント先週は失敗、今週はウォッシュに注目」
原文著者:龍玥、ウォール街見聞
ベッセントが債券市場を救うために動いたが、結果的に金とビットコインを救った——今、誰もがウォッシュを待っている。
先週、米財務長官ベッセントは長期米国債の買い戻し規模を少なくとも倍増させると発表し、上昇し続ける長期利回りを抑えようとした。効果は即座に現れたが、1日も持たず——利回りはその後高値に戻り、週全体ではほぼ横ばいだった。
ベッセントは事後のインタビューで市場は「やや過剰反応」と述べ、財務省には「強力なツールボックス」があると強調した。しかし市場は行動で異なる答えを示した:ドルはその週に約1%下落し、金は4600ドルを突破、ビットコインは週間で25%以上上昇した。
この組み合わせは野村証券のチャーリー・マケリゴット氏によって「圧力逃し弁」と位置づけられた——当局が長期金利を安定させようとする一方で、市場の不安心理は別の場所で発散された。
今週の焦点:ウォッシュが答えを出せるか
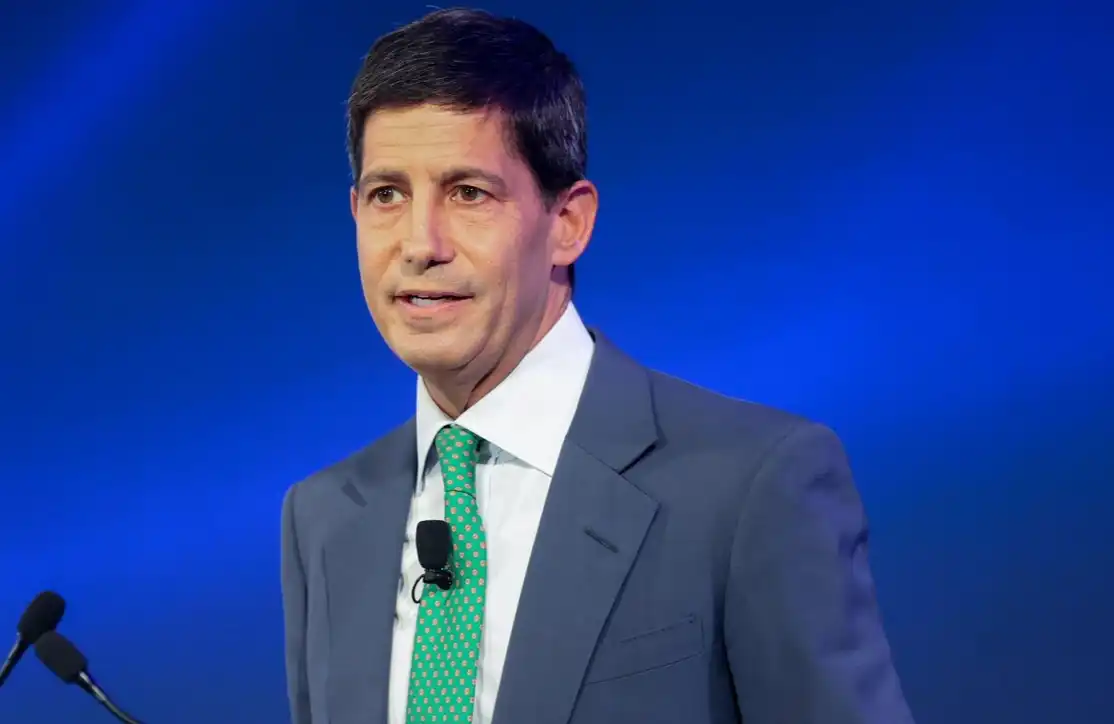
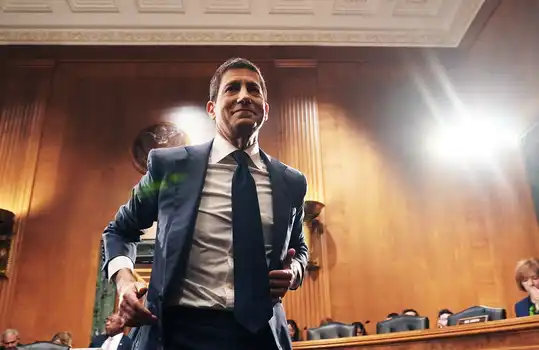
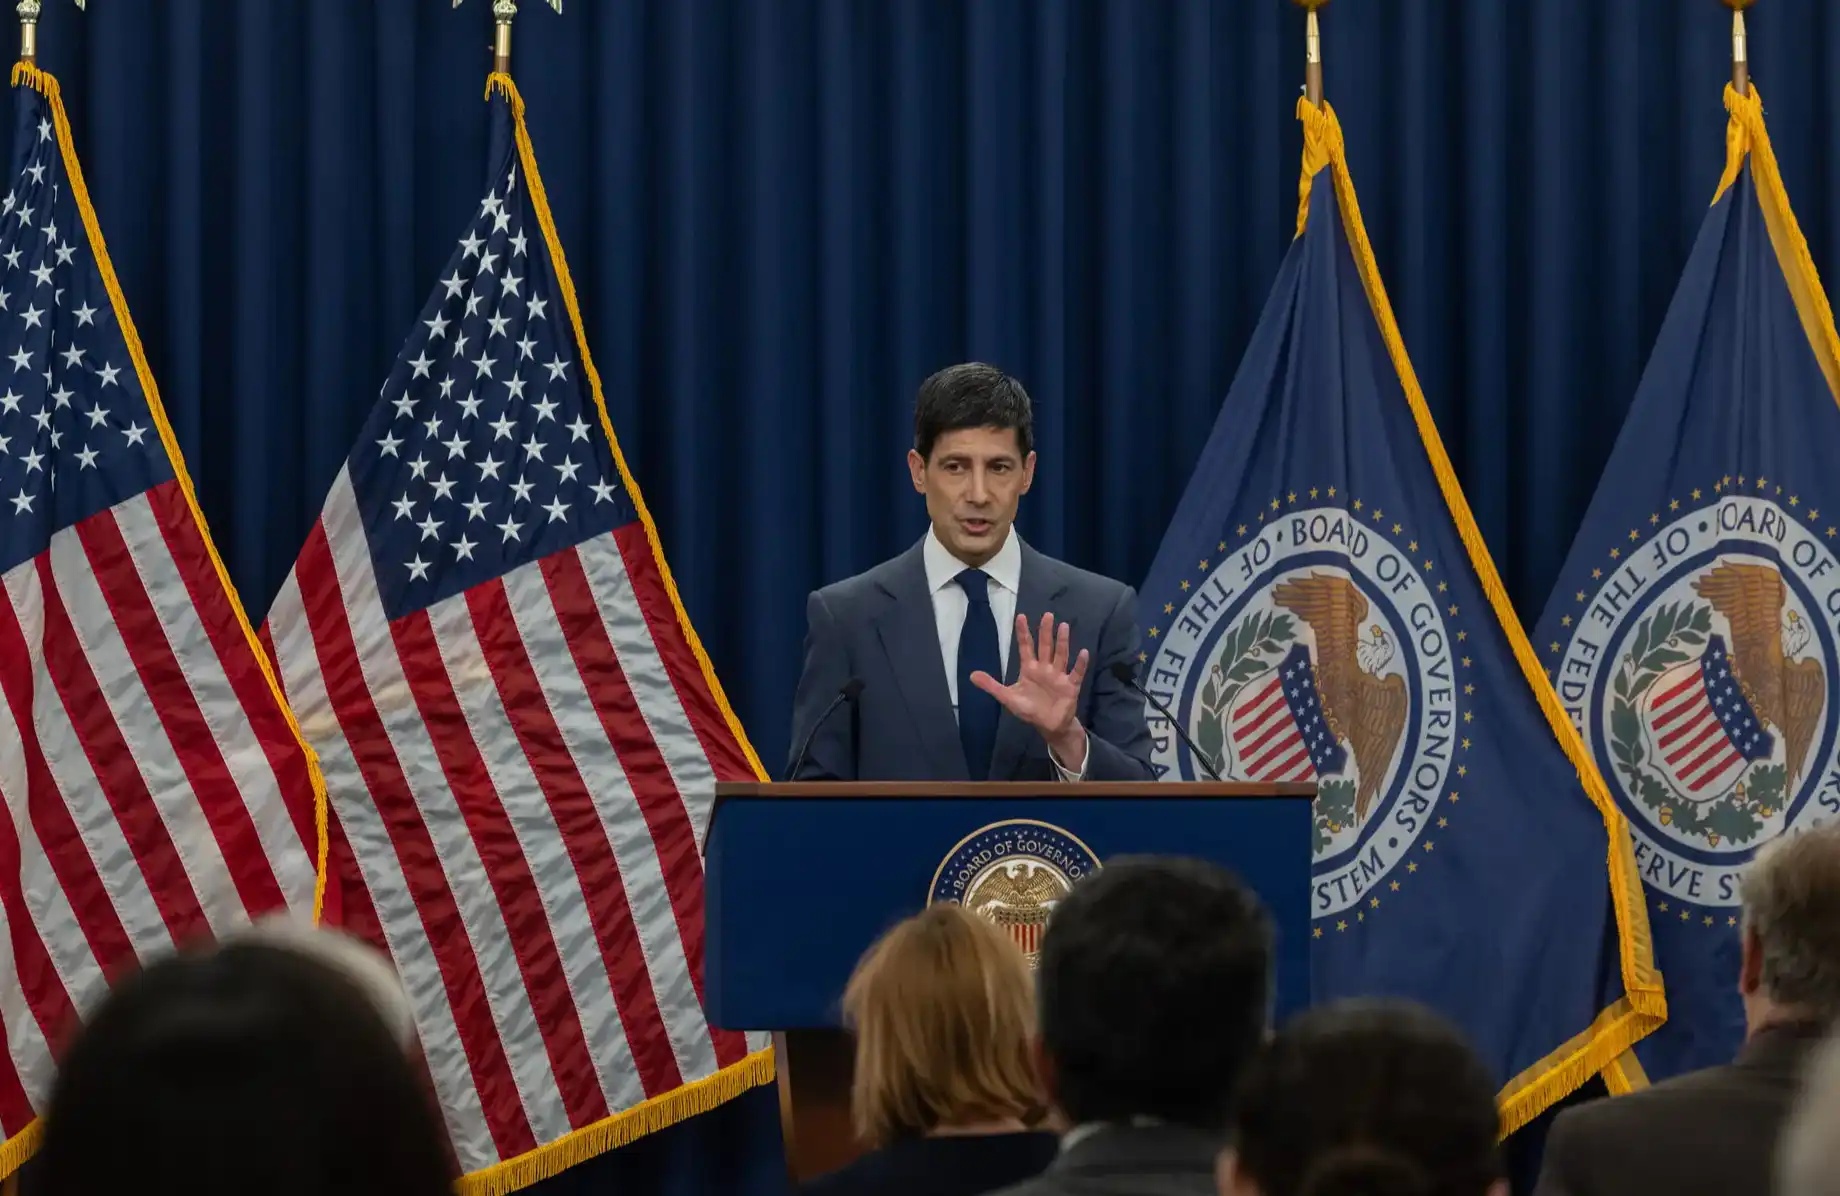
バトンは今、FRB議長ウォッシュに渡っている。彼は今週金曜日にジャクソンホール経済政策シンポジウムで講演する予定だ。
ウォッシュ氏は今年5月の就任以来、ほとんどフォワードガイダンスを提供していない。前回のFOMC後の発言は、直接的に債券市場の大幅な下落を引き起こした——市場は彼が何を言うか、どう言うかに極めて敏感だ。
ブルームバーグの報道によると、トレーダーが最も知りたいのは:2%目標を頑固に上回るインフレと、悪化し続ける財政状況に対して、FRBの政策反応関数が一体何なのかということだ。
TD証券の米国金利ストラテジスト、モリー・ブルックス氏は警告する:「もしまた同じ内容なら、市場は失望するだろう。それは我々がすでに見ている長期債の売りを悪化させる可能性がある。」
HSBCの金利ストラテジスト、ディラジ・ナルラ氏は、ウォッシュ氏には発言を通じて市場を落ち着かせる機会があると考える:「ウォッシュ議長が潜在的なインフレ圧力について何らかの定性を示せば、我々の見解では、それだけで不確実性に関連する期間プレミアムを低下させる一定の根拠を提供するのに十分だ。」
ブルームバーグ・マーケッツ・ライブのストラテジスト、マイケル・ボール氏は述べる:ベッセントは債務の期間構造を調整できるが、インフレ期待を固定できるのはFRBだけだ。ウォッシュ氏のジャクソンホール講演は、2%目標が依然として達成可能であることを再確認し、明確に表明しなければならない——もしインフレが持続するなら、行政当局との摩擦があっても、政策行動を取る、と。
ベッセントのオペレーション、なぜ不十分なのか?
Academy Securitiesのピーター・ティアー氏は、現在米国政府には7.5兆ドルの短期国債(T-bills)と21.7兆ドルの利付債が流通していると指摘する。ベッセント氏の買い戻しオペレーションは「少なくとも40億ドル」で、頻度はほぼ毎週——以前の毎回20億ドルから40億ドルに倍増——と聞こえは派手だが、市場を揺るがすには到底至っていない。
ティアー氏は、これはQE(量的緩和)ではないと判断する。ベッセント氏のオペレーションは本質的に「甲板上の椅子を並べ替えている」に過ぎず、真に貨幣を創造しているわけではない。金価格の上昇とドル安という市場反応は、「通貨切り下げ」というナラティブへの過度な解釈を反映しているに過ぎず、財務省が実際にマネーサプライを拡大したわけではない。
もう一つ、あまり知られていないが極めて重要なデータがある:FRBは現在、満期10年から15年の米国債の50%以上を保有している。これは「自由市場」からはかなりかけ離れている。同時に、FRBが保有する長期債の割合も20%近くに達している。
さらに不可解なのは、FRBが保有する1年以内に満期を迎える利付債が約4260億ドルに上り、平均クーポンはわずか2.9%である一方、現在のFF金利の実効レートは3.63%——FRBはこのポジションで利ざやの損失を出し続けている。
「ツイスト・オペレーション」:ベッセントが救えないものを、FRBは救えるか?
この背景から、市場では長らく休眠状態にあったツールへの関心が再燃している:FRB版「ツイスト・オペレーション」(Operation Twist)だ。
ロジックはそれほど複雑ではない:FRBがその4260億ドルの短期債を売却し、代わりに同額の名目規模で20年超の長期債を購入すれば、一時的な簿価上の損失は発生するものの、魅力的な利ざや(約5.25%の保有収益対3.63%の資金コスト)を得ることができる。さらに重要なのは、これにより20年超債券の流通量の15%以上を吸収し、長期金利を効果的に押し下げられる点だ。
ウォーシュ氏の視点から見れば、「ツイスト・オペレーション」はQEではない。FRBが保有する債券の名目規模を変えないからだ。これは政治的に受け入れられやすい。ティアー氏の判断はこうだ:もしホワイトハウスが本当に長期金利の低下を望むなら、ベッセント氏の管理範囲内での「小打ち」を諦め、FRBが本格的にツイスト・オペレーションに乗り出すよう後押ししなければならない。
ブルームバーグのアナリスト、ボール氏も同様の見解を示す:ベッセント氏のプランはますます「軽量版ツイスト・オペレーション」の様相を呈している——財務省は買い戻しを通じて長期債務から撤退し、短期債と短期クーポンへシフトする;FRBは準備金管理を通じて短期債を購入し、バランスシートを拡張せずにフロントエンドの供給を吸収する。しかし、このコンビネーションには内在する矛盾がある:短期資金調達の比率が高まるほど、財務省の政策金利へのエクスポージャーは大きくなる。インフレがFRBの利上げを強制すれば、利払いコストはより速いペースでリセットされる;一方、FRBが財政コストを懸念して躊躇すれば、市場はより高いタームプレミアムでその独立性にペナルティを課すだろう。
したがって、FRBがベッセント氏を支援するか、さもなければ今回の介入は失敗に終わるだろう——そして失敗した介入は、介入しないことよりも害が大きいことが多い。
データの窓:水曜日のPCEが先行指標に
ジャクソンホール講演の前に、市場はもう一つの重要なデータポイントを迎える——水曜日に発表される7月の個人消費支出(PCE)指数だ。
ブルームバーグの報道によると、過去1か月間、インフレ、雇用、小売売上高のデータはすべて予想内または予想を下回り、トレーダーの利上げ期待を押し下げた。PCEデータがこの傾向を続ければ、ウォーシュ氏の講演にある程度の緩衝材を提供する可能性がある。
ただし、時間の窓は狭まっている。ブルームバーグの分析によると、中間選挙の政治的圧力に加え、米国経済分析局が9月末にPCE統計手法を更新する予定であることから、9月のFOMC会合後の引き締め措置は政治的な見え方としてますます複雑になる可能性がある。
5%が鍵、下落トレードの持続性に疑問
ウォール街見聞は、バンク・オブ・アメリカのストラテジスト、マイケル・ハートネット氏が30年米国債利回り5%を重要な分岐点と見なし、これを下回れなければ、ドルおよび高レバレッジ領域——AIハイパースケールコンピューティング企業やプライベートクレジットを含む——への圧力が強まると考えていると報じた。
ブリッジウォーター・アソシエイツ創業者のレイ・ダリオ氏は先週金曜日、潜在的な米国債務危機に備え、投資家に債券エクスポージャーを削減し、金と一部のビットコインを保有するよう警告を発した。
この圧力は根拠のないものではない。ブルームバーグは、イラン紛争が続く中、財政見通しがますます市場の注目を集めている。一方、AI関連企業の債券発行が急増し、米国債と同じ資本を争っている。外国投資家の米国債に対する需要もますます「価格感応的」になり、現在の政策運営に対する許容度も低下している。と指摘した。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事