シスコの売上高が24%急増、この増加分はどこから来たのか?

米国東部時間11月12日、シスコは新会計年度第1四半期の決算を発表し、四半期売上高は過去最高を記録、通期見通しも引き上げた。決算説明会の質疑応答で、アナリストから、大手クラウド事業者の設備購入に加えて、企業キャンパスのネットワーク更新も今回の上方修正に寄与したのかと追问があった。最高財務責任者(CFO)のマーク・パターソンは、新たに積み増した見通しを顧客別に2つに分けた。
この話はすでに計上された収益から見る必要がある。シスコはスイッチやルーターを販売するほか、セキュリティ製品やコラボレーション製品も手がけ、技術サービスも提供している。複数の事業がそろって成長し、合わせて四半期売上高を24%押し上げた。しかし、今四半期と前年同期のドル金額を並べると、増加分のほとんどはネットワーク事業から来ている。
増収分の大半は誰が持っていったのか?
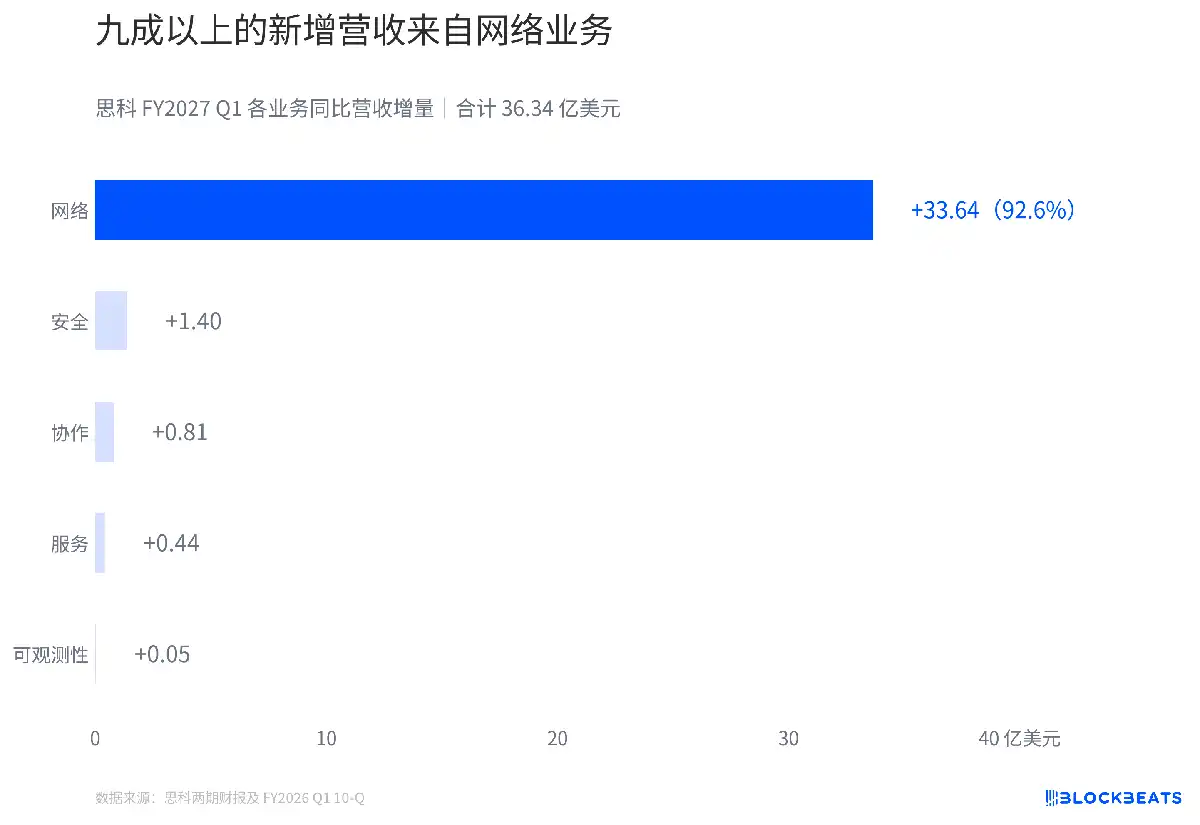
両期の決算の生の金額を差し引くと、シスコが新たに100ドルの収入を増やすごとに、約93ドルがネットワーク事業から来ている。セキュリティ事業が2番目に大きな増収源で、コラボレーション、サービス、可観測性もそれぞれ成長している。ネットワークを除いた残りの事業を合わせても、増収分に占める割合は1桁台にとどまる。ここで計算しているのは増収分の構成比だ。ネットワーク事業は今四半期の全売上高の約6割を占めている。
大手クラウド事業者がAIクラスターに設備を追加し、企業もオフィスやキャンパスのネットワークを更新している。どちらの調達もシスコのネットワーク製品の収入につながる。パターソンは説明会で、AIインフラの売上高が3桁成長を達成し、データセンタースイッチングとキャンパスネットワークも2桁成長を記録したと述べた。決算ではこれらの製品をより広いネットワーク区分にまとめており、公開されている区分別金額だけではネットワーク事業がどれだけ増収に貢献したかしか算出できない。そのうちどれだけがAIクラスター向けで、どれだけがキャンパス更新向けかを振り分けるには、より細かい収益開示が必要だ。
この違いは来四半期の基準をどう理解するかにも影響する。ネットワーク機器は売れるのが速く、当四半期の製品売上高を即座に押し上げる。シスコの会計方針では、ハードウェアは通常、支配が移転した時点で収益を認識し、サブスクリプションサービスは通常、契約期間にわたって段階的に認識する。キャンパス更新とデータセンター拡張は当四半期に売上高の差を広げられるが、サービス収入の変化は複数四半期に分散する可能性がある。同じ四半期に締結した契約でも、収益として計上される四半期は異なり得る。
100ドル当たりの粗利は減ったのに、なぜ営業利益率は上がっているのか?
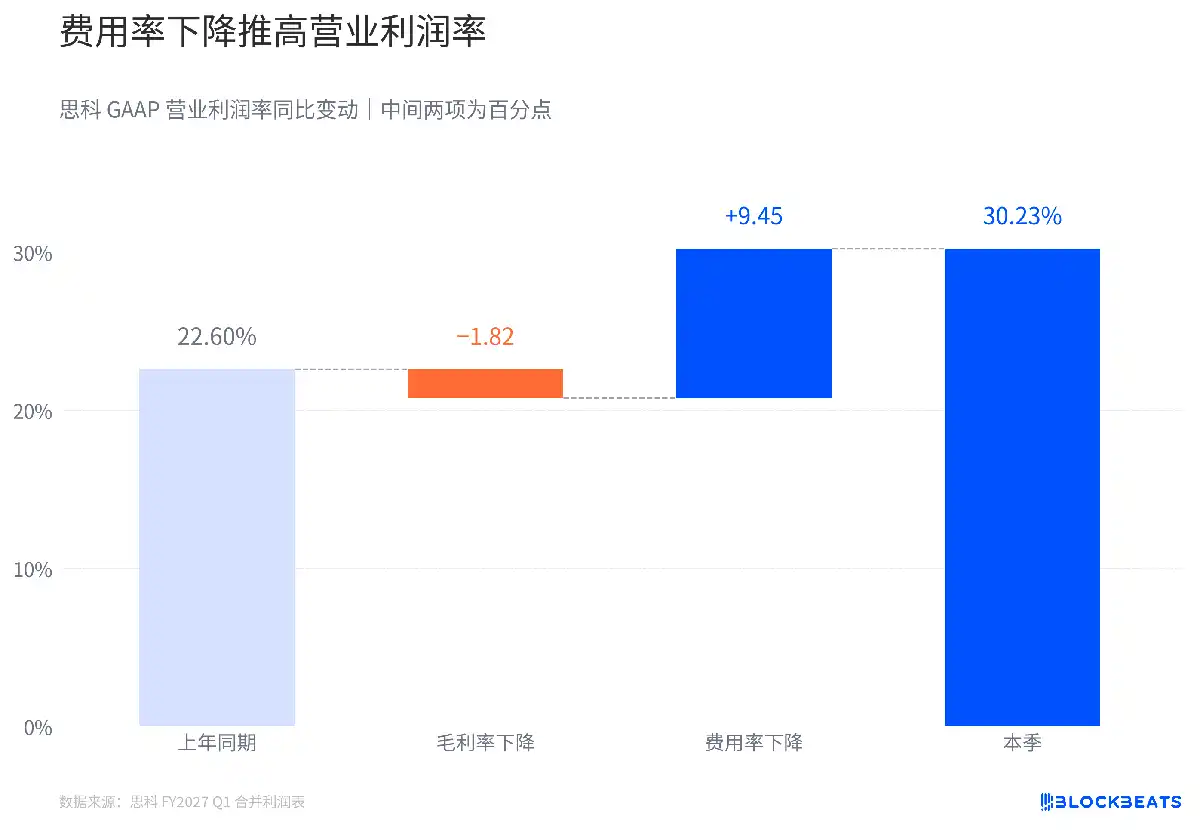
粗利率を見ると、この決算は別の印象を与える。製品の粗利率は低下し、サービスの粗利率はやや回復した。成長の速い製品収入が総売上高に占める割合も高まっており、製品の粗利率はサービスより低い。合わせて見ると、米国会計基準(GAAP)ベースで、シスコは100ドル売り上げるごとに残る粗利が1年前より約1.8ドル少なくなっている。しかし販売金額そのものが増えたため、今四半期に稼いだ粗利総額は依然として増加した。
違いは次の行にある。売上原価を差し引いた後、シスコはさらに研究開発、販売、管理などの費用を支払う必要がある。今四半期の研究開発費は小幅に増加し、販売・マーケティング支出は減少し、リストラクチャリングその他の費用も明らかに減少した。売上高が拡大する一方で、これらの営業費用を合計すると逆に約3%少なく済んだ。同等の売上規模で比較すると、費用率の低下により営業利益率が9.45ポイント押し上げられ、粗利益率の下落を十分に相殺できた。
リストラクチャリング費用の減少は変化の一部を説明するにすぎない。リストラクチャリング等の項目を除いた調整後ベースで見ると、営業費用は実際にはやや増加したが、その伸びは売上高の伸びをはるかに下回った。調整後営業利益率も34.4%から37.8%に上昇した。販売量の増加が平均粗利益率を押し下げたとしても、増加した粗利益は新たに増えた調整後営業費用を依然としてカバーできる。
費用率の低下を分解して見ることもできる。今四半期の営業費用が前年同期の金額のままだと仮定すると、収入の増加だけで費用率は約43%から約34.5%に希薄化する。今四半期の実際の費用金額で再計算すると、費用率はさらに下がる。ウォーターフォール図のプラス方向の変化の大部分は売上規模の拡大によるものであり、費用の絶対額の減少が残りの改善をもたらしている。
通年で上乗せされた25億ドルの予想は、誰が貢献したのか?
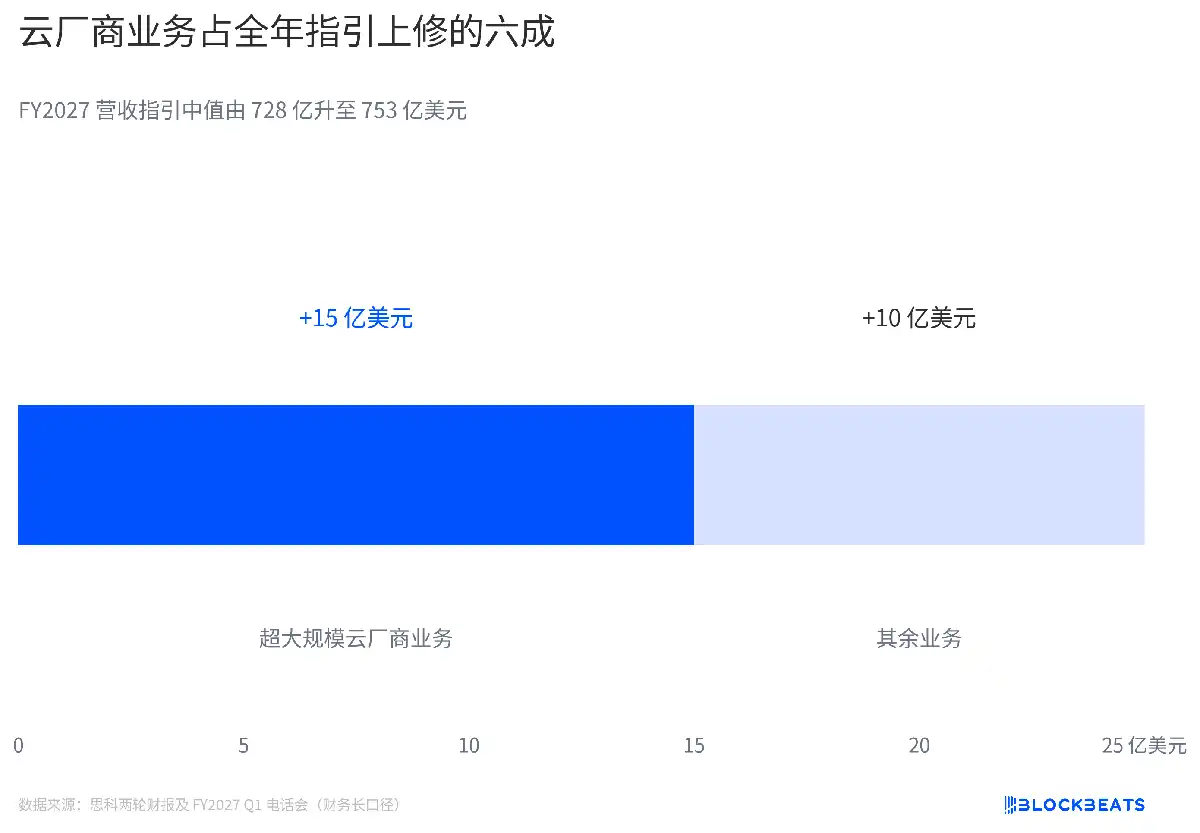
前回の決算発表時、シスコが示した新会計年度の売上高ガイダンスの中間値は728億ドルだった。今回、会社は中間値を753億ドルに引き上げた。ここでは同一会計年度の2回の推定値を比較しており、もう一つの四半期を終えた後、通年でどれだけの売上高を確認できるかに対する経営陣の新たな判断を反映している。
パターソンは質疑応答で内訳を示した。引き上げられた25億ドルのうち、ハイパースケールクラウド事業が6割を占め、残りの顧客が残り部分を貢献した。彼は後者をより広範な需要によるものとし、キャンパスネットワークはそのうちの一つにすぎないとした。最初の図は製品とサービス別にすでに計上済みの四半期収入を分解し、この図は顧客別に通年の予想を分解している。同じスイッチでも、前者の基準ではネットワーク事業に分類され、後者の基準では誰が発注したかによる。
決算はもう一つの勘定も示している。シスコは、今会計年度のハイパースケールクラウド事業者からのAIインフラ売上高が90億ドルに達すると予想しており、前回の予想は75億ドルだった。この指標は顧客と製品の両方を限定しており、電話会議で使用された内訳は顧客基準である。両方の引き上げ額は同じであり、3番目の図の帰属はパターソンによる全体ガイダンスへの直接的な説明から取られている。
会社が示したレンジも変わった。新しいガイダンスの下限は748億ドルで、すでに前版の上限734億ドルを上回っている。パターソンが電話会議で示した顧客別内訳は、2つのレンジの中間値の差を用いている。
シスコが通年ガイダンスに新たに加えた10ドルごとのうち、4ドルはハイパースケーラー以外の顧客からのものだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事