暗号通貨の永久契約は急成長しているのに、オプション取引はなぜ追いついていないのでしょうか?
原題:Trading Optionality
原著者:Sumanth Neppalli、Joel John、Decentralised.co
原訳:Luffy、Foresight News
サム・バンクマン=フリードを覚えていますか?彼はかつてジェーン・ストリートで働いており、後に「効果的利他主義」の実験と横領で有名になりました。ジェーン・ストリートはここ1ヶ月で2つのことで話題になっています。
1人はクーデターを支援した疑いがあります(疑惑)。もう 1 つは、インドのオプション市場で裁定取引の実験を行っていることです (これも、結局のところ、法廷で彼らに勝てる弁護士を雇う余裕がないからだそうです)。
これらの取引の一部は非常に大規模だったため、インド政府は Jane Street の国内での事業を全面的に禁止し、資金を差し押さえました。Matt Levine 氏が Bloomberg のコラムでこれをわかりやすくまとめていますが、簡単に言うと、この「裁定取引」の仕組みは次のとおりです。1. 流動性の高い市場でプット オプションを売ります (例: 1 億ドル)。2. 流動性の低い市場で原資産を着実に買います (例: 1 日の取引量で 1,000 万ドル)。インドのような市場では、オプションの取引量は原資産の株式の数倍になることがよくあります。これは市場の特徴であり、バグではありません。原資産が不足している場合でも、市場は常に流動性を見つける別の例として、2022年にGameStopの株価が急騰した一因は、ショートポジションの規模が発行済み株式数を上回ったことでした。話をジェーンストリートのケースに戻しましょう。
プットオプションを「買う」ということは、価格が下がることに賭けているということです。言い換えれば、合意した価格(つまり、行使価格)で資産を売る権利を買うということです。コールオプションを買うのはその逆で、事前に設定された価格で資産を買う権利を買うということです。これを、近日発行予定のPUMPトークンを例に説明しましょう。
PUMPトークンの完全希薄化後評価額(FDV)がオンラインになったときに40億ドル未満になると賭けていると仮定すると(おそらくベンチャーキャピタルとミーム市場への嫌悪感から)、私はプットオプションを買います。私にオプションを売る人は、PUMPトークンの割り当てを保有し、オンラインになると価格が上がると信じているベンチャーキャピタリストかもしれません。
プット オプションを売った VC はプレミアムを受け取ります。仮に 0.10 ドルのプレミアムを支払ったとします。トークンが 3.10 ドルで上場されており、私の権利行使価格が 4 ドルの場合、プット オプションを行使することで 0.90 ドルの利益を得ることができます。プレミアムを差し引くと実際には 0.80 ドルになります。VC は予想よりも低い価格 (3.10 ドル) でトークンを売らざるを得なくなり、これは 0.90 ドルの差額損失に相当します。
なぜこれをすべきでしょうか? それは、レバレッジが非常に高いからです。4 ドル相当の資産を 0.1 ドルで空売りすることができます。なぜこのような高いレバレッジを得られるのでしょうか? それは、オプションを売った人 (VC) が、価格が 4 ドルを下回ることはないと考えているからです。さらに悪いことに、VC (とそのネットワーク) は、オプションが行使されたときに価格が 4.5 ドルにとどまるように、PUMP を 4 ドルで購入するかもしれません。インド政府はまさにこれをジェーン・ストリート氏の行為として非難している。
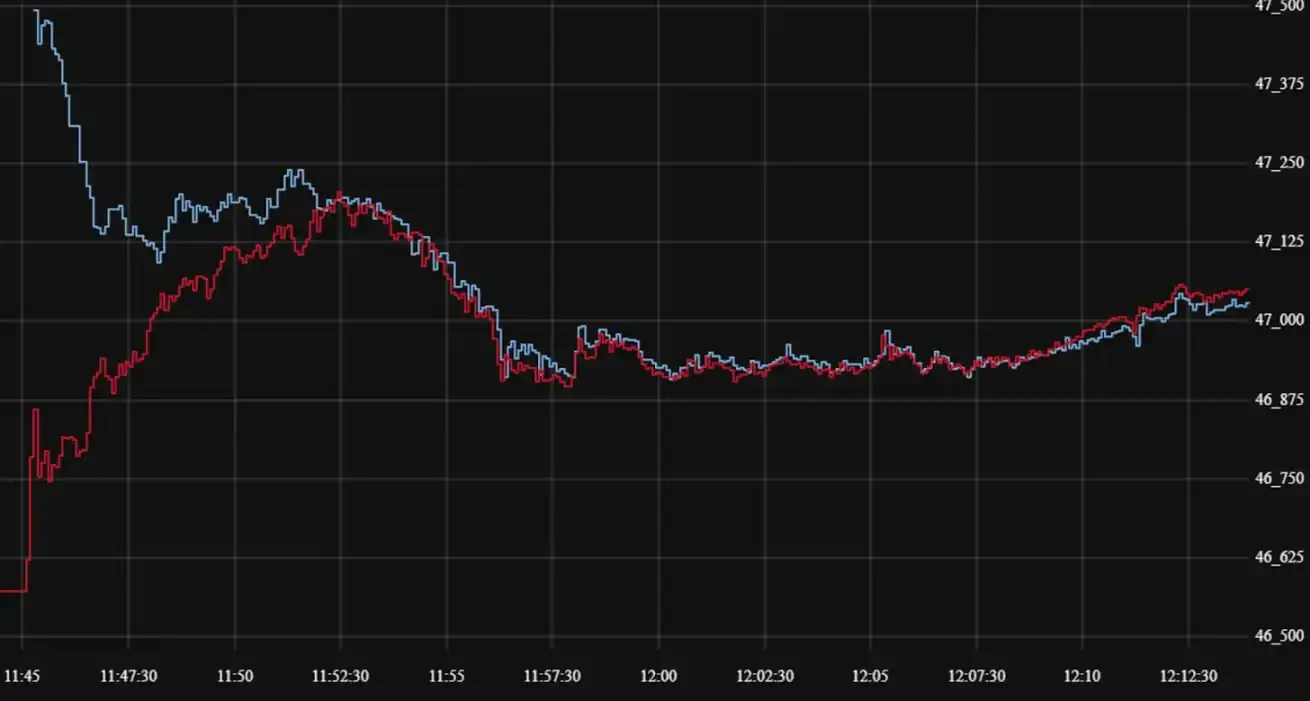
出典:ブルームバーグ
しかしジェーン・ストリート氏の場合、彼らが取引していたのはPUMPトークンではなかった。彼らが取引していたのはインド株、具体的にはNIFTY銀行指数だった。その市場では高いレバレッジが利くため、個人投資家はオプション取引を頻繁に行う。彼らがすべきことは、指数を構成する比較的流動性の低い原株を購入することだけだ。
そして、スポット購入によって指数価格が上昇すると、指数コールオプションをより高いプレミアムで売り、同時に指数プットオプションを買い、最後に株を売って指数を引き下げる。利益はコールプレミアムとプットゲインから得られ、スポットの売買で小さな損失が発生する可能性がありますが、通常はプットゲインでこの損失をカバーするのに十分です。
上のチャートは、この取引の仕組みを説明しています。赤い線はインデックス取引価格、青い線はオプション取引価格です。実際には、オプションを売却(価格を押し下げ、プレミアムを徴収)し、原資産を購入(価格を押し上げ、オプションの支払いをせずに済む)します。つまり、すべて裁定取引です。
これは今日のトピックとどう関係があるのでしょうか?
特にはありません。プット、コール、および権利行使価格の概念を、これらの用語に馴染みのない方のために明確にしたかっただけです。
今回のエピソードでは、Sumanth と私はシンプルな質問、なぜ暗号通貨オプション市場は爆発的に成長していないのか? Hyperliquidが先導する中、オンチェーン・パーペチュアル・スワップが再び注目を集め、株式パーペチュアル・スワップも間近に迫っています。では、オプション市場はどうでしょうか?多くのことと同様に、まず歴史的背景から始め、次にこれらの市場の仕組みを詳細に分析し、最後に未来を見据えます。私たちの仮説:パーペチュアル・スワップが定着すれば、オプション市場もそれに追随するでしょう。
問題は、どのチームがオプション商品を開発しているのかということです。2021年夏のDeFiの失敗を繰り返さないために、どのようなメカニズムを使用するのでしょうか。
明確な答えはまだありませんが、いくつかの手がかりを提供することはできます。
永久契約のパズル
パンデミックを覚えていますか?家に座って、この大規模な社会的隔離実験がどれくらい続くのか推測していた「古き良き時代」。その時、私たちは永久契約市場の限界に気づきました。多くの商品と同様に、石油にはトレーダーが価格に賭けることができる先物市場があります。しかし、すべての商品と同様に、石油は需要がある場合にのみ価値があります。パンデミックによって引き起こされた制限は、石油および関連製品の需要の急激な減少を引き起こしました。
現物受渡の先物(非現金決済)を購入すると、将来合意した価格で原資産を受け取る権利を取得します。つまり、私が原油をロングしている場合、契約の満了時に原油を「受け取る」ことになります。ほとんどのトレーダーは実際に商品を保有しているのではなく、物流(タンクローリーなど)を備えた工場または取引相手に販売しています。
しかし、2020年に事態は手に負えなくなりました。誰もそれほど多くの石油を欲しがらず、先物契約を購入したトレーダーは保管責任を負わなければなりませんでした。想像してみてください。私は投資銀行に勤める27歳のアナリストで、100万ガロンの石油を受け取るように言われました。40代のコンプライアンスディレクターは、間違いなく最初にすべてを売却するように言います。そして、まさにそれが起こりました。
2020年、原油価格は一時的にマイナス圏に落ち込みました。これは、現物先物の限界を如実に示しています。商品の受渡しは必ず行わなければならず、受渡しには費用がかかります。もし私が原油、鶏肉、コーヒー豆の価格に賭けるだけのトレーダーであれば、なぜ現物商品の受渡しを受ける必要があるのでしょうか?生産地からドバイの港まで、商品をどうやって運ぶのでしょうか?これが、暗号資産先物と従来の先物との構造的な違いです。
暗号資産市場では、原資産の受渡しにはほとんど費用がかからず、ウォレットに入金されるだけです。
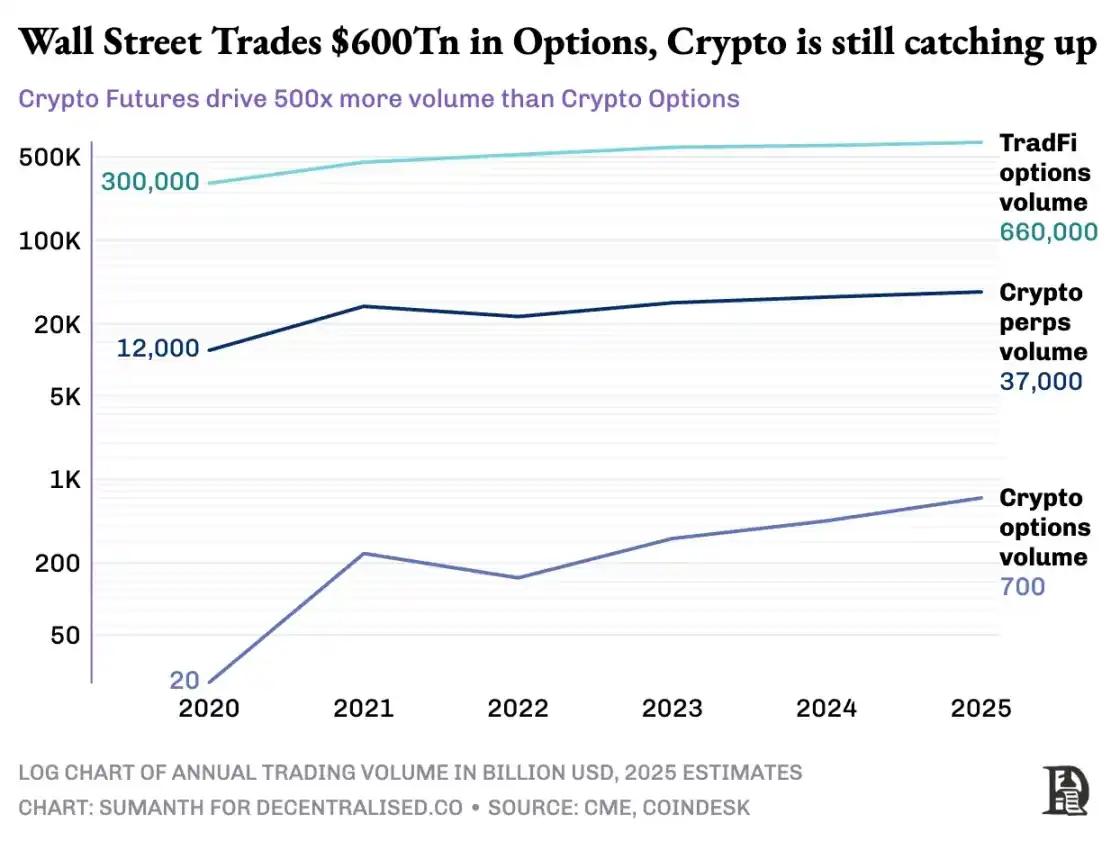
しかし、暗号資産オプション市場は爆発的に成長したことはありません。2020年には、米国のオプション市場で約70億件の契約が取引されましたが、現在ではその数は120億件近くに達し、名目価値は約45兆ドルとなっています。米国のオプション市場は先物市場の約7倍の規模で、取引のほぼ半分は、当日または週末に満期を迎える短期オプションに関心のある個人投資家によるものです。Robinhoodのビジネスモデルは、迅速で便利、かつ無料のオプション取引チャネルを提供し、「オーダーフロー決済」(Citadelなどのマーケットメーカーが支払う)モデルを通じて利益を上げるというものです。
しかし、暗号通貨デリバティブの状況は全く異なります。無期限契約の取引額は月間約2兆ドルで、オプション(月間約1,000億ドル)の20倍に相当します。暗号通貨市場は、従来の金融モデルを継承したのではなく、独自のエコシステムをゼロから構築しました。
この違いは規制環境によって形成されます。従来の市場は米国商品先物取引委員会(CFTC)の規制下にあり、CFTCは先物のロールオーバーを義務付けているため、運用上の摩擦が生じます。米国の規制では、株式証拠金レバレッジの上限が約2倍に設定されており、「20倍の無期限契約」は禁止されています。そのため、Robinhoodユーザー(例えば、500ドルしか保有していない個人投資家)にとって、Apple株の1%の変動を10%以上のリターンに変える唯一の手段は、オプション取引となっています。
規制のない暗号通貨環境は、イノベーションの余地を生み出しました。すべてはBitMEXの無期限先物から始まりました。その名の通り、このタイプの先物には「受渡」日がなく、永続的です。原資産を保有する必要はなく、繰り返し取引するだけです。なぜトレーダーは無期限契約を利用するのでしょうか?理由は2つあります。
1.
2. 永久契約はレバレッジが高くなります。
ほとんどのトレーダーは永久スワップのシンプルさを好みます。一方、オプション取引では、権利行使価格の選択、原資産価格、時間的価値の低下、インプライド・ボラティリティ、デルタ・ヘッジなど、複数の変数を一度に理解する必要があります。ほとんどの仮想通貨トレーダーは、スポット取引から永久スワップに直接移行し、オプションの学習曲線を完全にスキップします。
2016年、BitMEXは永久スワップを開始し、瞬く間に仮想通貨トレーダーに人気のレバレッジ・ツールとなりました。同年、オランダの小さなチームが、仮想通貨オプションに特化した初の取引プラットフォームであるDeribitを開始しました。当時、ビットコインの取引価格は1,000ドルを下回っており、ほとんどのトレーダーはオプションは複雑すぎて不要だと考えていました。 12か月後、流れは突然変わりました。ビットコインは2万ドルに急騰し、膨大な在庫を抱えるマイナーは利益を確定させるためにプットオプションを買い始めました。2019年にはイーサリアムのオプション取引が開始され、2020年1月にはオプションの未決済建玉が初めて10億ドルを超えました。
現在、Deribitはすべての暗号通貨オプション取引量の85%以上を処理しており、市場の集中度が依然として高いことを示しています。機関投資家が大量の取引をする必要がある場合、注文書を参照するのではなく、クォートデスクに連絡するか、Telegramで通信します。その後、取引はDeribitインターフェースを介して決済されます。Deribitの取引量の4分の1はこれらのプライベートチャネルからのものであり、個人投資家が支配しているように見える市場において、機関投資家が優位に立っていることを浮き彫りにしています。
Deribitは、市場間の担保を可能にするという点でユニークです。 例えば、先物(ビットコイン10万ドル)のロングポジションを持ち、同時に9万5000ドルのプットオプションを購入したとします。ビットコイン価格が下落した場合、先物のロングポジションは損失を被りますが、プットオプションの価値が暴落を防ぎます。もちろん、オプションの満期までの時間や先物のレバレッジなど、多くの変数が関係しますが、Deribitのクロスマーケット担保機能は、その優位性の大きな理由です。
理論上は、オンチェーンオプションでこれを行うのは簡単です。スマートコントラクトは、権利行使価格と満了日を追跡し、担保を保管し、仲介なしで収益を決済できます。しかし、5年間の実験を経ても、分散型オプション取引所の総取引量は依然としてオプション市場の1%未満であり、永久契約の分散型取引所は先物取引量の約10%を占めています。
理由を理解するには、オンチェーンオプションの開発の3つの段階を確認する必要があります。
オプションの石器時代
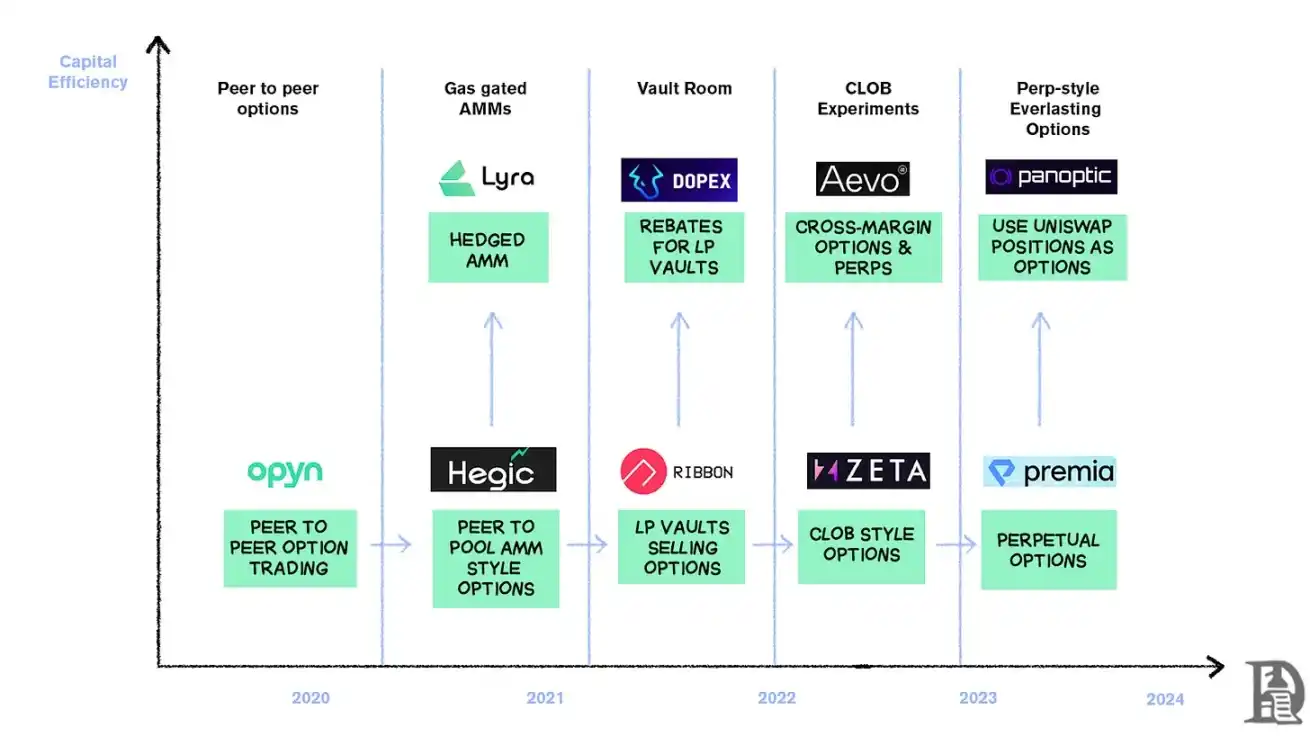
2020年3月、Opynはオプション発行の民主化を開始しました。ETHを担保としてロックし、権利行使価格と満了日を選択すると、スマートコントラクトが権利を表すERC20トークンを発行します。これらのトークンは、ERC20をサポートするあらゆるプラットフォーム(Uniswap、SushiSwap、またはウォレットへの直接送金)で取引できます。
各オプションは個別に取引可能なトークンです。7月の1,000ドルのコールオプションは1つのトークン、1,200ドルのコールオプションは別のトークンです。そのため、ユーザーエクスペリエンスは断片化されますが、市場は正常に機能しています。満期時に、「イン・ザ・マネー」のオプション保有者はオプションを行使して収益を受け取ることができ、契約は残りの担保を売り手に返還します。さらに悪いことに、売り手は想定元本全額を固定する必要があります。10ETHのコールオプションを売却するには、0.5ETHのプレミアムを得るために、満期まで10ETHを凍結する必要があります。
このシステムは、DeFiサマーの到来までうまく機能していました。ガス料金がオプション1つあたり50~200ドルに高騰すると、オプション発行コストがプレミアム自体を超えることが多くなり、モデル全体がほぼ一夜にして崩壊しました。
開発者は、Uniswapスタイルの流動性プールモデルに目を向けました。この変更を主導したのはHegicで、個人投資家から大口投資家まで、誰もがETHをパブリック金庫に預けることができるようになりました。流動性プロバイダー(LP)は担保をプールにプールし、スマートコントラクトが売買オプションの見積もりを提示します。Hegicのインターフェースでは、ユーザーが行使価格と満期日を選択できます。
トレーダーが来週の1ETHコールオプションを購入したい場合、自動マーケットメーカー(AMM)はブラックショールズモデルを使用して価格を決定し、外部オラクルからETHのボラティリティデータを取得します。トレーダーが「購入」をクリックすると、契約はプールから1ETHを担保として差し引き、権利行使価格と有効期限を記録したNFTを発行し、購入者のウォレットに直接送信します。購入者はいつでもOpenSeaでNFTを再販するか、有効期限を待つことができます。
ユーザーにとって、それはほとんど魔法のようでした。取引が行われ、相手方は必要なく、プレミアムがLP(プロトコル手数料を除く)に流れました。トレーダーはワンクリック体験を愛し、LPは利回りを気に入りました。金庫は、アクティブな管理なしに、複数の行使価格/満期日を持つオプションを同時に発行することができました。
この魔法は2020年9月まで続きました。イーサリアムは激しい暴落を経験し、Hegicのシンプルな価格設定ルールにより、プットオプションが安く売却されてしまいました。プットオプション保有者が権利を行使したため、金庫は予想よりもはるかに多くのETHを支払わざるを得なくなりました。わずか1週間で、1年分のプレミアム収入が消え去り、LPは痛い教訓を学びました。穏やかな市場でオプションを発行するのは簡単そうに見えますが、適切なリスク管理がなければ、嵐によってすべてが吹き飛ぶ可能性があるということです。
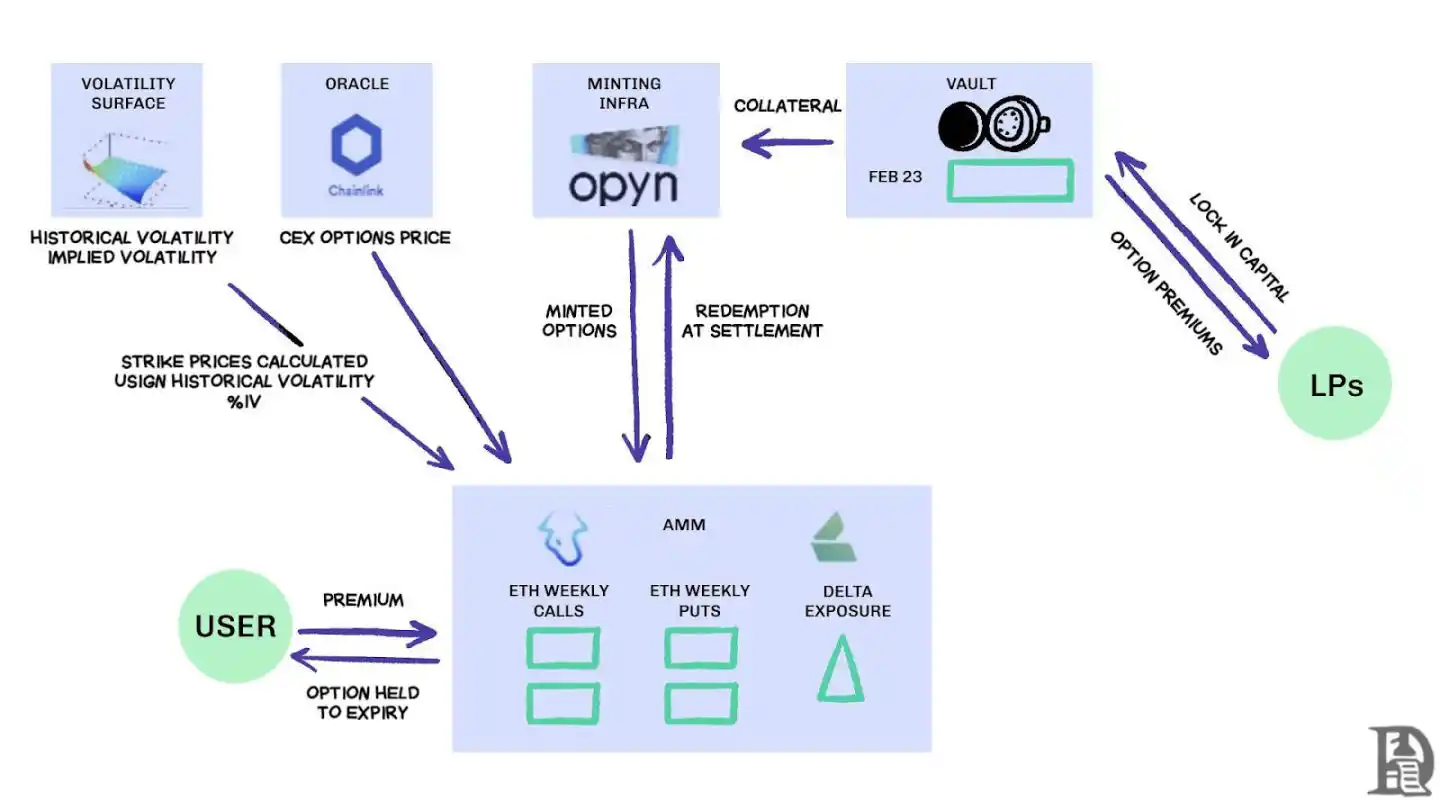
AMM はオプションを引き受けるために担保をロックする必要がある
Lyra(現在は Derive に改名)は、流動性プールと自動リスク管理を組み合わせることでこの問題を解決しようとしています。各取引の後、Lyra はプールのネット デルタ エクスポージャー(すべての行使価格と満期日のオプション デルタの合計)を計算します。金庫室のネット ショート エクスポージャーが 40 ETH の場合、ETH の価格が 1 ドル上昇するごとに、金庫室は 40 ドルの損失を被ることになります。Lyra は方向性リスクをヘッジするために、Synthetix 永久契約で 40 ETH のロング ポジションを確立します。
AMM は価格設定にブラック ショールズ モデルを使用し、ガス料金を制御するためにチェーン上の高価な計算をオフチェーン オラクルに引き渡します。このデルタヘッジは、ヘッジなしの戦略と比較して、Vaultの損失を半分に削減します。巧妙な設計にもかかわらず、このシステムはSynthetixの流動性に依存しています。
Terra Lunaの暴落がパニックを引き起こし、トレーダーがSynthetixステーキングプールから逃げ出したため、流動性が枯渇し、Lyraのヘッジコストが急騰し、スプレッドが大幅に拡大しました。複雑なヘッジには豊富な流動性源が必要ですが、DeFiはこれまでそれを確実に提供するのに苦労してきました。
火を探して
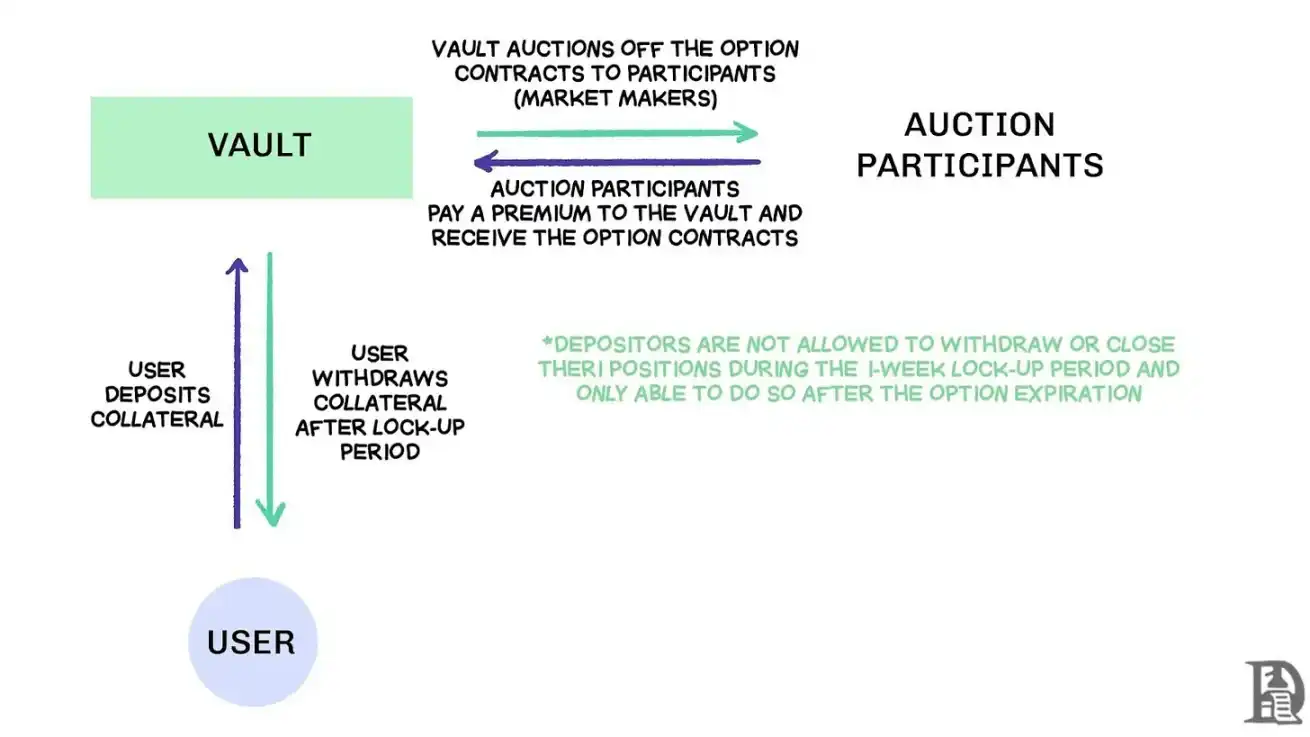
分散型オプション保管庫(DOV)はオークションを通じて注文フローを売ります。出典:Treehouse Research
2021年初頭、分散型オプション保管庫(DOV)が登場しました。 Ribbon Financeはこのモデルの先駆者であり、その戦略はシンプルです。ユーザーはETHを保管庫に預け、毎週金曜日にオフチェーンオークションでカバードコールオプションを売却します。マーケットメーカーは注文フローに入札し、そのプレミアムが預金者に収益として返還されます。このプロセス全体は、オプションが決済され担保がロック解除された毎週木曜日にリセットされます。
2021年の強気相場では、インプライド・ボラティリティ(IV)が90%を超え、週次プレミアムが驚異的な年率リターン(APY)につながりました。週次オークションは引き続き印象的な収益を生み出し、預金者は一見リスクのないETHの利益を享受していました。しかし、11月に市場がピークを迎え、ETHが下落し始めると、金庫はマイナスの収益を生み出し始め、プレミアム収入はETHの下落をカバーするのに十分ではありませんでした。
競合他社のDopexとThetaNutsはこのモデルを模倣し、損失期間の影響を軽減するためにリベートトークンを追加しましたが、それでも大きな変動に対する根本的な脆弱性に対処できませんでした。AMMモデルとDOVモデルの両方で、資金は満期までロックされます。プレミアムを得るためにETHを預けたユーザーは、ETHが下落したときに行き詰まり、必要なときにポジションをクローズすることができません。
オーダーブック
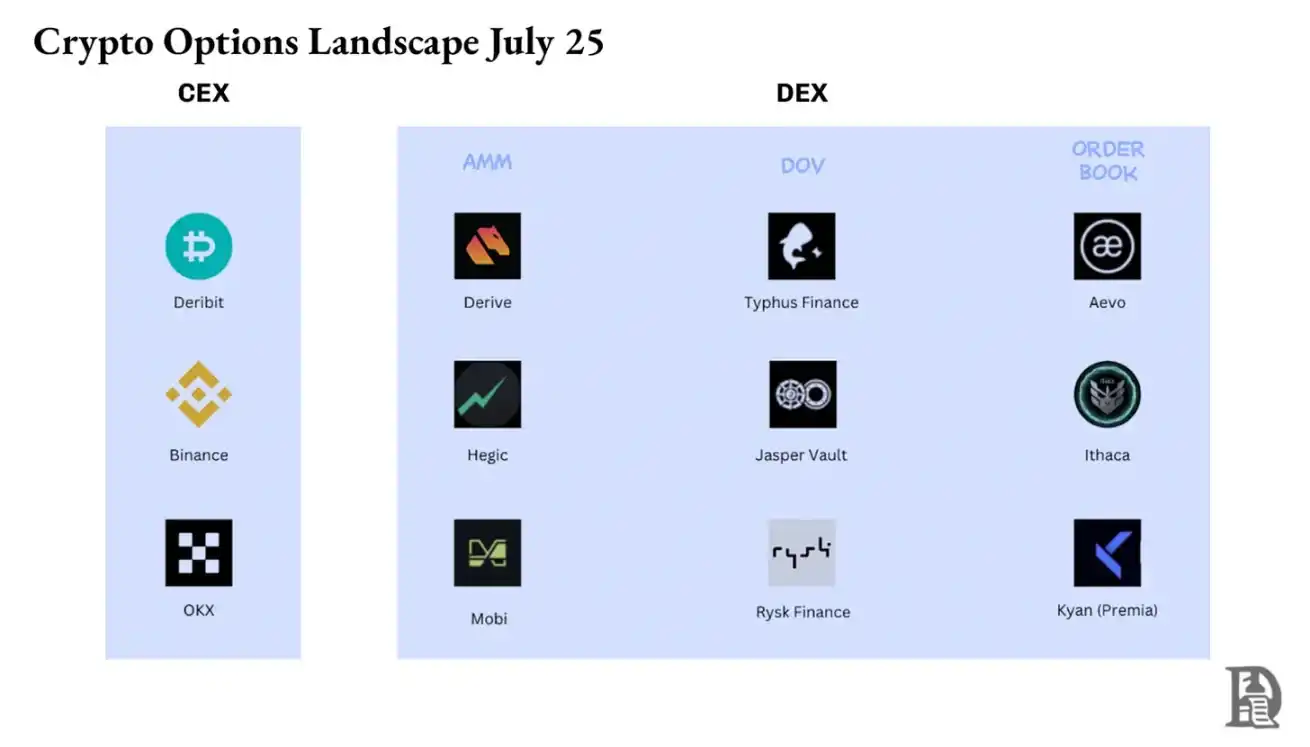
Solanaエコシステムチームは、初期のオプションプロトコルにおけるAMMの限界から学び、全く異なるアプローチを採用しました。彼らは、複雑な注文マッチングエンジンを使用してほぼ瞬時の決済を実現し、各オプションの売り手のカウンターパーティとしてマーケットメーカーを導入することで、Deribitの中央指値注文帳(CLOB)モデルをオンチェーンで再現しようとしました。
PsyOptionsなどの第一世代の製品は、オーダーブックを完全にオンチェーンに置こうとしました。そこでは、各クォートがブロックスペースを占有し、マーケットメーカーは担保の100%をロックする必要があったため、クォートが不足していました。DriftやZeta Marketsなどの第二世代の製品は、オーダーブックをオフチェーンに移動し、マッチング後にオンチェーンで決済しました。RibbonチームはAevoで戦場に戻り、オーダーブックとマッチングエンジンを高性能なOptimism Layer2に搭載しました。
さらに重要なのは、これらの製品が同一プラットフォーム上で無期限契約とオプションをサポートし、マーケットメーカーのネットエクスポージャーを計算する複合証拠金システムを備えていることです。これはDeribitの成功要因と同じで、マーケットメーカーが担保を再利用できるようにしています。
結果はまちまちです。マーケットメーカーは高額なガス料金を支払うことなく頻繁に相場情報を更新できるため、スプレッドは縮小します。しかし、CLOBモデルの弱点は、取引時間外に顕在化します。米国のプロのマーケットメーカーがオフラインになると、流動性が枯渇し、個人トレーダーは巨大なスプレッドと低い約定価格に直面することになります。アクティブなマーケットメーカーへの依存は一時的な「デッドゾーン」につながりますが、AMMは欠陥があるにもかかわらず、このような状況を経験したことはありません。Driftなどのチームは、無期限契約に完全に切り替え、オプション取引を放棄しました。
Premiaなどのチームは、AMM-CLOBハイブリッドモデルを検討しており、24時間365日流動性を提供する完全なオンチェーン注文板と、厚みを増すマーケットメーカーとの妥協点を模索しています。しかし、総ロック額(TVL)は1,000万ドルを超えたことがなく、大口取引には依然としてマーケットメーカーの介入が必要であり、スリッページは依然として高いままです。
オプションが苦戦している理由
オプションの流動性は、AMM から注文帳に流れています。Derive はオンチェーン AMM を廃止し、クロスマージンリスクエンジンを備えた注文帳を中心に取引所を再構築しました。このアップグレードは Galaxy や GSR などの注目を集め、このプラットフォームは現在、オンチェーン オプション取引量の約 60% を処理しており、DeFi 最大の分散型オプション取引所となっています。
Vlad による指値注文帳の設計
マーケットメーカーが 12 万ドルの BTC コールオプションを売却し、スポット BTC でヘッジする場合、システムはこれらの相殺ポジションを識別し、個々のポジション要件ではなく、純ポートフォリオリスクに基づいて証拠金要件を計算します。エンジンは継続的に各ポジションを評価します。2026年1月に満期を迎える12万ドルのコールオプションを引き受け、翌週の週次契約を空売りし、スポットBTCを購入し、ネットの方向性エクスポージャーに基づいてトレーダーに証拠金を要求します。
ヘッジはリスクを相殺し、担保を解放して次の相場に再配置します。
オンチェーンプロトコルは、各権利行使日と満期日を独自のERC-20トークンプールにトークン化することで、このサイクルを打破します。BTC永久契約のヘッジは、来週の金曜日に鋳造される12万ドルのコールオプションでは認識されません。Deriveは、クロスマージンを可能にするために永久契約をクリアリングハウスに追加することでこの問題に部分的に対処しましたが、スプレッドは依然としてDeribitよりもはるかに高く、同等のポジションのスプレッドは2〜5倍になることがよくあります。
注:マンゴーの価格について説明します。マンゴーを 10 ドルで購入する権利を、1 ドルのプレミアムで誰かに販売するとします。これらのマンゴーは 3 日で熟します。マンゴー(スポット資産)を保有している限り、マンゴーの市場価格の上昇を心配することなくプレミアム(1 ドル)を受け取ることができます。
マンゴーの価格が上昇すると機会費用が発生しますが、それがなければ損失は発生しません(ヘッジ)。Sumanth がこのオプションを購入(私に 1 ドル支払い)した場合、彼はマンゴーを 15 ドルで売却でき、プレミアムを差し引いた 4 ドルの利益が得られます。この 3 日間がオプションの有効期限です。取引の終了時に、私はマンゴーをまだ保有しているか、合計 11 ドル(マンゴー代金 10 ドル + プレミアム 1 ドル)を受け取ります。
中央集権型取引所では、私のマンゴー農園と市場は同じ町にあり、私が取引する担保も把握しているので、Sumanthが担保として支払うプレミアムを他の費用(人件費など)に充当することができます。しかし、オンチェーン市場では、2つの市場は理論上、異なる場所に位置しており、互いに信頼関係がありません。ほとんどの市場は信用と信頼に依存しているため、このモデルは資本効率が悪く、Sumanthの支払いを物流業者に渡すだけでおそらく損失を出してしまうでしょう。
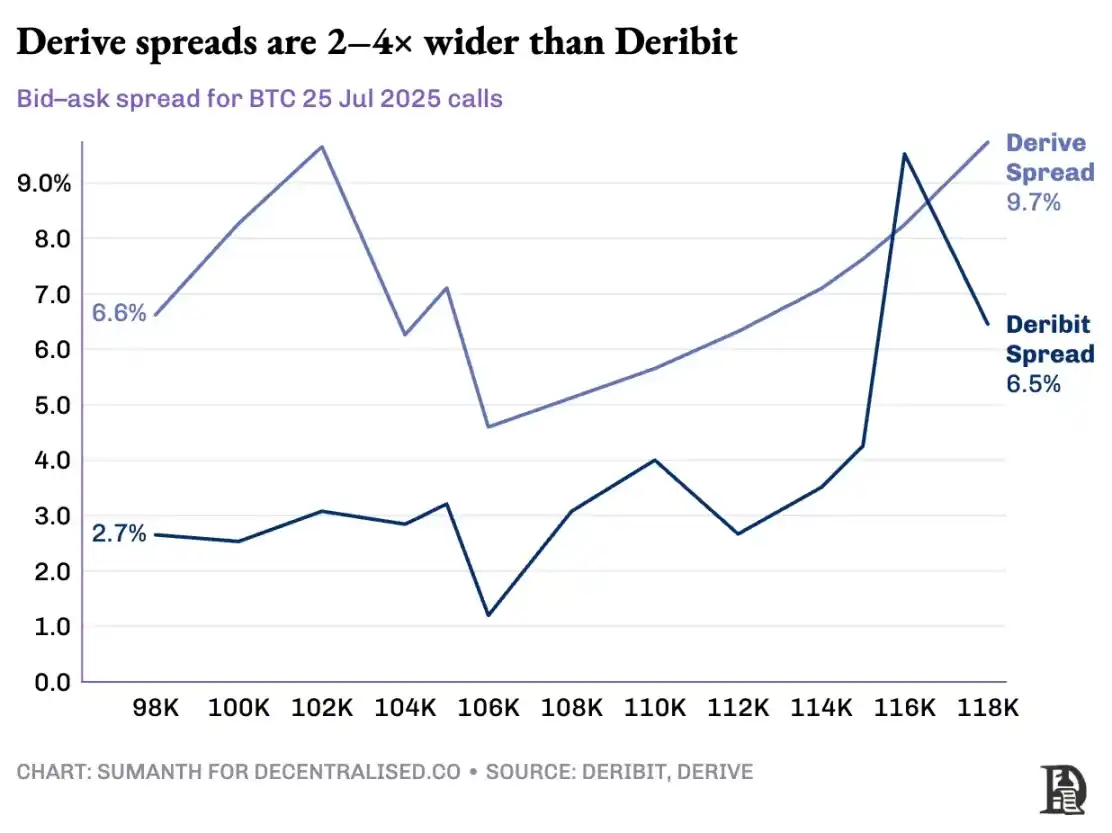
Deribit は、長年にわたる API 開発と、多数のアルゴリズム取引プラットフォームによってプラットフォーム向けに最適化されたシステムの恩恵を受けています。Derive のリスク エンジンはオンラインになってからわずか 1 年余りですが、スポット市場や無期限契約市場で効果的にヘッジするために必要な大規模な注文板がありません。マーケット メーカーは、リスクを管理するために複数の金融商品の深い流動性に即座にアクセスする必要があり、オプション ポジションを同時に保持して無期限契約で簡単にヘッジできる必要があります。
無期限契約の分散型取引所は、断片化を完全に排除することで流動性の問題を解決します。同じ資産のすべての無期限契約は同じです。1 つのディープ プール、1 つの資金調達率、トレーダーが 2 倍のレバレッジを選択するか 100 倍のレバレッジを選択するかに関係なく、流動性は均一です。レバレッジは証拠金要件にのみ影響し、市場構造には影響しません。
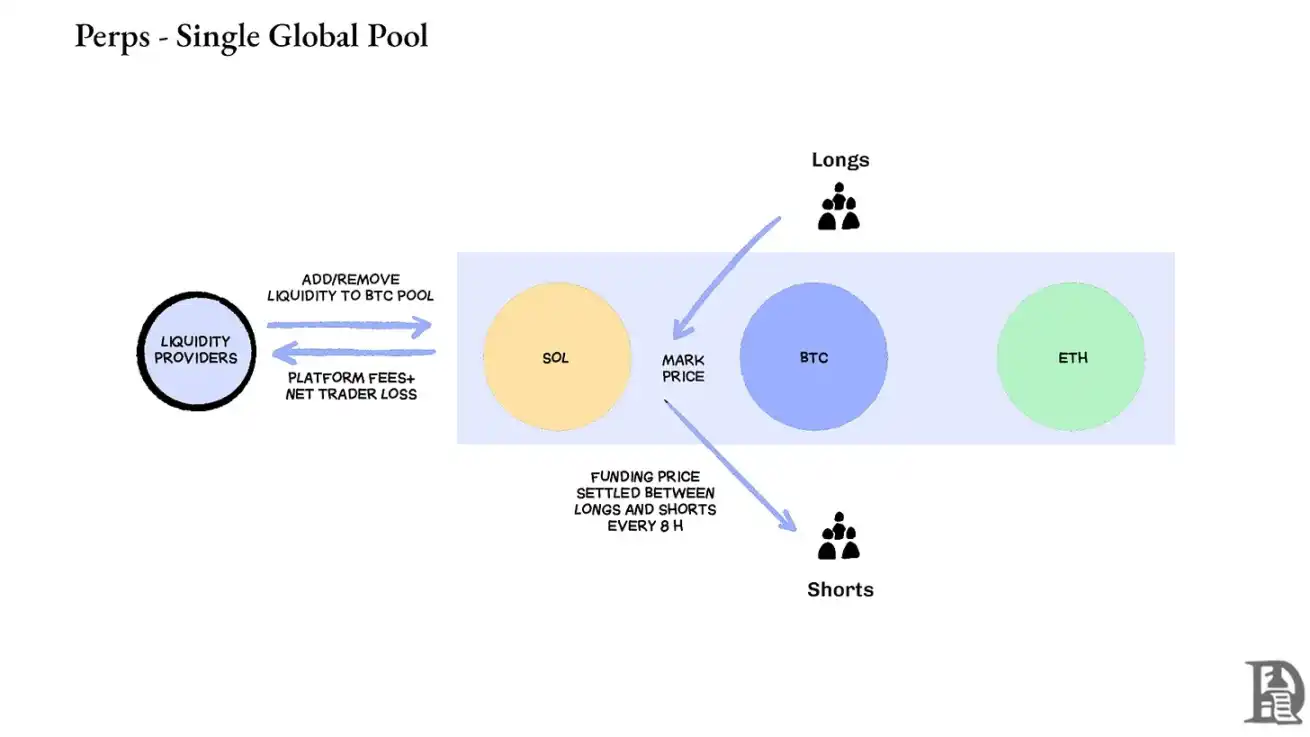
この設計により、Hyperliquid などのプラットフォームが非常に成功しました。Hyperliquid の金庫室は小売取引の相手方として機能し、取引手数料を金庫室の預金者に分配することがよくあります。
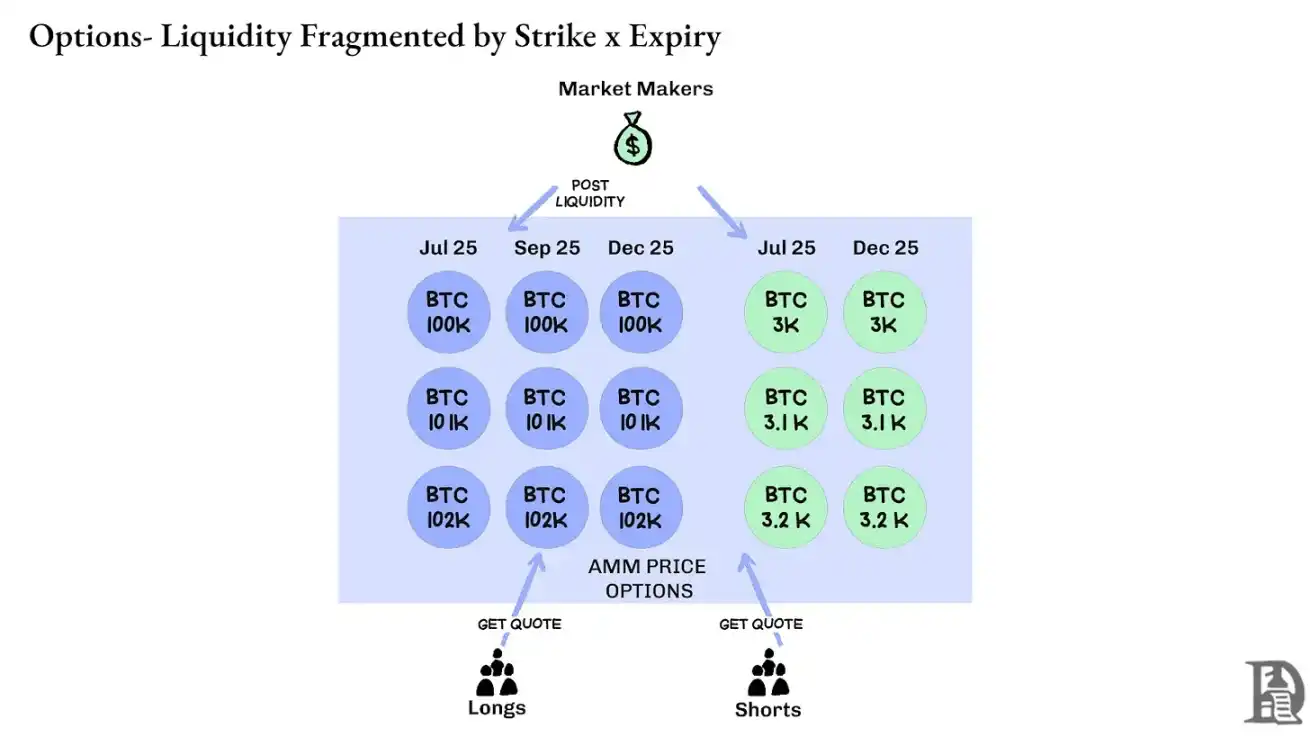
対照的に、オプションは何千もの「マイクロアセット」に流動性を分散させます。各権利行使価格と満期日の組み合わせは、独自の特性を持つ独立した市場を形成し、結果として資本が分散し、洗練されたトレーダーが求める深さを達成することはほぼ不可能になります。 これが、オンチェーン オプションが普及しなかった主な理由です。 ただし、Hyperliquid で流動性が生まれつつあることを考えると、これはすぐに変わる可能性があります。
暗号オプションの未来
過去 3 年間のすべての主要なオプション プロトコルのリリースを振り返ると、明確なパターンが浮かび上がります。資本効率が生き残りを決定します。 トレーダーにポジションごとに別々の担保をロックすることを強制するプロトコルは、価格設定モデルがどれだけ洗練されていても、インターフェイスがどれだけ巧妙であっても、最終的には流動性を失います。
プロのマーケット メーカーは極めて薄いマージンで作業しており、複数のポジションで効率的に操作するためには 1 ペニーも無駄にできません。プロトコルがビットコインのコールオプションに10万ドルの担保を、ヘッジとして使用される無期限契約にさらに10万ドルの担保を要求している場合、その担保をリスク相殺(純利益は2万ドルで済む場合もある)と見なさず、市場に参加しても利益は出ません。簡単に言えば、多額の資金を投じてわずかな利益しか得られない状況は誰も望まないでしょう。
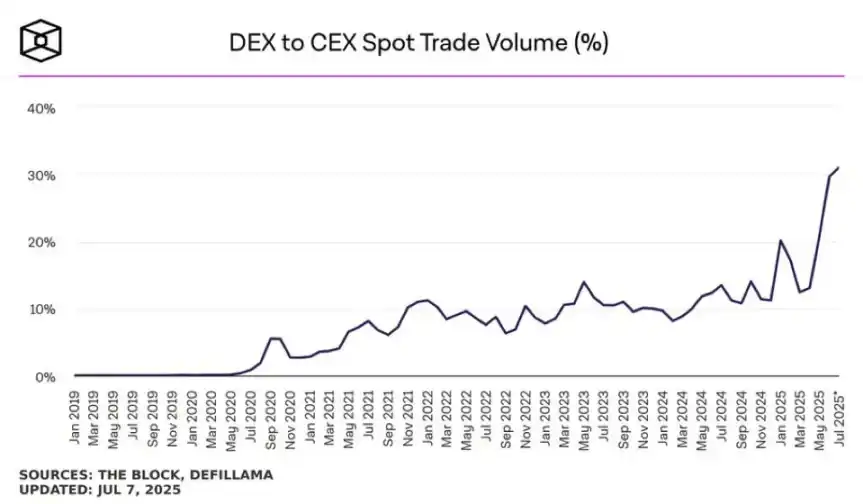
出典:TheBlock
Uniswap のようなプラットフォーム上のスポット市場では、日常的に 10 億ドル以上の取引が最小限のスリッページで行われており、Hyperliquid のような永久スワップ DEX では、中央集権型取引所と競合するスプレッドで 1 日あたり数億ドルが処理されています。オプション プロトコルが切実に必要としている流動性基盤が今や存在しています。
ボトルネックとなっているのは常にインフラストラクチャ、つまりプロのトレーダーが当然のことと考えている「配管」です。マーケット メーカーには、深い流動性プール、即時のヘッジ機能、ポジションが悪化した場合の即時清算、ポートフォリオ全体を単一のエクスポージャーとして扱う統一された証拠金システムが必要です。
私たちは Hyperliquid の共有インフラストラクチャ アプローチについて書きました。このアプローチは、DeFi が長らく約束しながらもめったに達成されていなかったポジティブサム状態を生み出します。つまり、新しいアプリケーションが登場するたびに、希少な流動性をめぐって競争するのではなく、エコシステム全体が強化されるのです。
私たちは、オプション取引は最終的にこの「インフラストラクチャ ファースト」のアプローチを通じて連鎖すると考えています。初期の試みは数学的な複雑さや巧妙なトークン経済に焦点を当てていましたが、HyperEVM は、統合担保管理、アトミック実行、深い流動性、即時清算という中核的な「配管」問題を解決します。
市場ダイナミクスのいくつかの中核的な側面が変化していることがわかります。
· 2022 年の FTX クラッシュ後、新しいプリミティブに参加してリスクを取るマーケット メーカーは減少しています。今日では、従来の機関投資家が暗号通貨市場に戻ってきています。
· より高いトランザクション スループット要件を満たすことができる実績のあるネットワークが増えています。
· 市場は、部分的なロジックと流動性が完全にオンチェーンではないことをより受け入れています。
オプションが復活する場合、製品の仕組みを理解している開発者、マーケット メーカーのインセンティブを理解している専門家、そしてこれらのツールを小売向けの製品にパッケージ化できる人材という 3 種類の人材が必要になる可能性があります。オンチェーンオプションプラットフォームは、人生を変えるほどの富を築くことができるのでしょうか?実際、Memecoinはそれを実現しました。数百ドルで数百万ドルを稼ぐという夢を実現したのです。Memecoinの高いボラティリティはMemecoinの成功を支えましたが、「リンディ効果」(存在期間が長いほど安定する)は欠けていました。
一方、オプションはリンディ効果とボラティリティの両方を備えていますが、一般の人には理解しにくいものです。このギャップを埋めることに焦点を当てた消費者向けアプリケーションが登場すると考えています。
今日の暗号通貨オプション市場は、シカゴ・マーカンタイル取引所(CBOE)設立前の状況に似ています。つまり、実験的な要素が多く、標準化が欠如しており、ヘッジよりも投機目的が中心となっています。しかし、暗号通貨インフラが成熟し、本格的な商業運用が開始されるにつれて、この状況は変化するでしょう。機関投資家レベルの流動性は、信頼できるインフラストラクチャを通じてオンチェーンにもたらされ、クロスマージンシステムと構成可能なヘッジメカニズムをサポートします。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事