暗号通貨から国債へ:テザーは米国債で1270億ドルを調達、世界トップ企業への躍進の論理を体現
原題:「テザー、世界第18位の米国債保有者に:ステーブルコインの金儲け手法の完全分析」
原著者:Dingdang、Odaily Planet Daily
最近、テザーは米国債の保有額が1,200億ドルを超えたことを示すデータを公開しました。この数字は、UAEやドイツなどの主権国家の保有額を上回るだけでなく、ステーブルコイン発行体が世界第18位の米国債保有者となることを後押ししています。
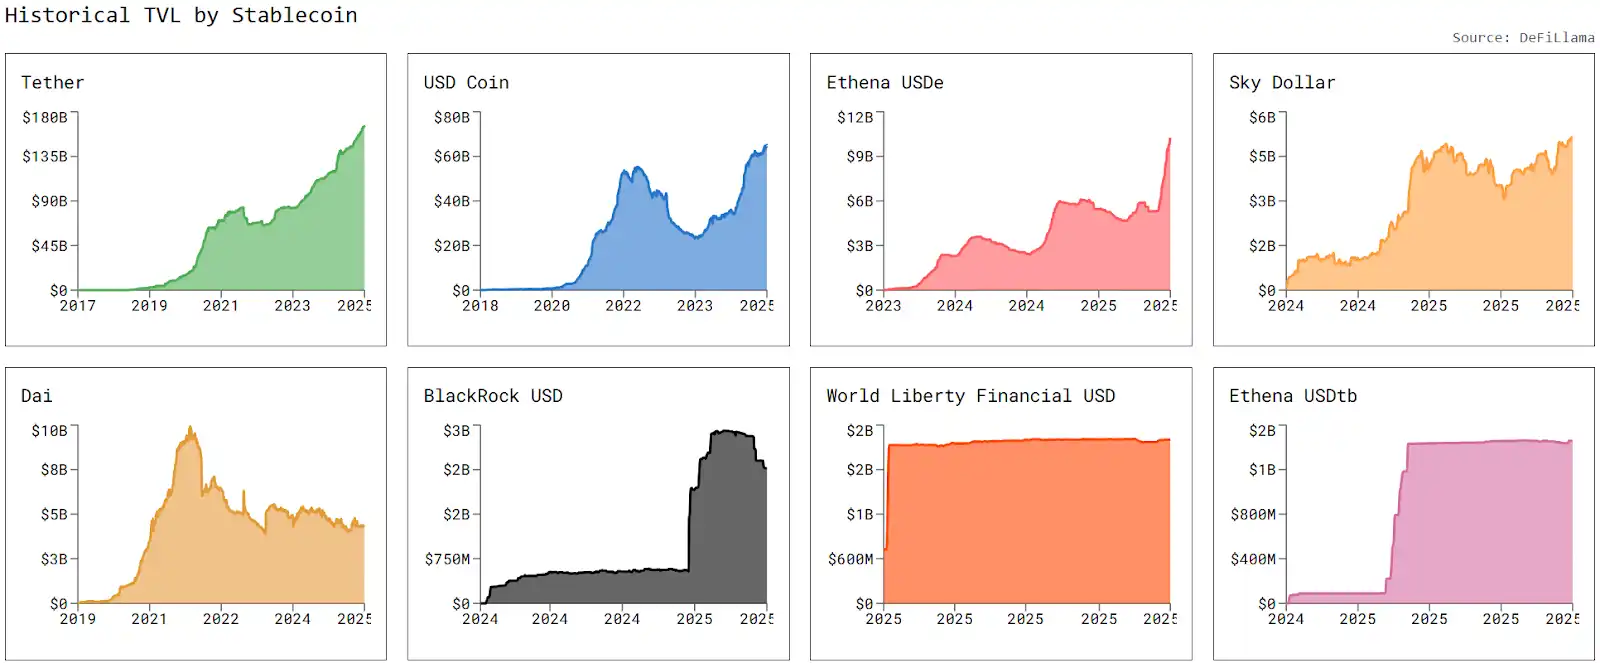
暗号資産市場に詳しい人にとって、この数字は驚異的です。しかし、伝統的な金融の観点から見ると、これはむしろ構造的な「金融の地殻変動」と言えるでしょう。 CircleやTetherのようなステーブルコイン発行者は、ほとんどの国よりも多くの米国債を消費しており、米国経済を再編する可能性があると考える人もいます。支持者は、これを米ドルの覇権の新たな延長と見ています。ステーブルコインは、オンチェーンの流動性とグローバルな決済ネットワークを通じて、国際貿易とデジタル資産における米ドルの優位性を強化できる前例のない手段を提供します。しかし、批評家は、ステーブルコインが市場全体の小さな部分を占めるに過ぎないとしても、銀行預金から資金を吸い上げることで銀行部門の金融不安定化につながる可能性があると警告しています。預金は融資にとって不可欠な流動性であるため、ステーブルコインは信用システムを脅かす可能性があります。ステーブルコイン市場の活況と寡占ステーブルコイン市場は流動性の活況を経験しています。stablecoins.asxn.xyzのデータによると、世界のステーブルコインの時価総額は2,697億3,000万ドルに急騰し、過去最高を記録しました。その中で、TetherのUSDTが時価総額1,644.9億ドルでトップの座を占め、CircleのUSDCが649.7億ドルで僅差で続いています。両社を合わせると市場シェアの85%以上を占め、明確な寡占状態を形成しています。さらに興味深いのは、このような高度な集中化にもかかわらず、市場の革新的活力は衰えていないことです。2024年以降、ステーブルコインの総数は282に増加し、オンチェーン決済からクロスボーダー決済まで、新たなシナリオが次々と生み出されています。時価総額に関しては、USDTは着実に成長を遂げていますが、USDCは2025年5月以降、成長が鈍化しています。一方、分散型ステーブルコインUSDeは7月に月間75%以上の増加を記録し、破壊的な「ダークホース」となりました。
USDT と USDC:2 つの道、2 つの論理
USDT と USDC はどちらも米ドルに 1:1 でペッグすることを約束していますが、開発とブランドの位置付けにおいては異なる道を選択しました。
Tether(USDT):物議を醸す市場化の先駆者
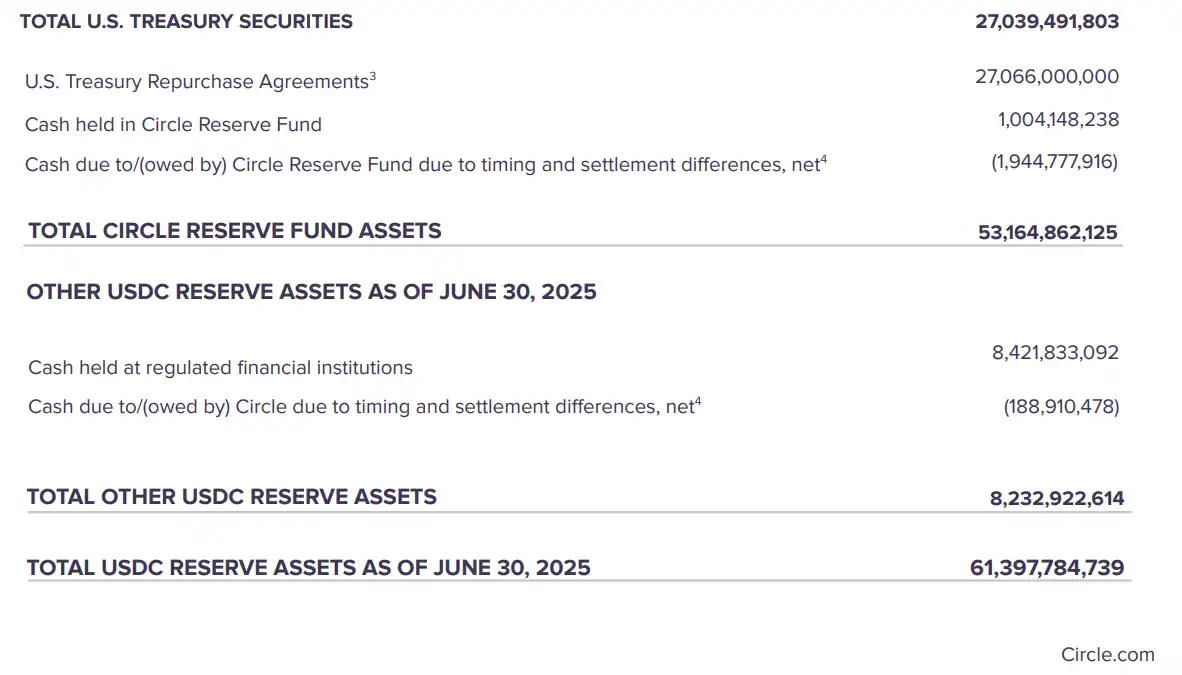
香港で登録され、スイスに本社を置く Tether Limited が発行する USDT は、市場志向のアプローチでステーブルコイン市場を支配しています。幅広い取引ペアと膨大な流通量を誇る USDT は、グレーゾーンさえも容易に乗り越え、暗号資産市場で最も一般的に使用されるステーブルコインとなっています。しかし、その準備金の透明性は長い間批判されてきました。2021 年 10 月、Tether は準備金問題で米国の規制当局から 4,100 万ドルの罰金を科されました。定期的に準備金レポートを公開しているにもかかわらず、監査の頻度と詳細さが不十分なため、市場では信頼性に疑問が生じています。 Circle(USDC):堅牢で規制に準拠した選択肢 対照的に、USDCは規制に準拠したアプローチを採用しています。CircleとCoinbaseが共同設立したコンソーシアムであるCentre Allianceによって発行され、米国金融行動監視機構(FinCEN)の規制を受けているフィンテック企業のCircleは、Grant Thorntonなどのサードパーティの会計事務所によって監査された毎月の準備金レポートを公開し、十分な米ドル準備金を実証しています。 USDCの市場規模はUSDTよりも小さいですが、高い透明性と規制順守のために、分散型金融(DeFi)と機関投資家の取引で非常に求められています。 これは、2つの製品の違いだけではなく、市場の効率と流動性に対する、そして機関投資家の信頼と規制順守に対する、将来への2つの戦略的な賭けです。ステーブルコインの「儲けのロジック」:無償の預金と巨額の利益 ステーブルコイン発行者のビジネスモデルは、暗号資産業界で最も明確かつ明快です。無償の預金と安定した金利スプレッドを軸としています。ユーザーが100ドルを100枚のステーブルコインに交換すると、その100ドルは発行者の準備金となります。ステーブルコインはユーザーに利息を支払わないため、発行者は実質的に無償の預金を受け取ることになります。この資金は、米国債やレポ取引といった流動性が高くリスクの低い資産に投資され、安定した利息収入を得ています。数千億ドルを超える資金プールを持つこのモデルは、容赦ない利益を生み出すマシンとなっています。安定した収益と管理可能なリスクにより、暗号資産業界で最も予測可能なビジネスモデルと言えるでしょう。例えば、テザーの資産ポートフォリオは、米国債などの現金同等物が80%以上、ビットコインが5%、残りが社債、貴金属、担保付きローンで構成されています。2025年第2四半期までに、テザーの米国債保有額は1,270億ドル(直接保有1,055億ドル、間接保有213億ドル)に達し、韓国の1,242億ドルを上回り、世界18位となりました。この保有構造の重要性は、ステーブルコイン市場の収益性だけでなく、米ドル流動性サイクルにおける役割にも表れています。ステーブルコインは、世界中のユーザーに米ドルへの即時アクセスを提供すると同時に、これらの資金を米国債市場に還流させ、「ドル・オン・チェーン・米国債」の循環チャネルを形成します。このチャネルは米国債に対する世界的な需要を高めるが、ステーブルコインの償還需要が従来の銀行預金よりも即時かつ集中的であるため、極端な状況では流動性の変動を増幅させる可能性もある。Circleの資産配分はより保守的であり、米国債44%、国債レポ契約44%、銀行預金15%となっている。2025年6月30日現在、国債とレポ契約の総額は約540億ドルであった。(-3%の差異は、取引または決済における一時的な不一致によるもので、通常は短期間で均衡し、全体的な準備金の安定性に大きな脅威を与えることはない。)この配分は、従来の金融機関のリスク管理原則とより整合しており、短期返済と金利スプレッド収入の間の比較的安定したバランスを確保している。
財務実績:利益の裏側
2025年第2四半期の財務データによると、Tether社の総資産は1,625.7億ドル、総負債(トークン発行額)は1,571.1億ドル、純資産は約54.7億ドル、株主資本は安定しています。第2四半期だけでTether社は49億ドルの純利益を達成し、上半期の累計利益は57億ドルとなりました。このうち31億ドルは経常利益、26億ドルは保有する金とビットコインの評価益によるものです。これは、Tether社の収益構造の大部分が資産価格の変動に依存していることを意味します。現在の市場環境は良好ですが、景気循環の反転により評価益が急速に縮小する可能性があります。一方、Circleはより「銀行的な」財務特性を示しており、6月時点で総資産は613.9億ドル、総負債は613.3億ドルと、資産が負債をわずかに上回っています。tokenterminal.comのデータによると、このプロトコルは過去1年間で19億ドルの収益を生み出しており、主に国債とレポ取引の利息収入によるもので、高ボラティリティ資産への依存度は低いです。このモデルは、現在の高金利環境において特に魅力的ですが、米国が利下げサイクルに入った場合、収益への圧力が高まる可能性があります。2025年7月18日、トランプ米大統領はGENIUS法に署名しました。この法律は、ステーブルコイン業界の新たな境界を定め、周縁的なイノベーションから主流の金融へと移行する転換点となりました。この法律は、業界の拡大に対応するだけでなく、ステーブルコインを「デジタルドル」戦略に組み込むという米国の意向を反映しています。Circleのような法令遵守を遵守する発行者にとって、この法律は市場空間の拡大を意味します。しかし、Tetherにとっては、準備金の透明性とコンプライアンス基準の維持に対する圧力によって、そのグローバル市場での優位性が脅かされる可能性があります。最終的な結果に関わらず、ステーブルコインはデジタル時代における米ドルの覇権の延長線上にあり、世界金融システムに新たな不確実性を生み出しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事